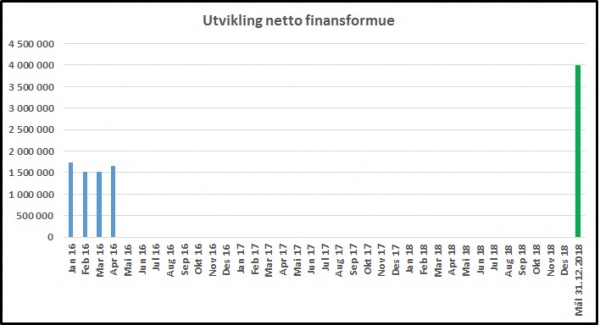
Mars ble en god måned. Jeg sparte kr 21.000 og i tillegg fikk jeg drahjelp fra aksjemarkedet. Totalt sett økte min netto finansformue med kr 143.000 i mars.
Grafen nedenfor viser utviklingen så langt i år.

Mars ble en god måned. Jeg sparte kr 21.000 og i tillegg fikk jeg drahjelp fra aksjemarkedet. Totalt sett økte min netto finansformue med kr 143.000 i mars.
Grafen nedenfor viser utviklingen så langt i år.
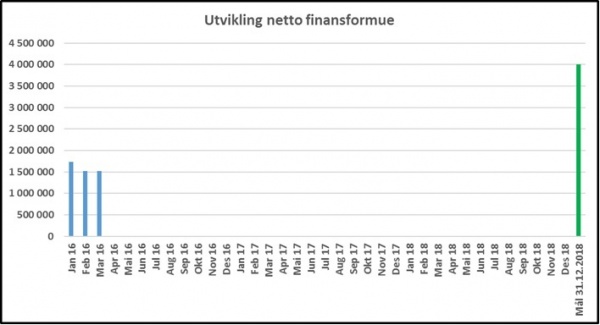
Februar ble en heller kjedelig måned for min netto finansformue. Jeg sparte kr 21.000 (noe jeg er godt fornøyd med), men fondsandelene mine gikk ned i verdi med nesten akkurat den samme summen. Alt i alt er derfor min netto finansformue omtrent like stor som den var for en måned siden.
Grafen nedenfor viser utviklingen så langt i år.
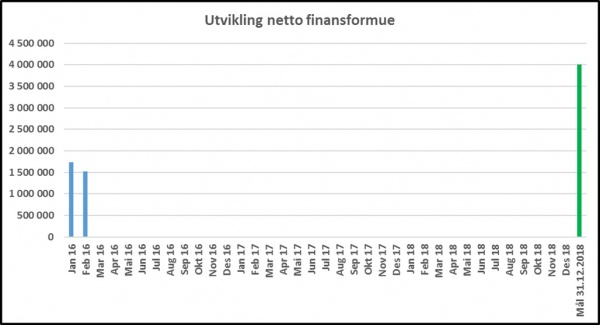
Jeg sparte (som planlagt) kr 21.000 i januar. Det er jeg godt fornøyd med. Nedgangen på verdens børser førte imidlertid til at min netto finansformue krympet med hele kr 207.000 i januar. Selvfølgelig er det litt kjipt å se på at så store summer «forsvinner», men sånn vil det av og til være når man har plassert en så stor andel av formuen i aksjemarkedet som det jeg har.
Grafen nedenfor viser utviklingen så langt i år.
Godt nytt år til alle lesere av Pengeblogg. 🙂 Jeg håper at dere har hatt en flott jul, og at dere nå er klar for å gyve løs på målene deres for 2016.
Ved inngangen til et nytt år kan det være greit å repetere noen tøffe sannheter om hvordan verden faktisk fungerer. 😀 Sett deg godt til rette nå, for dette kan kanskje være hard kost for enkelte:
Så, er du klar for å gjøre 2016 til et godt år? Er du klar for å slutte å spille «the blame game» og kaste bort tiden din på idiotiske tv-programmer, sosiale medier og annet tull? Tenk ett år fram i tid – det er 4. januar 2017 og du tenker tilbake på året som har gått. Sier du da til deg selv at «pokker, jeg kastet bort nok et år, svarte også» eller sier du «yes, det var til tider slitsomt, men du verden for et flott og produktivt år jeg har hatt»? Det er opp til deg. Jeg skal forsøke å gi deg en viss dose motivasjon og inspirasjon etter hvert som året går, men du må gjøre jobben selv. Som Jim Rohn så treffende sa: «You can’t hire someone else to do your push-ups for you». 😉
Det nærmer seg et nytt år, og forhåpentligvis har du kommet godt i gang med å sette deg gode mål for året som kommer. Jeg har tidligere skrevet en serie innlegg som jeg kalte for Målskolen, som jeg absolutt vil anbefale deg å lese hvis du har tid. Har du imidlertid bare noen minutter til rådighet, vil jeg her gi deg fem raske tips for hvordan du kan mangedoble sannsynligheten for at du når dine mål for neste år:
That’s it! Litt planlegging og masse oppfølging, og du kan skape store resultater i 2016. Lykke til! 🙂
I del 3 av dette innlegget skrev jeg at jeg har satt meg følgende økonomiske mål for 2016:
Etter å ha tenkt meg litt om har jeg kommet fram til at jeg skal fordele denne sparingen slik:
Jeg syns alt i alt dette er en god plan, selv om den kanskje kan sies å være litt konservativ. Hva som er optimal fordeling av sparingen vil man først kunne si i ettertid, men sannsynligheten for at jeg trår helt feil er ikke så stor når jeg sprer midlene såpass som jeg her gjør.
I del en og to av dette innlegget skrev jeg om at jeg bare skal sette meg ett økonomisk mål for 2016, og at dette målet skal være:
Å øke sparingen fra kr 20.000 til kr 21.000 hver måned vil ikke komme av seg selv. Jeg er derfor nødt til å sette i verk noen helt konkrete tiltak for å klare dette.
Her er min plan for å klare å nå dette målet i 2016:
Ok, dette ble litt smått og stort, og jeg har ikke forsøkt meg på å beregne hvor mye jeg kan spare på hvert av disse tiltakene. Hvor lett det blir å øke sparingen med kr 1.000 hver måned vil jo også avhenge av hvordan inntekten min blir neste år og ikke minst av hvilke andre kostnader som øker. Det er mye jeg ikke har full oversikt og kontroll over her, så dette er ikke noe nøyaktig vitenskap. Men klarer jeg å følge opp punktene ovenfor, tror jeg det skal være mulig å nå sparemålet mitt også til neste år.
I del en av dette innlegget skrev jeg blant annet om at jeg kun skal sette meg ett økonomisk mål for 2016, nemlig et sparemål. De siste ukene har jeg tenkt mye på hva jeg skal sette som sparemål, og det er tre beløp jeg har vinglet mellom:
Jeg slo tidlig fra meg det å kun spare det samme som i år. Jeg er tilhenger av å stadig strekke meg litt videre, så det ville ha vært et for kjipt mål. Samtidig er jeg som nevnt opptatt av at jeg skal ha et opplegg som jeg klarer å leve med i mange år framover, så jeg er veldig redd for å sette et mål som blir så krevende å nå at jeg mister motivasjonen. Etter mye om og men har jeg derfor kommet fram til at målet mitt for 2016 blir å spare kr 21.000 x 12 = kr 252.000.
I og med at jeg allerede lever på «sparebluss», vil jeg ikke nå dette målet uten at jeg gjør noen konkrete grep. Hvilke grep jeg skal ta neste år vil være tema for neste del av dette innlegget.
Nå er vi midt i oktober, og det er på tide å legge inn en god sluttspurt, slik at jeg når årsmålene mine for 2015. Samtidig kan det være lurt å begynne å planlegge 2016. I tiden fram mot nyttår er det flere ting jeg må bestemme meg for:
Har du begynt å planlegge 2016? Og har du noen råd til meg om de tre spørsmålene ovenfor?