November ble en meget god måned. Jeg sparte som vanlig kr 25.000, og totalt sett steg min netto finansformue med kr 110.557 i verdi.
Grafen nedenfor viser utviklingen siden starten av 2016:
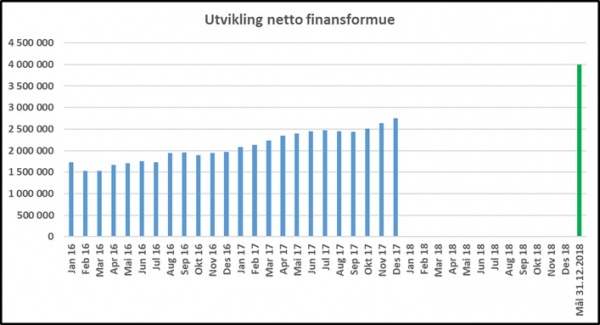

November ble en meget god måned. Jeg sparte som vanlig kr 25.000, og totalt sett steg min netto finansformue med kr 110.557 i verdi.
Grafen nedenfor viser utviklingen siden starten av 2016:
Dette er det første av flere innlegg om kostnadskutt i denne serien om økonomisk uavhengighet. Kostnadskutt kan kanskje høres gørr kjedelig ut, men det er en veldig viktig del av det å arbeide for å bli økonomisk uavhengig. Har du ikke kontroll på kostnadene dine, vil du aldri klare å bli økonomisk uavhengig. Dette gjelder uansett hvor høy inntekt du har. Mange argumenterer for at det er en grense for hvor mye man kan kutte kostnadene, og at det er på inntektssiden at det store potensialet ligger. Det er umulig å kutte kostnadene mer enn 100 %, mens inntekten i teorien kan økes med 100, 200, 500, 1.000, 10.000 % eller mer. Dette er selvsagt riktig, men gir likevel ikke et helt korrekt bilde. Å kutte kostnadene vil i mange tilfeller være en enklere sak enn det å øke inntekten, og potensialet på kostnadssiden er ofte mye større enn det mange tror. Hvis du har fulgt med på programmet Luksusfellen, har du sikkert lagt merke til at mange i starten av programmet hevder at de ikke sløser, men når Hallgeir eller noen av de andre ekspertene peker på hva pengene faktisk har gått til, innser de at de har sløst bort store summer på ting som har gitt liten varig glede. Slik er det for veldig mange. Vår virkelighetsoppfattelse på dette området stemmer veldig ofte ikke med realiteten.
Det er ikke mangel på råd og tips om hvordan man kan spare penger. Søker du på «How to save money» på Google får du millioner av treff. Konkrete råd og tips er selvsagt nyttige, men jeg mener det er like viktig hvordan man tenker rundt det å bruke penger. La oss først se litt på hvor de pengene du tjener hver måned tar veien. Tenk deg at du blir bedt om å fordele den månedlige inntekten din på fire grupper, jfr. kvadrantene i matrisen nedenfor.

La oss se litt nærmere på de fire kvadrantene:
I kvadrant 1 inngår ting som har forventet positiv verdiutvikling og som har ingen eller lave løpende kostnader. Andeler i indeksfond (og aktivt forvaltede fond med lave forvaltningshonorarer), enkeltaksjer og obligasjoner er eksempler her.
I kvadrant 2 inngår ting som har forventet positiv verdiutvikling, men som har middels eller høye løpende kostnader. Et hus er et godt eksempel her. På lang sikt kan man forvente at et hus stiger i verdi, men samtidig er det store årlige kostnader knyttet til det å «drifte» et hus.
I kvadrant 3 inngår ting som har forventet negativ utvikling, men som har ingen eller lave løpende kostnader. Her inngår veldig mye av vanlige forbruksartikler, slik som mat, klær, kjøkkenutstyr og forbrukerelektronikk.
I kvadrant 4 inngår ting som har forventet negativ verdiutvikling, og som har middels eller høye løpende kostnader. Det meste med motor inngår i denne kvadranten, og bil er det mest typiske eksempelet.
Hvilke kvadranter du putter pengene dine i hver måned er av avgjørende betydning for privatøkonomien din på sikt. Den vanlige, småsløve forbruker putter det meste i kvadrant 3 og 4, de litt mer fornuftige putter en god del i kvadrant 2, mens vi som arbeider for økonomisk uavhengiget er nødt til å vri en større og større andel av månedlig inntekt over i kvadrant 1. Rikdom og frihet skapes i kvadrant 1.
Kvadrant 4 fortjener litt ekstra oppmerksomhet, for mange undervurderer hvor ille det faktisk er å putte mye penger i denne kvadranten. Biler kan for eksempel være både praktiske og morsomme, men de er en forferdelig dårlig «investering». Ikke bare faller de kraftig i verdi (et verdifall på en tusenlapp i uken er slett ikke uvanlig for en nyere bil), men i tillegg er driftskostnadene veldig høye. Når målet er økonomisk uavhengighet, er det svært viktig at du er veldig bevisst på at du ikke skal putte mer enn det som er helt nødvendig i denne kvadranten. Når det er sagt, så har jeg full forståelse for at mange har behov for å ha en bil. Selv bor jeg i gangavstand til mye, men pga. fritidsaktiviteter for ungene, storhandel og andre ærend er det veldig praktisk å ha en bil. Men det er snakk om kun en bil. Økonomisk uavhengighet er viktig for meg, så en bil nummer 2 (som selvsagt kunne vært praktisk i enkelte tilfeller), motorsykkel eller båt er helt uaktuelt for meg nå når jeg befinner meg i akkumuleringsfasen.
Figuren nedenfor viser hvordan du bør tenke. Plasser mindre i kvadrant 4 og 3 og mer i kvadrant 1. Kvadrant 2 er litt mer komplisert. En utleieleilighet kan for eksempel være en god investering, men den befinner seg opplagt i kvadrant 2. Dyre aktivt forvaltede fond befinner seg også i denne kvadranten. Det er netto avkastning som teller, og hvis du vet hva du gjør kan det å plassere penger i kvadrant 2 være smart. Mitt personlige ideal er imidlertid en lettpleid finansportefølje, så jeg har fullt fokus på kvadrant 1.

Pugg denne matrisen og ha den i bakhodet i alle situasjoner der du skal avgjøre hva du skal bruke penger på. På sikt kan dette ha en dramatisk effekt på hvor raskt du vil klare å bli økonomisk uavhengig.
En annen potensiell «vekker» er alltid å vurdere «alternativkostnaden» ved det du bruker penger på. La oss si at du har kr 10.000 som du enten skal bruke på en ny tv eller på andeler i indeksfond. La oss si at tv-en faller med 20 % i verdi hvert år og blir verdiløs etter sju år, mens indeksfondet stiger med 10 % i verdi hvert år. Verdiutviklingen framgår av tabellen nedenfor.

De fleste vil hevde at tv-en koster kr 10.000, men tar man hensyn til alternativkostnaden, koster den kr 19.487 på sju års sikt, og enda mer på lengre sikt. Etter 30 år vil pengene i indeksfondet være verdt kr 174.494. Hvis du tenker i disse baner, vil du sannsynligvis tenke deg om i hvert fall to ganger før du kjøper deg ny tv, ny iPhone eller ny bil.
Det kan være mye å hente på å kutte ut den daglige tabloidavisen eller å forhandle deg fram til lavere boliglånsrente, men som nevnt tror jeg måten du tenker på rundt det å bruke penger også er utrolig viktig. Hvordan vi tenker påvirker hvordan vi handler, som igjen påvirker hvilke resultater vi oppnår på sikt.
Ressurser
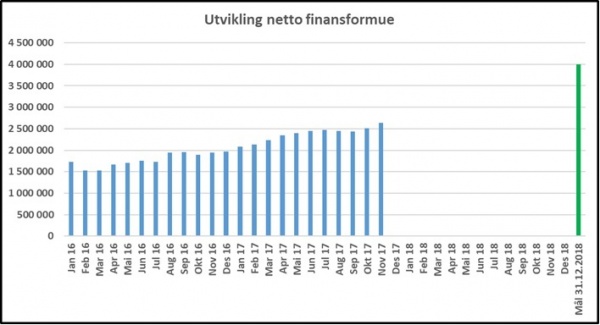
Oktober ble en meget bra måned. Jeg sparte som vanlig kr 25.000, og fikk god drahjelp fra aksjemarkedet. Dette resulterte i at min netto finansformue økte i verdi med kr 128.595 til totalt kr 2.642.159.
Grafen nedenfor viser utviklingen siden starten av 2016:
Dette er et sponset innlegg.
Trenger du penger, men er usikker på hvor du skal starte? Du er ikke den eneste. Det er gjerne lettvint å gå til nærmeste bank, søke om lån, og godta det første tilbudet man får fremlagt, men da kan det fort bli dyrt for deg.
Bankbytte sitter langt inne hos oss nordmenn. Mange er fortsatt kunder der de fikk inn konfirmasjonspengene, uten å tenke over det. I følge en undersøkelse for noen få år tilbake, hadde kun 5% byttet bank de siste årene. Hele 67% hadde hatt samme bank i over 10 år.
Hvorfor er det slik? En av grunnene er antageligvis at bytte av bankforbindelse er forbundet med mer papirarbeid, og det blir flere ting å huske på / lære seg i etterkant. Som regel koster det å tid og penger å skifte bank i form av etableringsgebyr og tinglysning. Ofte må en også dokumentere inntekt i form av lønnsslipper og selvangivelser som banken må ha inn før en kan få utbetalt lånet.
Men det kan absolutt være verdt denne tiden, for i dag er det sterk konkurranse mellom bankene og långiverne, og små nisjebanker etablerer seg med gode tilbud. Flere og flere banker utbetaler nå også lån via bankID, og dokumentasjon på lønnen kan du sende over nettet, så du trenger ikke å bruke mye tid på dette.
Nå for tiden finnes det enormt mange långivere, ikke bare i fysiske lokaler, men også over nettet. Hver av disse tilbyr forskjellig rente, etableringsgebyr og terminbeløp. Det er lett å tenke at så lenge renten er lav, så får du en god deal. Men om det månedlige terminbeløpet er høyt, hjelper det lite at renten er lav, og visa versa.
Så hvor begynner man? I vår travle hverdag har vi ikke tid til å sjekke ut hver eneste långiver og bank. Heldigvis finnes det nå flere gode nettsider som sammenligner lån for deg. De har all informasjon om gebyrer og utgifter i databasen sin, og ut ifra dine behov finner de det billigste lånet for deg.
https://financer.com/no/ er en av disse nettsidene. Financer.com eksisterer i 16 land rundt i verden. De er en finansiell tjeneste som bl.a. sammenligner lån for deg. Hos dem får du grundige sammenligninger, helt gratis. De har som mål ha absolutt alle långiverne i Norge med i sammenligningene sine, og kommer ikke til å slutte arbeidet før dette har blitt oppnådd.
Ønsker du å finne det billigste forbrukslånet for deg, kan du gå inn på https://financer.com/no/forbrukslan/. Her trenger du bare å fylle ut lånebeløpet og låneperioden du ønsker, så finner du det billigste lånet.
Den sterke konkurransen gjør at du kan spare mye penger på å sammenligne utgiftene på de forskjellige lånene. Spesielt om du ønsker et stort lån, kan små renteforskjeller gjøre en vesentlig forskjell. Flere banker tilbyr også lån til nye kunder uten etableringsgebyr for å tiltrekke seg nye kunder. Derfor lønner det seg alltid å sammenligne lånene, og ikke gå for det første tilbudet du får.
I forrige innlegg i denne serien om økonomisk uavhengighet så vi på hvor stor formue du må bygge opp før du kan si «Hasta la vista, baby!» (vil anbefale at du etterligner stemmen til Arnold Schwarzenegger når du sier det) til sjefen din. I dette innlegget skal vi se på hvor lang tid det realistisk sett vil ta å bli økonomisk uavhengig.
Vil det ta 5, 10, 15, 20 eller 30 år å bli økonomisk uavhengig? Dette er det ikke så enkelt å gi et kort svar på. Det er mange forhold som påvirker hvor lang tid det vil ta for akkurat deg. Her er de forholdene jeg anser som de viktigste:
For å unngå at dette innlegget bare blir generell synsing, har jeg gjort noen regneøvelser. Jeg har tatt utgangspunkt i en person som:
Videre forutsetter vi at vår eksempelperson har brukbar investeringskompetanse, slik at han kan klare å oppnå en årlig realavkastning (etter skatt og inflasjon) på 6 % i oppbyggingsfasen. I tabellen nedenfor framgår det hvor mange år det vil ta for denne personen å bli økonomisk uavhengig, gitt ulike sparerater (beregningene er noe forenklede).
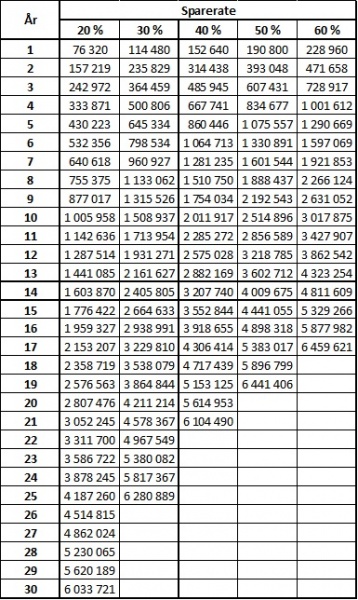
Som vi ser, så vil det selv med en sparerate på 50 % ta over 18 år å bygge opp en formue på kr 6.000.000. Dette er sannsynligvis lengre tid enn det de fleste ønsker å bruke på å bli økonomisk uavhengig, så den foreløpige konklusjonen må bli at høy sparerate i seg selv ofte ikke er nok. Her er noen tips på veien for hvordan du kan bli økonomisk uavhengig (langt) raskere:
Som vi ser, så er det ikke direkte enkelt å svare på spørsmålet om hvor lang tid det vil ta å bli økonomisk uavhengig. Men med utgangspunkt i det jeg så langt har skrevet, vil jeg her forsøke meg på noen omtrentlige anslag:
Målet med dette innlegget er selvsagt ikke å ta fra deg motet, men jeg syns det er veldig viktig at du har et realistisk bilde av hvor lang tid det vil ta å bli økonomisk uavhengig. Det positive er at du kan gjøre veldig mye selv for å nå målet raskere. Kanskje er du nyutdannet, har nettopp kjøpt deg leilighet i svindyre Oslo og ikke har noen finansielle eiendeler ennå. Da er det økonomiske utgangspunktet ditt selvsagt ikke det beste, men hvis virkelig vil og står på knallhardt for å øke både inntekten, spareraten og investeringskompetansen din framover, kan du likevel komme veldig langt på noen få år. Selv tjener jeg mer i dag, og sparer mye mer, enn det jeg så for meg at jeg ville gjøre for fem eller ti år siden. Ikke undervurder hvor mye du kan klare å utrette, men ikke vær fullstendig urealistisk heller. Rom ble ikke bygget på en dag.
Ressurser
Etter nedgang både i juli og i august, ble september en god måned. Jeg sparte som vanlig kr 25.000, og fikk i tillegg drahjelp fra aksjemarkedet slik at porteføljen min økte med kr 74.676 i verdi til totalt kr 2.513.563. Dette er første gang porteføljen min har en verdi på over to og en halv million.
Grafen nedenfor viser utviklingen siden starten av 2016.

Hvor stor formue trenger du for å kunne si at du er økonomisk uavhengig? Det skal vi se nærmere på i dette andre innlegget i serien om økonomisk uavhengighet.
En vanlig tommelfingerregel når det er snakk om økonomisk uavhengighet, er at du kan leve av avkastningen av porteføljen din når den tilsvarer 25 ganger årlig forbruk (eller 300 ganger månedlig forbruk). Hvis du anslår at du vil komme til å trenge kr 25.000 hver måned på det tidspunktet du slutter å jobbe, må du altså bygge deg opp en formue på kr 7.500.000. Hvor kommer dette tallet fra? Jeg vet ikke hvem som først regnet seg fram til denne regelen, men tanken er at dersom du har en formue som tilsvarer 25 ganger årlig forbruk, så vil du med en årlig avkastning på 4 % (etter inflasjon og skatt) kunne leve av avkastningen.
Du syns kanskje 4 % årlig avkastning høres ut som en slapp målsetting. Aksjemarkedet har jo for eksempel gitt rundt 10 %. Det stemmer, men det er flere grunner til at man bør være litt konservativ når man skal anslå hva man kan oppnå av årlig realavkastning.
Inflasjon. Selv om inflasjonen ikke utgjør så mye det enkelte år, så er den et «snikende spøkelse» som kan utgjøre mye mer enn du kanskje intuitivt tror på lang sikt. Husker du hva enkelte ting kostet da du var barn? Godteri, Donald-blader eller noe annet som opptok deg i barndommen? Med mindre du er veldig ung, vil det sannsynligvis være slik at de tingene du husker prisen på fra egen barndom koster betydelig mer i dag, uten at prisen har gått så veldig mye opp i enkeltår. Som jeg vil skrive mer om i senere innlegg om forbruk, så er det ikke sikkert at ditt forbruk trenger å stige i takt med inflasjonen. Er du litt smart når det gjelder hva du kjøper (for eksempel går det litt i bølger hva slags kjøtt som er rimelig), kan du til en viss grad snike deg litt unna inflasjonen, men fullt ut vil du selvsagt ikke klare det. Å ta høyde for en viss framtidig inflasjon bør du derfor absolutt gjøre. Husk også at selv om de fleste av dere som leser dette neppe har opplevd år med veldig stor inflasjon, så finnes det ingen garanti for at det ikke kan komme slike år en gang i framtiden.
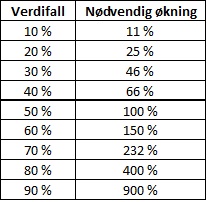
Det er stor forskjell på det å bygge seg opp en formue (da kan du med fordel investere relativt aggressivt) og det å skulle leve av avkastningen av en formue (da bør du være langt mer konservativ). En ren aksjeportefølje må du for eksempel regne med at vil falle minst 50 % i verdi enkelte år. Har du en formue på 25 ganger årlig forbruk, og den halverer seg i verdi samtidig som du fortsetter å tære på den måned for måned, vil den raskt falle så mye i verdi totalt sett at det vil ta mange år å bygge den opp igjen. Dette kan du unngå ved å ha en mer sammensatt og konservativ portefølje. La meg illustrere dette med et enkelt eksempel: En portefølje som består av kun aksjer, bør du som nevnt regne med at vil halvere seg i verdi i enkelte år. 50 % økning på enkeltår er mer uvanlig (historisk sett er det langt flere plussår enn minusår i aksjemarkedet), så la oss si at maks økning er på 30 %. Hvis du heller plasserer halvparten i aksjer og halvparten i banken (la oss si at renten øker noe framover slik at du kan oppnå 3 % rente i banken), vil maks nedgang bli på kun 24 % og maks økning bli på 17 %. Ved en nedgang på 50 %, må du opp hele 100 % før du er tilbake til utgangspunktet. Ved en nedgang på 24 %, må du opp «bare» 32 %. I tabellen nedenfor framgår det hvor mye porteføljen din må stige i verdi for å ta igjen ulike tap:
Kraftige svingninger kan være en fordel når du bygger deg opp en formue, men en stor ulempe når du skal leve av avkastningen av den. Hvis du går for en ren finansiell portefølje, ville jeg derfor ha gått for en som består både av aksjer, obligasjoner, bankinnskudd m.m. rett og slett for å redusere nedsiden. Ønsker du en portefølje med en veldig høy aksjeandel, bør du derfor sikte mot en portefølje som tilsvarer mer enn 25 ganger årlig forbruk. Har du for eksempel en formue som tilsvarer 50 ganger årlig forbruk, vil den være betydelig mer «robust» og du kan da leve med langt større årlige svingninger.
4 % årlig realavkastning kan være et greit utgangspunkt, men det finnes ikke noe fasitsvar på hva som er det beste tallet for akkurat deg. Det kommer helt an på din risikotåleranse og hvor flink du er til å investere. Desto høyere forventet avkastning du realistisk sett ser for deg at du vil klare å oppnå, jo mindre formue klarer du deg med før du kan kalle deg økonomisk uavhengig. I tabellen nedenfor framgår hvor mye du må spare opp gitt ulike forventninger til årlig avkastning (forutsetter fortsatt at du trenger kr 25.000 hver måned):
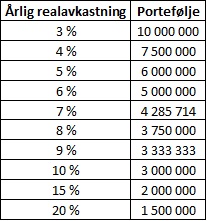
Jeg vil understreke at det er avkastning etter inflasjon og skatt vi snakker om her, så du skal være svært dyktig til å investere hvis du går noe særlig høyere enn 7-8 %. I denne sammenheng vil jeg minne om at «handlingsregelen» for bruk av midler fra Oljefondet er at det årlig ikke skal brukes mer enn 3 % (4 % fram til februar 2017). Oljefondet består når dette skrives av ca. 65 % aksjer, 32 % obligasjoner og andre rentepapirer og 3 % unoterte eiendomsinvesteringer.
Det er viktig at du bruker litt tid på å estimere et rimelig kostnadsnivå som du kan leve godt med resten av livet. Hva du bruker per i dag trenger ikke å være det beste estimatet. Du må blant annet ta høyde for om du ser for deg å øke dine faste kostnadene i vesentlig grad (av typen å kjøpe hytte, båt og lignende) en gang i framtiden. Hvis du slutter å jobbe uten hytte, men ser for deg en framtid med hytte, må du derfor spare opp til kjøp av hytte, samt estimere hvor mye det vil koste å drifte hytta hver måned (for eksempel sette av to millioner til kjøp av hytte og plusse på to tusen på levekostnadene dine hver måned til drift av den). Du må også ta høyde for større kostnader til oppussing osv. som måtte komme en gang i framtiden. Kanskje har du ikke brukt noe særlig på oppussing de siste 5-10 årene, men det betyr ikke at du helt vil klare deg uten oppussing de neste 30-40 årene. Det er svært viktig at du tenker igjennom slike ting før du sier opp jobben din.
Hvis du syns tallene nevnt så langt virker for voldsomme, så er det selvsagt også mulig å gå for delvis økonomisk uavhengighet. Dette kan være et kjempegodt alternativ for mange, selv om det ikke vil medføre like mye frihet som full økonomisk uavhengighet. Klarer du å dekke deler av dine månedlige kostnader med en deltidsjobb som du liker (og som gjerne har litt fleksible arbeidstider), kan du klare deg med en langt mindre opparbeidet formue. Et annet alternativ er å ikke bare planlegge at du skal leve av avkastningen av porteføljen din, men at du også skal bygge den gradvis ned. Utfordringen med en slik løsning er at du ikke aner hvor lenge du vil leve. Skal du gå for en slik løsning, bør du egentlig forutsette at du blir minst 100 år, og da ender du fort opp med at du må bygge deg opp en formue som er nesten like stor som den du trenger for å leve kun av avkastningen likevel.
Ressurser
August ble ikke noen spesielt god måned. Jeg sparte som vanlig kr 25.000, men porteføljen min falt i verdi med kr 5.494. Ingen stor nedgang, og absolutt ikke noe som stresser meg, men heller ikke noe å kjøpe en dyr flaske rødvin for.

2017 er det store ryddeåret når det gjelder endringer i porteføljen min. På starten av året solgte jeg en god del fondsandeler i fond som jeg ikke lenger var særlig fornøyd med og brukte midlene til å nedbetale hele boliglånet mitt. Å være gjeldsfri er skikkelig digg, så jeg vil virkelig anbefale alle å ha det som et konkret økonomisk mål (men ikke nødvendigvis som det målet som haster mest). I løpet av september vil jeg opprette en aksjesparekonto, og fullføre ryddeprosessen med å selge flere andeler i fond som jeg ikke er så fornøyd med lenger og heller kjøpe andeler i fond som jeg har mer tro på framover. Når ryddeprosessen er fullført og jeg har en portefølje som jeg syns tåler dagens lys, skal jeg vurdere å legge ut detaljene om porteføljen min på denne bloggen. Flere av dere lesere har etterlyst mer konkret informasjon om hvordan jeg investerer, og det ønsket har jeg altså etter hvert tenkt å imøtekomme.
Dette er det første av i alt 24 innlegg om økonomisk uavhengighet på denne bloggen. Planen er at denne serien skal gå over to år, med ett innlegg hver måned. Jeg har vært inne på temaet økonomisk uavhengighet mange ganger tidligere også, men i denne serien vil jeg gå mye grundigere til verks. Innleggene i denne serien vil typisk være relativt lange, men veien mot økonomisk uavhengighet er også ganske lang for de fleste av oss og det er mye jeg skal dekke, så jeg håper det er greit for deg som leser.
Hva innebærer det så å være økonomisk uavhengig? Min definisjon er at du er økonomisk uavhengig når du har så mye penger at du klarer å leve av avkastningen av (og eventuelt nedbyggingen av) formuen din. Å ha en vanlig jobb vil da være en frivillig sak, og ikke noe du er nødt til å ha for å klare deg økonomisk sett. De fleste som har satt seg som mål å bli økonomisk uavhengig, vil si at den største motivasjonen for å jobbe mot et slikt mål er den friheten det medfører å være økonomisk uavhengig, og slik er det også for meg. Hva man ønsker å fylle den fristilte tiden med varierer veldig fra person til person, men de færreste ser for seg å bare ligge på sofaen og slappe av resten av livet. Selv har jeg flere hobbyer jeg ønsker å bruke mer tid på, og jeg ønsker også en friere hverdag med mindre stress og mas.
Jeg tror sannsynligheten for å lykkes med å bli økonomisk uavhengig øker hvis du har et brennende ønske om å bli det, og du har et klart og positivt bilde av hvordan hverdagen vil arte seg når du når målet. Hvis hovedbegrunnelsen for å bli økonomisk uavhengig er at du vil rømme fra en kjedelig jobb, har du ikke de beste forutsetningene for å lykkes. Og vi snakker om et betydelig antall fristilte timer per uke. Hvis du jobber fulltid og bruker litt tid hver dag på å komme deg til og fra jobb, vil fort jobben kreve et sted mellom 40 og 50 timer av deg hver uke. Men dette er bare den direkte bruken av tid. Kanskje blir du så sliten av jobben at du bruker store deler av fritiden din på å «komme deg» i tillegg. Tar man også hensyn til disse timene, vil det for mange være slik at jobben i realiteten legger beslag på en betydelig del av den tiden man er våken hver uke. Du lever bare en gang og får ikke noen ny sjanse, så hvis denne virkelighetsbeskrivelsen passer bra for hvordan du lever per i dag, og du ikke liker tanken på å bruke tiden din på denne måten fram til du blir gammel og grå, bør du kanskje gjøre det du kan for å endre på situasjonen.
Å arbeide mot økonomisk uavhengighet mener jeg også kan være et aktuelt mål for dem som trives godt i jobben sin. Kanskje tenker du at du har en jobb du syns er helt topp, og derfor ikke ser for deg at du noen gang vil slutte å arbeide. Men er du sikker på at du mener det samme om ti år? Om 20 år? Jeg har observert mange som i 50-60 årsalderen blir skikkelig lei av jobben sin. Når man blir eldre, oppleves stadige omstillinger og krav om å lære seg nye datasystemer ofte som mye mer slitsomt enn da man var yngre, og det er ingenting som tyder på at det vil bli færre endringer i årene framover (tvert i mot), så dette problemet vil sannsynligvis bare øke. Og hvis du nå skulle være så heldig at du fortsatt elsker jobben din når du blir 50 år, vil det ikke uansett være greit å være økonomisk uavhengig? Du trenger jo ikke å slutte å jobbe av den grunn.
Veien mot økonomisk uavhengighet kan framstilles både enkelt og vanskelig. Hvis jeg imidlertid skal prøve å koke det ned til det mest grunnleggende, så handler det om å tjene mye, bruke lite og investere differansen. Det er med andre ord tre størrelser du må fokusere på:
Jeg skal ærlig innrømme at veien mot økonomisk uavhengighet ikke er enkel. Vi snakker om å bygge opp en betydelig formue, og da er vanlige privatøkonomiske råd langt ifra tilstrekkelige. I mange bøker framstilles det å bygge seg opp en formue som noe svært enkelt – spar 10 % av inntekten hver måned, invester det du sparer og ta tiden til hjelp. Rentes rente-effekten framstilles som noe nærmest magisk, og det er den for så vidt, gitt at man er villig til å bruke flere tiår på å bygge seg opp en formue. Men vi snakker om noe langt mer ambisiøst enn å sørge for en god tilleggspensjon her. Skal du klare å bli økonomisk uavhengig mens du ennå er ung, har du ikke tid til å vente på at rentes rente-effekten skal «ta av». Hvis du er en dreven finansakrobat og klarer å skape en årlig avkastning på over 20 %, vil rentes rente-effekten raskt gi god effekt, men for de fleste er det en mer realistisk tilnærming å jobbe for å skape en betydelig differanse mellom inntekt og kostnad hver måned. I neste innlegg skal jeg skrive mer om hvor høy sparerate du bør ha og hvor lang tid det vil ta å bli økonomisk uavhengig.
Selv om det å bli økonomisk uavhengig vil kreve mye av deg, så trenger du ikke vende opp/ned på livet ditt over natten for å komme i gang. Tenk stort, men begynn med noe smått og konkret. Og ikke gjør ting mer komplisert enn det de trenger å være. Hvis du stadig klarer å sette i gang nye små tiltak som enten øker spareraten din, inntekten din eller avkastningen på investeringene dine, er du på riktig vei, og framgangen din vil stadig bli bedre. Kanskje mener du at det er noe spesielt med akkurat din situasjon som gjør at du ikke kan klare å nå et slikt mål? Jobber ektefellen din deltid, har du fire barn, har du en jobb der du ikke har mulighet til å påvirke lønnen din, bor du så langt unna ting at dere er nødt til å ha to biler i familien eller har du generelt rett og slett lite energi? Det kan selvsagt være en viss trøst i ta på seg en eller flere offerhatter, men de bidrar på ingen måte til framgang i livet ditt. Og hvis du spør og graver litt, vil du fort se at de fleste av oss har et eller annet i livet vårt som gir oss grunner til å ta på offerhatter. De fleste av oss har imidlertid også noen områder der vi er bedre stilt enn det mange andre er, men de ser vi ofte bort ifra. Denne serien med innlegg skal ikke handle om selvutvikling, men jeg vil likevel flette inn noen av teknikkene fra selvutviklingslitteraturen for å hjelpe deg på veien. For å bruke en rekke klisjeer – du er nødt til å se på glasset som halvfullt (og ikke halvtomt), du er nødt til å se etter muligheter og løsninger (og ikke problemer) og du er nødt til å ha en positiv innstilling til det du driver med (og ikke være en sutrete pessimist) hvis du skal klare å bli økonomisk uavhengig.
I denne serien om økonomisk uavhengighet vil jeg gi deg en rekke tips. Sannsynligvis vil du syns at noen av tipsene er bedre enn andre. Kanskje syns du også at noen av dem er helt latterligere. Det er greit. Vi er alle ulike, så veien mot økonomisk uavhengighet vil også være ulik. Ikke avskriv alt jeg skriver om fordi det er enkelte ting du ikke er enig i. Jeg vil anbefale deg å begynne med de tipsene du syns høres best ut for akkurat deg, og se hvor langt du kommer med dem. Hvis du ikke får den framgangen du ønsker med dem, bør du imidlertid også prøve ut noen av de tipsene som du i utgangspunktet ikke liker like godt. Å bevege seg utenfor komfortsonen sin har alle godt av til tider (nok en klisje), og det gjelder også på dette området.
Ressurser
I hvert innlegg i denne serien vil jeg anbefale noen ressurser for deg som ønsker å lære mer om veien mot økonomisk uavhengighet. Jeg er ikke nødvendigvis helt enig i alt, men tror uansett det kan være nyttig for deg som leser å få flere vinklinger. Denne gangen anbefaler jeg:
Etter ni måneder med vekst, ble min netto finansformue redusert med kr 24.409 i juli. Den er nå på totalt kr 2.444.380. Jeg sparte kr 25.000 som vanlig, så nedgangen skyldes at aksjefondene mine ikke hadde noen god utvikling. Jeg ser imidlertid absolutt ikke noe dramatikk i dette. Jeg har hatt langt større nedgang enkelte måneder tidligere.
Grafen nedenfor viser utviklingen siden starten av 2016:
