Økonomisk uavhengighet – min egen reise så langt (del 1)

Så langt i denne serien av innlegg om økonomisk uavhengighet har jeg skrevet generelt om framgangsmåte og strategier. I dette og et par framtidige innlegg vil jeg skrive om min egen reise fram mot dette store målet.

Jeg har (som kjent) satt meg som mål at jeg innen 31.12.2018 skal ha bygget meg opp en netto finansformue på kr 4.000.000, og at jeg da kan slutte i min vanlige heltidsjobb. Jeg har vinglet litt fram og tilbake om hvordan jeg skal forvalte disse fire millionene når jeg slutter å arbeide, men per i dag syns jeg dette virker å være en rimelig fordeling:

  • Kr 2.100.000 på en bankkonto til sju års levekostnader (kr 25.000 i 84 måneder).
  • Kr 1.000.000 i tradingkapital (aktiv aksjehandel).
  • Kr 500.000 i et globalt indeksfond (passiv aksjeinvestering).
  • Kr 400.000 i buffer på en bankkonto.

Videre er planen at alle ekstra inntekter fra småjobber (styreverv osv.), alle renteinntekter fra bankkontoene og så videre skal tilføres tradingkapitalen de første sju årene, slik at jeg har en størst mulig sum penger til å leve av etter at de første sju årene har gått. Dette er ikke en risikofri plan, men jeg er villig til å ta en viss risiko for å realisere denne drømmen. Skulle alt skjære seg, må jeg tilbake til arbeidslivet igjen etter 10-15 år, men da har jeg forhåpentligvis i hvert fall hatt noen morsomme år. 🙂

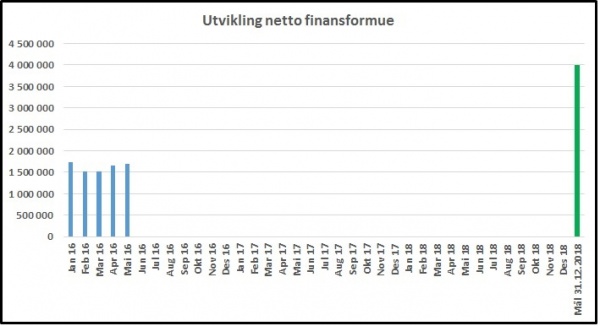
Etter mai i år er min netto finansformue på kr 1.757.000, noe som tilsvarer omtrent 44 % av målet mitt. Denne formuen er satt sammen slik:

  • I aksje- og obligasjonsfond (det aller meste i aksjefond): kr 3.122.000
  • På bufferkonto: kr 20.000
  • Boliglån: kr – 1.385.000

Markedsverdien av fondsandelene mine er omtrent kr 350.000 høyere enn det som er oppgitt ovenfor. Differansen skyldes at jeg har en god del urealisert gevinst, og at jeg derfor har trukket ifra det jeg måtte ha betalt i skatt dersom jeg hadde solgt alle fondsandelene mine i dag. Jeg syns denne måten å regne på gir det beste bildet av min faktiske netto finansformue.

Fondsandelene er delvis plassert i aktive og delvis i passive fond. Når det gjelder de aktive fondene, er det delvis snakk om fond som var vinnerfond for en tid tilbake, men som i det siste har levert middelmådig avkastning. Planen min er at jeg første halvår neste år skal selge meg ut av de fondene som jeg da er minst fornøyd med, og at jeg skal bruke disse midlene til å bli gjeldsfri. Fra 1. juli 2017 er altså planen at jeg ikke lenger skal ha noe boliglån. Da vil jeg ikke lenger ha noen månedlige rentekostnader, og jeg kan derfor øke den månedlige sparingen min med et par tusen.

I dag sparer jeg kr 21.000 i måneden. Kr 11.000 av disse bruker jeg til å betale ned på boliglånet mitt, mens kr 10.000 investerer jeg i et globalt indeksfond. Disse fondsandelene har jeg tenkt å beholde når jeg slutter å arbeide, og de inngår derfor i de kr 500.000 nevnt ovenfor som skal brukes til passiv aksjeinvestering.

Teori er en ting, mens praksis alltid blir mer komplisert. Jeg vil derfor gjerne ha kommentarer til opplegget mitt fra mine lesere. 🙂

2016 – status mai

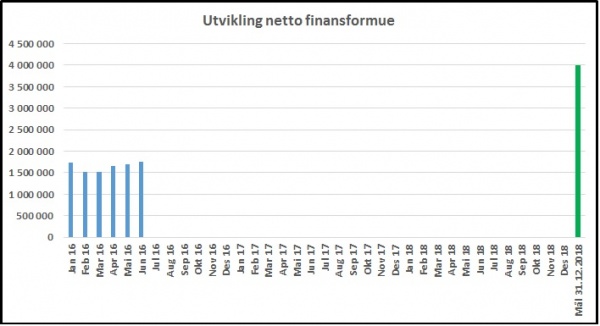
Mai ble en god måned. Jeg sparte som vanlig kr 21.000, og fikk også denne måneden litt drahjelp fra aksjemarkedet. Alt i alt økte min netto finansformue med i overkant av kr 52.000 i mai. Grafen nedenfor viser utviklingen så langt i år.

Status_mai

Økonomisk uavhengighet – kaizen

«Kaizen» er et japansk ord og betyr omtrent «forbedring» på norsk. Når det brukes som et begrep i næringslivet, betyr det imidlertid oftere et opplegg for kontinuerlig forbedring, altså at man alltid kan sikte litt høyere og bli litt bedre. Nettopp dette er tema for dette innlegget.

Hvis utgangspunktet ditt er at alt bare er rot i privatøkonomien din, så er det det å få orden på de største tingene som teller. Bruker du for eksempel mer enn du tjener hver eneste måned og har opparbeidet deg en stor kredittkortgjeld, så bør du først se på hvordan du kan kutte bo-, transport- og matkostnadene dine. Er utgangspunktet dårlig, har de fleste veldig mye å hente på disse store kostnadspostene. Når du imidlertid har fått orden på alt det grunnleggende og kanskje også klart å etablere en ganske høy sparerate, så har du i utgangspunktet flere valg:

  1. Du kan slå deg til ro med den spareraten og den inntekten du har og si til deg selv at du ikke vil klare å kutte kostnadene noe mer uten at det går utover livskvaliteten din, og at det er lite du kan gjøre for å øke inntekten din.
  2. Du kan si til deg selv at det alltid er rom for forbedringer, og at mange småting over tid kan utgjøre ganske mye.

Jeg vil anbefale at du velger løsning nummer to, og det er to grunner til det:

  1. Matematisk sett er det faktisk slik at mange småting over tid kan utgjøre ganske mye. Du kan gjøre narr av de som kutter ut kaffen på bensinstasjonen og slutter å kjøpe VG hver dag for å spare noen få kroner, men klarer du å spare kr 50 hver eneste dag, og investerer disse pengene til 10 % årlig avkastning, så har du en million etter 20 år. Eller la oss si at du klarer å forbedre deg med kun en eneste prosent hver måned framover. Da vil du få en dobling på under seks år. Ja da, seks år er ganske lang tid, men disse årene vil gå uansett, og i ettertid er det vel langt bedre å fått til en dobling enn å ikke ha fått til noen ting?
  2. Å være tilfreds med den spareraten man har klart å etablere og den inntekten man har, høres kanskje behagelig ut, men de fleste vet at det i lengden er lite fruktbart å bare befinne seg i komfortsonen sin. Jeg mener ikke at du skal bli en ufyselig streber som går over lik for å karre til deg mest mulig, men de fleste av oss yter best og har det best når vi utfordrer oss selv litt og stadig setter oss nye mål.

La meg bruke mitt eget mål for 2016 som et eksempel i denne sammenheng. I fjor sparte jeg kr 20.000 i måneden, noe som utgjorde en sparerate på om lag 50 %. Mange vil si at det er en svært høy sparerate som jeg burde være godt fornøyd med. Jeg har imidlertid satt meg et ambisiøst mål om å slutte i min vanlige jobb 31.12.2018, og vet at jeg er nødt til å øke spareraten ytterligere for å ha mulighet til å klare å nå dette målet. For 2016 satte jeg meg derfor som mål at jeg skulle øke den månedlige sparingen til kr 21.000. Jeg hadde imidlertid ikke noen opplagte store kostnadsposter som jeg kunne spare vesentlig på, så da ble det heller til at jeg måtte gå løs på mindre poster. Her er noen av de konkrete tiltakene jeg kom fram til:

  • å slutte med munnskyll
  • billigere barbering
  • billigere mobilabonnement
  • færre ferieturer til utenlandet
  • mindre internettbruk i utlandet
  • bake mer brød selv

Så langt i år har jeg fulgt opp alle disse tiltakene, og har klart å spare kr 21.000 i måneden.

Mange som bestemmer seg for å forbedre seg på et område, ser etter kvantesprangløsninger. De har sittet ti år i sofaen og spist potetgull, men leter etter en superkur som skal gjøre dem til bikinimodeller på to måneder. Eller de har opparbeidet seg en stor kredittkortgjeld og har gått skikkelig i luksusfellen, men tror at de skal få alt på stell igjen i løpet av noen måneder. I den virkelige verden er det små forbedringer over tid som er den mest realistiske løsningen. En gradvis endring mot en sunnere livsstil er for eksempel den beste oppskriften for hvordan en sofagris kan bli en spreking. Misforstå meg ikke, det finnes mange eksempler på kvantesprang også, og du skal selvsagt ikke lukke øynene for muligheter som måtte dukke opp. Tjener du i dag kr 500.000 per år, og blir sterkt oppfordret til å søke på en jobb der du kan tjene kr 800.000 per år, har du for eksempel en mulighet til å gjøre et kvantesprang. Men ikke forvent at slike muligheter skal dukke opp for ofte. De fleste av oss får kun noen få slike muligheter i løpet av livet, og ofte er det slik at det er ordtaket «it takes ten years to become an overnight success» som gjør seg gjeldende i slike situasjoner.

Jeg vil gjenta at dette ikke er tips for deg som er i et økonomisk uføre og som trenger hjelp med det mest grunnleggende. Dette er mer en måte å tenke på for deg som allerede er en «flinkis», men som fortsatt er sulten og ønsker å nå enda høyere.

Økonomisk uavhengighet – fokus

Selv om du kanskje ikke tenker over det så ofte, så er tid på mange måter din aller viktigste ressurs. Tenk deg at du fikk tilbud om å få absolutt alt du ønsker deg her i livet, men forutsetningen var at du kun fikk leve ett døgn til. Ville du ha hoppet på et slikt tilbud? Med mindre du er en usedvanlig livstrøtt person, ville du avslått dette tilbudet, for ett døgn er ikke mye å skryte av. Men selv om tid er blant våre viktigste ressurser, så er det svært mange av oss som ikke utnytter denne ressursen på en god måte. Skal du imidlertid bli økonomisk uavhengig, er du nødt til å utnytte tiden din på en god måte.

Ofte er det lettere for oss mennesker å se problemer enn muligheter, og i dette innlegget skal jeg diskutere en praktisk metode som lar deg fokusere på problemer (i hvert fall for en stund). Metoden er som følger:

  1. Ta for deg et mål du har satt deg og skriv ned alle problemer som kan oppstå på din vei mot dette målet.
  2. Lag deretter to nye lister – en der du samler de problemene som du i begrenset grad kan gjøre noe med, og en der du samler de problemene som du i stor grad kan gjøre noe med.
  3. Legg den første listen til side og bruk tiden din på de problemene som står på den andre listen.

La meg illustrere denne metoden med et eksempel. La oss si at du har satt deg et ambisiøst mål om å øke inntekten din med 25 % kommende år. Etter å ha tenkt deg litt om, kommer du fram til at følgende problemer kan hindre deg fra å nå dette målet:

  1. Arbeidsledigheten i Norge er stigende.
  2. Den generelle lønnsveksten er varslet å bli meget lav i år.
  3. Du jobber i en bedrift der «alle tjener det samme».
  4. Du har kun en inntektskilde.
  5. Fall i oljeprisen gjør at Norges gullalder er over.
  6. Du er ikke en særlig profesjonell arbeidstaker – du kommer ofte for sent til møter, du forbereder deg dårlig når du skal presentere noe og du gjør ofte private ærend i arbeidstiden.
  7. Du bruker kveldene kun på tv og sosiale medier.
  8. Du har et lavt energinivå på grunn av dårlige matvaner og mangel på mosjon.
  9. Du har ikke en mastergrad.
  10. Du hadde dårlige karakterer på skolen og har tatt en iq-test som viser at du ikke er den skarpeste kniven i skuffen.

La oss nå gruppere disse problemene i ting du kan gjøre noe med og ting du i begrenset grad kan gjøre noe med. La oss først ta de problemene som du kan gjøre lite med, i hvert fall på ett års sikt:

  1. Arbeidsledigheten i Norge er stigende.
  2. Den generelle lønnsveksten er varslet å bli meget lav i år.
  3. Fall i oljeprisen gjør at Norges gullalder er over.
  4. Du har ikke en mastergrad.
  5. Du hadde alltid dårlige karakterer på skolen og har tatt en iq-test som viser at du ikke er den skarpeste kniven i skuffen.

La oss så ta de problemene som du i stor grad selv kan løse:

  1. Du jobber i en bedrift der «alle tjener det samme».
  2. Du har kun en inntektskilde.
  3. Du er ikke en særlig profesjonell arbeidstaker – du kommer ofte for sent til møter, du forbereder deg dårlig når du skal presentere noe og du gjør ofte private ærend i arbeidstiden.
  4. Du bruker kveldene kun på tv og sosiale medier.
  5. Du har et lavt energinivå på grunn av dårlige matvaner og mangel på mosjon.

Noen av punktene er litt i grenseland her, men slik vil det typisk være. Prøv å være mest mulig realistisk og ikke glem tidshorisonten for målet (det er mye mer man kan påvirke på ti års sikt enn på ett års sikt). Hva er så poenget med denne øvelsen?

  1. Den tvinger deg til å ta av deg offerhatten og til å bruke tiden og energien din på ting som du faktisk kan påvirke og gjøre noe med.
  2. Den gir deg en oversikt over problemer som du ikke kan gjøre noe med. Selv om du ikke skal bruke tid på disse, så tror jeg det er meget nyttig å ha en slik liste. Da har du et bevisst forhold til disse problemene, framfor at de ubevisst dukker opp hver gang du i en presset situasjon trenger en bortforklaring på at du ikke har noen framgang. Disse problemene skal ikke skyves under teppet. Vi skal erkjenne at de er høyst reelle, men at vi dessverre ikke kan gjøre så mye med dem.

Dette handler til en viss grad om å være litt tøff med seg selv. «Folk flest» kan tillate seg bruke tid på å klage på været og de dårlige økonomiske tidene, men skal du bli økonomisk uavhengig, har du ikke tid til det. Folk flest kan tillate seg å sause sammen ting de kan gjøre noe med og ting de ikke kan gjøre noe med i en salig suppe, men skal du bli økonomisk uavhengig, må du velge å bruke energien din på det som faktisk betyr noe. Folk flest kan ta på seg offerhatten og nyte den sympatien man får fra andre når man har på den, men skal du bli økonomisk uavhengig, klarer du deg best uten den hatten. Jeg mener på ingen måte å rakke ned på folk flest her, men realiteten er at folk flest aldri blir økonomisk uavhengige, så du er nødt til å ta litt avstand fra det normale og gjennomsnittlige hvis du skal klare å bli økonomisk uavhengig.

Økonomisk uavhengighet – hvor mye trenger du?

Hvor mye trenger du for å kunne si «hasta la vista, baby» til sjefen din? 🙂

En nokså vanlig «tommelfingerregel» er at du kan leve av avkastningen av kapitalen din når den er 300 ganger så stor som ditt månedlige forbruk (eller 25 ganger årlig forbruk). Bruker du kr 20.000 hver måned, kan du altså leve av avkastningen dersom du sparer opp kr 6.000.000. Hvorfor akkurat så mye? Tommelfingerregelen blir ikke alltid så godt begrunnet, men her er et forsøk på forklaring fra min side. 300 ganger månedlig forbruk gjør at du må kreve en realavkastning på kapitalen din på 4 %. Dette er altså avkastning etter skatt og inflasjon. Det kan kanskje høres litt lavt ut (aksjemarkedet sies jo ofte å gi 10 % avkastning hvert år i gjennomsnitt), men egentlig er dette et relativt ambisiøst avkastningskrav. For det første vil skatt og inflasjon spise mye av avkastningen. Dette er en årlig kostnad som må dekkes. For det andre er det veldig risikabelt å kun investere i en enkelt aktivaklasse når du skal leve av kapitalen din. 100 % eksponering mot aksjemarkedet vil for eksempel ikke være noe ideell løsning. Det vil være mye bedre å ha en god del i aksjer, men i tillegg noe i eiendom og obligasjoner (eventuelt helt andre ting). Da vil risikoen reduseres, og man vil oppnå en mye jevnere avkastning (som jo er en stor fordel når man skal leve av avkastningen).

Å spare opp 300 ganger det man bruker hver måned kan kanskje høres voldsomt ut, og da særlig dersom man per i dag bruker mye per måned. Bruker du for eksempel kr 50.000 hver måned, så må du bygge opp en formue på hele kr 15.000.000. Hvis 300 ganger ditt månedlige forbruk blir en sum som er så stor at du mister litt motet, så er det et par grep du kan ta:

Du kan lære deg å leve med et lavt forbruk. Å leve på lite er for meg blitt et slags ideal, men jeg vet at ikke alle er enige med meg i dette. Samtidig tror jeg at mange har et høyt forbruk uten at det gir dem noe økt livskvalitet, så jeg er overbevist om at mange lurer seg selv på dette området. Vi har alle ulike erfaringer, men livet har i hvert fall lært meg at man ikke blir lykkelig av å stadig kjøpe nye ting. Tvert imot. Jeg kjenner mange som stresser rundt og har et svært høyt forbruk, men som opplagt ikke er særlig fornøyd med tilværelsen. Misforstå meg ikke, jeg er på ingen måte noen asket. Men for meg er det slik at det er opplevelser som gir livet mening, ikke det å stadig kjøpe noe nytt. Nå trenger selvsagt ikke opplevelser å være gratis. Noen er det, sånn som den gleden det gir en når en får et skikkelig smil fra en fire måneder gammel baby. Andre opplevelser koster litt penger, slik som pizza og øl med gode kompiser en lørdags kveld (luksus for en småbarnsfar), mens andre opplevelser kan koste mye penger, sånn som å dra for å oppleve Uluru (Ayers Rock) i Australia. Jeg har både fått en baby til å smile, spist pizza og drukket øl med gode kompiser og opplevd Uluru, og ville slett ikke byttet disse opplevelsene mot for eksempel en ny iPhone (selv om den jeg har begynner å få noen alderdomstendenser). En bonus ved å leve på lite er forresten at dette er noe av det mest effektive du kan gjøre dersom du er opptatt av å ta vare på miljøet.

En annen side ved dette er at mange sannsynligvis kan klare seg med en god del mindre når de slutter å arbeide. Når det er snakk om jobb, tenker mange kun på inntektssiden, men for mange har jobben også en stor relativt stor kostnadsside. Hva slags kostnader det er snakk om vil variere fra jobb til jobb, men her er noen eksempler på jobbrelaterte kostnader:

  • Man må ha to biler i husholdningen, selv om man bare trenger en på fritiden.
  • Det koster kr 1.000 hver måned å parkere bilen på jobben.
  • Jobben krever at man har andre (og dyrere) klær enn de man egentlig liker å gå med.
  • Jobben legger beslag på så mye tid at man kjøper hjelp i hjemmet (for eksempel hjelp til husvask, maling av huset og så videre).
  • Jobben gjør en så stresset at man er nødt til å gå til behandling (for eksempel massasje) hver uke.
  • Jobben gjør en så stresset og utsatt for sykdom at man stadig må kjøpe medisiner.
  • Jobben gjør en så sliten at man ikke har noe overskudd til å leke med ungene på ettermiddagen. I stedet sender man dem stadig på kino eller på bowling for å få litt ro i huset.
  • Jobben legger beslag på så mye tid at man nesten aldri er hjemme. Den stadige dårlige samvittigheten gjør at man kjøper dyre gullsmykker til kona og masse dyre leker til ungene.

Ok, jeg setter det litt på spissen her, men håper du tar poenget. Selv om jobben din gjør at du hver måned får kr 30.000 inn på konto, så betyr ikke det nødvendigvis at hele beløpet er fritt disponibelt. Hvis kr 3.000 av disse går med til å dekke kostnader som du ikke ville hatt dersom du ikke hadde hatt akkurat den jobben, så er den egentlige inntekten 10 % lavere enn den utbetalte lønnen.

Du kan slutte i din vanlige jobb, men likevel jobbe litt. En annen måte å redusere det beløpet du trenger før du kan slutte å arbeide på, er rett og slett å belage seg på at du fortsatt skal jobbe litt. Da kan du leve av en kombinasjon av avkastningen av kapitalen din og noe aktiv arbeidsinntekt. La oss si at du har funnet ut at du vil trenger kr 25.000 hver måned når du slutter å arbeide. Ganger du kr 25.000 med 300, kommer du da fram til at du vil trenge kr 7.500.000 før du kan slutte i jobben. Etter å ha tenkt deg litt om, kommer du imidlertid fram til at det kan være greit å fortsatt ha en viss tilknytning til arbeidslivet, og at du kan tenke deg å jobbe noen få timer hver uke. Hvis en slik deltidsjobb kan gi kr 10.000 utbetalt hver måned, reduseres det du trenger av avkastning fra kapitalen din til kr 17.000, og det beløpet du må spare opp før du slutter i din vanlige jobb reduseres til kr 4.500.000.

Hvis man ønsker å fortsette å jobbe litt, er det et par ting man bør legge vekt på:

  1. Finn noe du trives med. Å gå fra en 40-timersjobb man trives brukbart med til en 15-timersjobb man hater er ingen god løsning. Det ideelle er å finne noe som man interesserer seg for og som man syns det er meningsfullt å bruke tid på.
  2. Fleksibilitet. For meg personlig er den største fordelen med å være økonomisk uavhengig at man får mye mer frihet. Frihet til å gjøre det man vil og frihet til å bestemme over egen tid. Den ideelle deltidsjobb vil derfor være en der du selv kan bestemme når du skal jobbe. Det kan selvsagt være vanskelig å finne en slik jobb, men jeg ville i hvert fall ikke ha basert meg på en jobb som hadde krevd at jeg måtte være fysisk tilstede hver mandag, onsdag og søndag kl. 10.00 – 14.00 hver uke.

Hva er så min egen plan? Som jeg har nevnt tidligere, så har jeg satt meg som mål at jeg innen 31.12.2018 skal ha bygd opp en netto finansformue på kr 4.000.000, og at jeg da kan slutte i min vanlige jobb. Deler du kr 4.000.000 på 300, får du imidlertid kun kr 13.333, og dette er mindre enn det jeg ser for meg å klare meg på hver måned. Her er min plan for hvordan jeg skal kompensere for at jeg ikke helt og holdent kan leve av 4 % avkastning av kapitalen min:

  • Jeg har et par styreverv. Arbeidsinnsatsen her ligger i selve styremøtene og det å forberede seg til disse møtene. Selve styremøtene er kun noen få ganger i året, og jeg får vite når de skal være lang tid i forveien. Disse lar seg derfor lett innpasse i en ellers fri tilværelse. Det har også blitt mer og mer vanlig at noen av styremedlemmene deltar via Skype, slik at det ikke er et absolutt must at alle er samlet i samme rom. Forberedelsene til styremøtene kan selvsagt gjøres hvor som helst. Styrevervene mine gir meg mye. De gjør at jeg møter interessante mennesker og at jeg opprettholder en viss kontakt med næringslivet. Jeg ser derfor for meg å fortsette med styreverv (og gjerne ta på meg enda flere) når jeg slutter å arbeide.
  • Blogging. Per i dag har jeg ikke de store inntektene fra denne bloggen, men jeg elsker å skrive, så ved litt mer innsats og en mer profesjonell blogg, tror jeg at jeg kan øke disse inntektene. Dette er selvsagt også en type jobb som kan utføres hvor som helst i verden.
  • Aktiv investering. Jeg er godt over middels interessert i aksjer og andre aktivaklasser, og tror at jeg ved å bruke noen få timer per uke på mine investeringer kan klare å oppnå en avkastning som ligger en god del over 4 %. Klarer jeg for eksempel å oppnå en realavkastning på 6 % (som jeg anser som ambisiøst, men realistisk), så vil den månedlige gjennomsnittsavkastningen bli på kr 20.000, som er omtrent det jeg bruker per i dag hver måned.
  • Drittjobber i perioder hvis nødvendig. Motivasjonen min for å slutte å jobbe er stor, så jeg er innstilt på å ta en viss risiko. Skulle ting skjære seg skikkelig, er jeg innstilt på å ta noen drittjobber i kortere perioder for å spe på inntekten min. Jeg er overhodet ikke noe snobbete på dette området.

I tillegg til punktene for å spe på inntektene ovenfor, har jeg tenkt på tiltak som gjør at kostnadsnivået mitt ikke trenger å være høyere enn det må være når jeg slutter å jobbe. Det viktigste jeg har kommet fram til her er at jeg ikke skal ha noen nært forestående prosjekter på huset og i hagen når jeg slutter å jobbe, og at jeg på forhånd skal kjøpe inn nye klær og nytt utstyr (mobiltelefon, pc, sportsutstyr osv.) som gjør at kostnadene mine til slikt vil bli svært lave de første årene.

Jeg vil understreke at min drømmetilværelse ikke vil være å sitte å vifte med tærne på en strand på Mauritius. Min drømmetilværelse er et aktiv liv, men et liv der jeg er herre over egen tid. Planen min er derfor tilpasset mitt syn på en ønsket framtid, og trenger slett ikke å passe med ditt syn på dette.

Økonomisk uavhengighet – hvordan komme videre?

Jeg hadde i utgangspunktet tenkt å skrive et innlegg om hvordan man kommer i gang med det å jobbe for å bli økonomisk uavhengig. Så begynte jeg å tenke på at de fleste som leser disse innleggene sannsynligvis allerede har kommet i gang, så da valgte jeg heller å vinkle dette litt annerledes. 🙂

La meg innledningsvis si litt om tre «grunnregler» som gjelder for deg som ønsker å bli økonomisk uavhengig:

  1. «Vanlige» spareråd er ikke nok. Det vanlige rådet om å spare 10 % av utbetalt inntekt hver måned er for eksempel langt ifra tilstrekkelig for å bli økonomisk uavhengig.
  2. Det finnes alltid et høyere nivå å sikte etter. Selv om du allerede spiller i elitedivisjon, er det fremdeles noen ferdigheter du kan videreutvikle.
  3. Du må våge å skille deg ut. Dette er viktig. De aller fleste blir aldri økonomisk uavhengige, og for mange skyldes det at de ikke tør å skille seg ut fra alle andre. Dersom du lever som alle andre og er opptatt av at du alltid skal ha det alle andre har, så har du et dårlig utgangspunkt. Be the exception! 🙂

Selv om jeg tror at de fleste av dere som leser dette har kommet i gang, så er det samtidig mest sannsynlig slik at det er høyst forskjellig hvor langt dere har kommet. Nedenfor følger derfor noen tips for hva jeg vil anbefale dere å jobbe videre med, avhengig av hvor langt dere har kommet.

Gruppe 1 – Sparerate på 10-20 % og inntekt på under kr 500.000

  • Dersom du befinner deg i denne gruppen, vil jeg anbefale at du prioriterer over alt annet å øke spareraten til minst 20 %. Om du velger å øke inntekten eller kutte kostnadene for å klare dette er av mindre betydning, men jeg vil si at du ikke seriøst er i gang med å jobbe for økonomisk uavhengighet før du minst setter av 20 % av utbetalt inntekt hver måned til dette målet.
  • Når du har klart å øke spareraten til minst 20 %, ville jeg gradvis ha jobbet med både inntekts- og kostnadssiden for å øke spareraten ytterligere over tid.

Gruppe 2 – Sparerate på 20-40 % og inntekt på mellom kr 500.000 og 800.000

  • Dersom du befinner deg i denne gruppen, er du allerede godt i gang, og du har både relativt høy sparerate og inntekt. Også for denne gruppen vil jeg anbefale å gradvis jobbe både med inntekts- og kostnadssiden for å øke spareraten ytterligere over tid.
  • I tillegg til å øke spareraten, bør de som befinner seg i denne gruppen utvikle sin investeringskompetanse. Les bøker og blogger om investeringer i aksjer, eiendom, rentepapirer og så videre, og lær av egne investeringserfaringer.

Gruppe 3 – Sparerate på over 40 % og inntekt på over kr 800.000

  • De få av dere som befinner dere i denne gruppen, har kommet veldig godt i gang. Vær stolt av det du har klart å utrette, men sikt mot å bli enda bedre.
  • Fremdeles er det spareraten som ruler dette spillet, så jobb for at denne skal bli enda høyere. Men i motsetning til de i de andre gruppene, vil jeg først og fremst anbefale de i denne gruppen med å jobbe for å øke inntektene (samtidig som man ikke øker kostnadene). Hva har du gjort for å klare å oppnå den høye inntekten du har, og hva kan du gjøre for å komme deg opp på et enda høyere nivå?
  • For de i denne gruppen vil jeg også anbefale at man begynner å se seg om etter flere inntektskilder. Det aller viktigste er og blir den samlede inntekten, men i mange jobber er det begrenset hvor høy inntekt man kan oppnå, og da kan det å skaffe seg flere inntektskilder både være med på å øke totalinntekten og virke risikoreduserende.
  • Befinner du deg i denne gruppen, vil formuen din vokse i et relativt hurtig tempo, så det er svært viktig at du leser deg skikkelig opp på hvordan du kan investere pengene. Les minst en pengebok i måneden, lag oppsummeringer og bruk andre former for aktiv læring.

Som du ser, så avhenger mine råd av hvor langt du har kommet. I starten handler dette mye om å få kontroll på kostnadene, slik at man kommer i gang med å spare. Etter hvert vil man få det å holde kostnadene nede «i blodet» (selv om noen av oss stadig trenger en påminnelse), og da bør man fokusere mer og mer på det å øke inntektene. Samtidig bør man øke sin investeringskompetanse, slik at denne er god når man begynner å forvalte større summer. Jeg tror det er viktig å ikke tulle til rekkefølgen for mye her. Noen sier for eksempel at man ikke ønsker å kutte kostnadene, men heller ønsker å bli økonomisk uavhengige kun ved å øke inntektene. Dette kan jo høres forlokkende ut, men problemet hvis man ikke passer på kostnadssiden er at man fort blir offer for «Parkinsons lov». Brukt i denne sammenheng sier denne loven at kostnadene «følger» etter inntektene. Klarer man å øke inntektene, vil altså kostnadene automatisk også øke, fordi det stadig dukker opp nye ting å bruke penger på. Den forlokkende ideen om å bli økonomisk uavhengig kun ved å fokuserer på inntektssiden, fører altså til at man aldri kommer skikkelig i gang.

Når det gjelder min egen situasjon, så får jeg i gjennomsnitt utbetalt om lag kr 40.000 per måned, og sparer litt over halvparten av dette. Investeringskompetansen min vurderer jeg som god, men den kan selvsagt alltid bli bedre. Mitt hovedfokus for tiden går på det å øke inntekten min, fordi det er der jeg har mest å hente.

Hvordan ligger du an, og hva er ditt neste steg?

2016 – Status mars

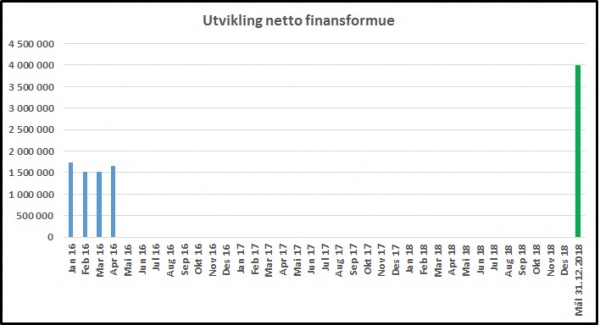
Mars ble en god måned. Jeg sparte kr 21.000 og i tillegg fikk jeg drahjelp fra aksjemarkedet. Totalt sett økte min netto finansformue med kr 143.000 i mars.

Grafen nedenfor viser utviklingen så langt i år.

Status_april

Økonomisk uavhengighet – den fjerde nøkkelen

Som tidligere nevnt finnes det fire nøkler til økonomisk uavhengighet:

  1. Høy (og økende) sparerate
  2. Høy (og økende) inntekt
  3. Fornuftig pengeplassering
  4. Mental styrke

Hvis du hadde vært en robot, så hadde det holdt med de tre første nøklene. Dette er nemlig de «tekniske» nøklene. Men du er ikke en robot, men et menneske, med de styrker og svakheter som det fører med seg. 🙂 Nøkkel fire har jeg derfor kalt for mental styrke, og i dette innlegget skal jeg skrive om viktigheten av denne nøkkelen.

La oss starte med fem ting som du med fordel kan øve deg på for å utvikle din mentale styrke:

  1. Du må utvikle selvdisiplinen din. Selvdisiplin kan sies å være evnen til å gjøre det man vet man bør gjøre, uansett om man føler for å gjøre det eller ikke. La oss si at du har lest noen innlegg på denne bloggen eller en god økonomibok, og nå har satt som mål å begynne å arbeide for å bli økonomisk uavhengig. Du vet altså hva du skal gjøre for å komme i gang, men av en eller annen grunn gjør du det ikke likevel. Kanskje kjøper du deg heller en ny bok om samme tema og leser den i stedet. Eller du blir med gutta på byen og sløser bort tusen kroner på det. Eller går på en dyr restaurant og spiser middag i stedet for å lage noe hjemme. Det kan være mange årsaker til at vi velger å gjøre andre ting enn det vi vet vi egentlig burde gjøre, men mangel på selvdisiplin er sannsynligvis den viktigste.
  2. Du må legge mer vekt på de langsiktige konsekvensene av sine handlinger enn de kortsiktige. Hva er mest behagelig – å spise en stor pizza med ekstra mye ost og pepperoni på og drikke øl eller å ta en joggetur? 😀 Jeg må innrømme at jeg digger pizza og øl, og jeg unner meg det en gang i blant, men ikke særlig ofte. Jeg vet at de langsiktige konsekvensene av et dårlig kosthold kan være bokstavelig talt fatale på lang sikt, så jeg velger å spise relativt sunt det meste av tiden. Og jeg velger å trene, selv om jeg slett ikke alltid syns at det er så fryktelig morsomt (etter ei skikkelig treningsøkt føler jeg meg imidlertid alltid helt på topp). Jeg velger også å bruke mindre enn halvparten av det jeg tjener hver måned, selv om det stadig dukker opp ting som jeg kunne tenkt meg å kjøpe. Ok, ingen av oss vet hvor lenge vi blir på denne jorden, og vi skal selvsagt ikke lide oss gjennom tilværelsen for å få det superflott om ti år. Men det er et viktig skille mellom dem som klarer å skape noe stort og dem som ikke gjør det her. Legger du for mye vekt på å ha det behagelig her og nå, er det veldig vanskelig å skape noe stort på sikt.
  3. De må se på glasset som halvfullt. Jeg blir stadig forundret over hvor stor forskjell det er på oss mennesker når det gjelder hvor positiv vi klarer å være i ulike situasjoner. Noen av oss har opplevd helt forferdelige ting, men klarer likevel å finne mening med tilværelsen og se positivt på det meste, mens andre som egentlig ikke har noen grunn til å klage, likevel bruker store deler av dagen sin til å gjøre det. Det finnes stort sett både noe positivt og noe negativt med de fleste situasjoner og opplevelser. Lær deg å fokusere mest på de positive sidene, og alt vil føles enklere. Det ligger også i dette at du ikke må henge deg opp i hverdagslivets småproblemer. Noen er ekstremt flinke til å blåse opp ethvert lite problem til noe personlig og kjempestort. Skal du bli økonomisk uavhengig, har du ikke tid til det. 🙂
  4. Du må møte opp. Det er viktig å være der det skjer, slik at man kan utnytte de mulighetene som måtte dukke opp. Har man for eksempel veldig mye fravær fra jobben av ulike grunner, så er dette opplagt noe som på sikt kan føre til dårligere lønnsutvikling. Nå kan det selvsagt være mange grunner til at man må være borte fra jobben, men de som er mentalt sterke møter opp så lenge det er mulig.
  5. Du må aldri gi opp. Til slutt er det særdeles viktig å ikke gi opp. Hvis du lever et aktivt liv, vil det alltid dukke opp nye utfordringer og hindringer på din vei. Og det er helt normalt at det tar lenger tid å nå store mål enn det man opprinnelig planlegger. Men så lenge du beveger deg i riktig retning, vil du komme fram, gitt at du ikke gir opp (og at du holder deg i live, så klart). Det krever mental styrke å ikke gi opp når det stormer som verst rundt deg, men det er de som våger å stå på videre som på sikt virkelig klarer å skape noe stort.

Å utvikle din mentale styrke er noe du aldri vil bli ferdig med. Du kan alltid bli litt bedre, og hvis du mister fokus, kan du fort ta mange skritt i feil retning på kort tid. For min egen del er dette en kontinuerlig kamp. Jeg har en del eksempler på at jeg har vist god mental styrke – jeg har holdt en god presentasjon på jobb selv om feberen herjet i kroppen, jeg har karret meg på trening selv når syke unger har holdt meg oppe nesten hele natten og jeg har sagt nei til å bli med på festligheter fordi jeg måtte være opplagt dagen etterpå. Men jeg har også mange eksempler på at jeg har mange menneskelige svakheter og ikke gjør det jeg bør gjøre – jeg er for glad i søt mat og drikke, jeg bruker for mye tid på sosiale medier og jeg kan til tider være fæl til å utsette vanskelige oppgaver eller beslutninger. Jeg mener ikke at man skal være for hard med seg selv. Gjort er gjort og spist er spist. La fortid være fortid og konsentrer deg om hva du skal gjøre framover. Samtidig vet jeg at det gir en skikkelig godfølelse å være mentalt sterk. For en tid tilbake hadde jeg for eksempel en skikkelig travel uke på jobb. Jeg klarte likevel å finne litt tid til å trene og til å være sammen med ungene. Når fredagskvelden kom, var jeg helt utslitt, men da var det utrolig deilig å slenge seg på sofaen og se en film og vite at jeg hadde hatt en produktiv og flott uke. Andre uker yter jeg bare sånn passe på jobb, har alt for lav terskel til å bruke tv-en som barnevakt og sløser bort for mye tid på å sitte å stirre på mobiltelefonen. Da er det slett ikke like flott å sitte der på fredagskvelden og vite at du har kastet bort mye av uken. Vi mennesker er sammensatte vesener, og vi må ta hensyn til både fornuft og følelser når vi handler. Men en ting er sikkert – det lønner seg på sikt å ha god mental styrke! 🙂

Skal du bli en vinner med penger, må du utvikle en vinnerskalle. Og jeg mener en person med vinnerskalle er en person som har god selvdisiplin, legger mest vekt på de langsiktige konsekvensene av sine handlinger, ser på glasset som halvfullt, som møter opp og som aldri gir opp. I hvor stor grad er du en slik person? 🙂

Økonomisk uavhengighet – den tredje nøkkelen

Som tidligere nevnt finnes det fire nøkler til økonomisk uavhengighet:

  1. Høy (og økende) sparerate
  2. Høy (og økende) inntekt
  3. Fornuftig pengeplassering
  4. Mental styrke

I dette innlegget skal vi se på den tredje nøkkelen, som jeg har kalt for fornuftig pengeplassering.

Når du har klart å øke både spareraten og inntekten din, vil du hver måned ha penger til overs som du kan investere. Spørsmålet blir da hvordan en som har satt seg som mål å bli økonomisk uavhengig bør investere. Som med det meste annet som gjelder penger, så finnes det ikke noe fasitsvar, men jeg skal i dette innlegget si litt om hva jeg tenker om dette.

Setter vi det på spissen, kan vi dele oss mennesker inn i tre hovedgrupper når det gjelder pengeplassering:

  1. Den irrasjonelle og impulsive. Den irrasjonelle og impulsive investor lar seg styre av de tre kreftene håp, frykt og grådighet når han investerer. Han lar følelsene i stor grad styre hva han investerer i og hvordan han følger opp sine investeringer. Han har ingen langsiktig plan, han har ikke orket å lese seg opp på teorien og han tror gjerne at han skal klare å bli en god investor kun fordi at han har talent for slikt. Den irrasjonelle og impulsive investor oppnår svært lav avkastning på sine investeringer.
  2. Den fornuftige. Den fornuftige investor har lest teorien, og følger akademikernes råd. Han tar i stor grad hensyn til kostnadene når han investerer, og har lite tro på aktiv forvaltning av penger. Han har et langsiktig perspektiv og mener at indeksfond og andre lavkostprodukter er de beste valgene på sikt. Den fornuftige investor kombinerer gjerne det å betale ned boliglånet med det å spare i et globalt aksjeindeksfond, og oppnår brukbar avkastning på sikt.
  3. Den velinformerte og aktive. Den velinformerte og aktive investor har lest teorien, men han ser at akademisk litteratur på dette området har sine svakheter og at det er mulig å gjøre det bedre enn gjennomsnittet dersom man er villig til å finne ut hvordan. Han begrenser seg ikke til aksjemarkedet, men følger også med på eiendomsmarkedet, derivatmarkedet og rentemarkedet. Han er villig til å lære, tar kalkulert risiko og bruker flere timer hver eneste måned på sine investeringer. Den velinformerte og aktive investor klarer å slå markedet på sikt, selv om han i enkelte perioder taper mot indeksen.

Jeg tar det som en selvfølge at leserne av denne bloggen ikke er, og i hvert fall ikke ønsker å være, av den irrasjonelle og impulsive typen. Jeg mener videre at man kan oppnå økonomisk uavhengighet både ved å være av den fornuftige typen og ved å være av den velinformerte og aktive typen. Hvilken gruppe du ønsker å tilhøre avhenger mye av dine interesser, men også av hvor høy aktiv inntekt du klarer å oppnå. Med dette mener jeg at dersom du har en jobb som gjør at du kan jobbe mye og oppnå en veldig høy inntekt (typisk over en million kroner i årlig inntekt), så ville jeg primært ha satset på passiv investering (for eksempel indeksfond), i hvert fall i en startfase. Har du inntekt som gjør at du hver måned kan klare å investere flere titusen, er det ikke nødvendig å prøve å slå markedet. Har du tid og overskudd er det selvsagt ikke noe i veien for at du kan prøve, men ikke la dette gå på bekostning av det å oppnå en høy aktiv arbeidsinntekt. Arbeidsmarkedet er i stadig endring. En lege har for eksempel relativt høy status ennå, men den er langt lavere enn den var for noen tiår siden. Ikke ta det som en selvfølge at din kompetanse vil bli like høyt verdsatt i framtiden som den er i dag. Er du i en posisjon der du kan jobbe mye og tjene mye penger, så utnytt derfor dette til det fulle. I perioder av livet har jeg ingen skrupler med å «følge pengene», og når målet er økonomisk uavhengighet bør du absolutt tenke litt slik. Det finnes mange eksempler på svært intelligente personer med høy utdannelse og høy lønn, som har sløst bort store summer på idiotiske investeringer. Det er vanskelig å kombinerer en 70 timers arbeidsuke med det å bli knallgod til å investere. Noen få klarer det, men de fleste vil gape over for mye hvis de prøver på noe slikt.

Har du imidlertid en middels inntekt og begrensede muligheter til å jobbe ekstra mye, så syns jeg godt du kan sette av tid til å øke din investeringskompetanse. Det finnes haugevis av bøker på dette området, men bøker har en begrenset verdi. Skal du bli skikkelig god, må du både lese og øve deg med faktiske penger. Å «papirtrade» høres kanskje smart ut, men i praksis opptrer mange av oss helt forskjellig fra idealet når vi har investert ekte penger. Jeg vil likevel anbefale at du går gradvis fram. La meg illustrere dette med et eksempel. La oss si at du i dag ikke har noe særlig erfaring med det å investere penger, du har et boliglån og du har etter litt innsats klart oppnå en sparerate på 30 %, som utgjør kr 9.000 hver måned. I en startfase vil jeg da si at en slik fordeling kan være fornuftig:

  1. Kr 3.000 til nedbetaling av boliglån.
  2. Kr 3.000 til passiv investering i et globalt indeksfond.
  3. Kr 3.000 til aktiv investering i enkeltaksjer, aktive fond, eiendom, derivater, obligasjoner osv.

Etter hvert som boliglånet blir nedbetalt og du ser at du klarer å slå markedet med dine aktive investeringer, kan en større og større andel av det du sparer hver måned gå til aktiv investering. Men her er det viktig å være dønn ærlig med deg selv. Dersom du over år ser at du oppnår en høyere avkastning i indeksfondet enn du gjør med de pengene du investerer aktivt, bør du slett ikke øke andelen som går til aktiv investering. Du bør ha et kritisk blikk på dette, og alltid søke å allokere mest midler der hvor det er mest å hente. Hvis ikke lurer du deg selv og oppnår en lavere avkastning enn det du kunne ha oppnådd.

Når det gjelder mer selv, så er jeg for tiden en mellomting mellom den fornuftige og den velinformerte og aktive investor. Jeg har en god del penger i aktive fond. Over tid har flere av disse klart å slå indeksen, selv om noen av dem de siste par årene har ligget litt bak. Jeg har stadig opp til vurdering om jeg skal selge meg ned eller ut av de fondene som presterer dårligst. Nye penger bruker jeg delvis til å nedbetale boliglånet mitt, og delvis til å investere i et globalt indeksfond. Når jeg investerer hver måned, tar jeg til en viss grad hensyn til hvordan markedet har utviklet seg, og vekter meg opp på aksjer når markedet har falt markant. Dette er en aktiv investeringsteknikk, selv om den ikke krever så alt for mye tid. Jeg skulle gjerne ha brukt mer tid på mine investeringer, men har funnet ut at jeg for tiden heller ønsker å bruke tiden min på å skape en størst mulig aktiv inntekt. Jeg kommer imidlertid til gradvis å øke tiden jeg bruker på mine investeringer, og når jeg slutter å jobbe den 31.12.2018 er jeg innstilt på å bruke noen timer hver uke på dette.