Økonomisk uavhengighet – den andre nøkkelen

I forrige innlegg skrev jeg at det finnes fire nøkler til økonomisk uavhengighet:

  1. Høy (og økende) sparerate
  2. Høy (og økende) inntekt
  3. Fornuftig pengeplassering
  4. Mental styrke

Den andre nøkkelen er høy (og økende) inntekt, og i dette innlegget skal jeg diskutere litt nærmere hvorfor denne nøkkelen er så viktig.

Å få god kontroll på kostnadene, og dermed oppnå en høy sparerate med nåværende inntektsnivå, er en veldig viktig og god start. Men det finnes grenser for hvor mye man kan kutte kostnadene. De kan under ingen omstendigheter kuttes til lavere enn null, og da har man ikke tatt hensyn til at man trenger et minimum til mat og husvære. Det finnes imidlertid ikke noe tak for hvor høy inntekt man kan oppnå. Ok da, det finnes selvsagt et tak. Du kan ikke ha en høyere inntekt enn alle pengene som finnes i hele verden, men inntekten kan i hvert fall bli veldig høy. Tenk på hvor høy sparerate du kunne ha hatt dersom du ikke brukte noe mer enn du gjør i dag, men tjente dobbelt så mye. For ikke å snakke om ti ganger så mye. Eller hundre ganger så mye. «The sky is the limit» når det gjelder inntekt.

En felle man må passe seg for når man øker inntekten, er det som kalles «livsstilsinflasjon». Mange bruker omtrent det de tjener uansett hvor mye inntekten øker. Ikke noe galt i det i seg selv, men hvis målet er å bli økonomisk uavhengig, må man øke spareraten, og ikke forbruket.

Å øke inntekten kan være krevende, men har du tro på at det er mulig og er villig til å stå på for å klare det, så er det fullt mulig. Her er noen ideer om hvordan du kan gå fram for å øke inntekten:

  1. Bli mer verdifull der du er. Det er ikke alltid at det er nødvendig å skifte jobb for å øke inntekten. Finn ut hva som kan gjøre deg mer verdifull for din nåværende arbeidsgiver, og invester noen timer i å bli en mer verdsatt arbeidstaker.
  2. Lær deg å si nei. Å bli økonomisk uavhengig vil kreve mye av deg, og det vil kreve at du er kritisk til hva du bruker tiden din på. Sier du ja til alle forespørsler, vil du fort bli en person som er travelt opptatt, men som ikke får utrettet så mye. Jobber du mindre enn 40 timer hver uke, gjør du ikke det du kan for å bli økonomisk uavhengig. De fleste som har klart å bli økonomisk uavhengige, har i perioder av livet arbeidet vesentlig mer enn det den vanlige arbeidstaker gjør.
  3. Bytt jobb. Jobber man i det offentlige eller i et selskap med lav eller moderat lønnsomhet, kan det være vanskelig å få igjennom et krav om økt lønn. Det kan da være en god ide å se om det finnes andre selskaper som er villige til å betale mer for din kompetanse.
  4. Utfordre komfortsonen din. Mange har uskrevne «regler» for ting de ikke vil gjøre i en jobb. Noen vil ikke reise mye, noen vil ikke ha personalansvar, noen vil ikke ta en jobb der arbeidsspråket er engelsk og så videre. Til en viss grad er det greit å ha slike regler, men tenk nøye over om noen av dem hindrer deg fra å oppnå en høyere lønn.
  5. Vær profesjonell. Uavhengig av hvilken formell kompetanse du har, så kan det være mye å hente på å være en skikkelig profesjonell arbeidstaker. Bli en arbeidstaker som holder det du lover, møter presis, har en positiv innstilling, ikke snakker dritt om andre (inkludert sjefen) og så videre. Mange lar småting som lett lar seg korrigere ødelegge for egen lønnsutvikling.
  6. En jobb nummer to. Hvis du har mulighet for å jobbe mye, kan det være en god ide å ta en jobb nummer to. I de fleste tilfeller vil den første inntekten være nok til å dekke alle kostnader, slik at inntekt nummer to i sin helhet kan brukes til sparing.
  7. Utnytt de nye mulighetene i delingsøkonomien. Har du en bil du bruker lite, eller et rom i huset eller leiligheten som kan leies ut i kortere perioder? Delingsøkonomien gir muligeter for nye inntekteskilder, så finn ut om dette kan være noe for deg.
  8. Tjen penger på nettet. Jeg tjener svært lite penger på denne bloggen (det er snakk om noen få tusen per år), men hvis du investerer litt tid i å lære deg hvordan du kan tjene penger på nettet, er mulighetene gode for å klare det. Men ikke forvent veldig lettjente penger. En viss innsats må du legge inn.
  9. Styreverv. Styreverv kan være berikende på mange måter. Du får et overordnet og helhetlig blikk på den bedriften eller organisasjonen du sitter i styret til, du møter andre oppegående (som regel) mennesker og du får utbetalt styrehonorar. Jeg har sittet i flere styrer og har alltid lært noe nytt.
  10. Selg unna ting du ikke trenger. Det har aldri vært lettere eller billigere å selge ting på nettet. Mange kjøper seg stadig nye ting, men orker ikke å selge når det er ting de ikke har bruk for lenger. Selv har jeg nylig hatt en rydderunde der jeg la ut en god del ting på finn.no, og fikk inn noen tusen kroner på det. Ikke de helt store summene, men det var uansett snakk om ting jeg ikke hadde noe behov for lenger. Legg gjerne inn i «årshjulet» ditt at du skal ta en rydderunde og selge unna ting du ikke trenger lenger.
  11. Tjen penger på en hobby. Har du en hobby som kan brukes til å skape inntekter? Er du god med IT-utstyr og kan hjelpe eldre som trenger IT-hjelp? Er du flink til å spille sekkepipe og kan lære bort dette til andre? 🙂

Min personlige favoritt er å bli mer verdifull der du er, og det å bytte jobb. Hvis du uansett skal bruke 40 + timer på å jobbe hver uke, bør du ikke da sørge for at du får godt betalt for disse timene? Jeg ville derfor ha begynt der, men i tillegg sett på muligheter for å skape flere inntektskilder. De fleste velstående mennesker har mer enn en inntektskilde, og det bør du også ta mål av deg å skaffe deg på sikt. Men vær kritisk til hva du bruker tiden på og hvor det er mest penger å hente. Hvis du er lege, advokat eller har en annen type jobb der det er gode muligheter for å tjene veldig mye penger, så fokuser på det og ikke bruk så mye tid på å lete etter andre inntektskilder. Har du mulighet til å tjene over en million i året, så gjør det du kan for å klare det, og spar mest mulig av det du får utbetalt. Er du imidlertid lærer, sykepleier eller har en annen type jobb der lønnen er middels og det er begrenset hvor mye du kan påvirke hva du tjener, bør du fokusere desto mer på å skape flere inntektskilder. Tenk helhetlig og maksimer den totale inntekten din.

Vi er alle forskjellige, og hver av oss har en «pakke» av utdannelse, erfaringer, talenter og interesser som er ulik den pakken som andre har. Det er hvordan du bruker og videreutvikler denne pakken som avgjør hvor høy inntekt du kan oppnå. Veien til høyere inntekt vil derfor ikke være den samme for alle, og du er nødt til å tenke litt selv og prøve deg litt fram. Et generelt råd kan imidlertid være – ikke tenk eller opptre som et offer, ta utgangspunkt i de ressursene du har til rådighet og gjør det beste ut av situasjonen.

Ikke ta lett på det å øke inntekten. Det er en veldig viktig nøkkel til økonomisk uavhengighet, og det vil ta vesentlig lenger tid å bli økonomisk uavhengig hvis du ikke bruker den. Min utfordring til deg er at du setter deg som mål at du skal øke inntekten med minst 10 % hvert år framover. Du vil da doble lønnen på omtrent syv år, og klarer du å holde kostnadene dine nede, vil dette gi mulighet til å øke spareraten vesentlig over tid. Å øke inntekten med 10 % hvert år er ikke superambisiøst, men de fleste av oss øker inntekten vår med under halvparten av dette hvert år i gjennomsnitt, så det er heller ikke mål som du vil nå uten å legge inn en viss innsats.

I forrige innlegg utfordret jeg deg til å øke spareraten med ett prosentpoeng hver måned framover. Hvis du kombinerer det å øke spareraten med ett prosentpoeng hver måned med det å øke inntekten med minst 10 % hvert år, har du en suksessoppskrift på en pengemaskin som virkelig gjør at du formuen din vil vokse i et stadig raskere tempo.
2016 – Status februar

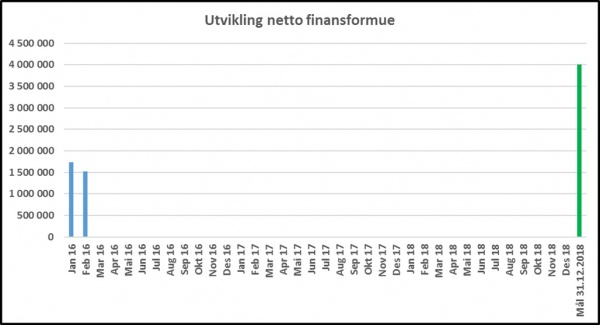
Februar ble en heller kjedelig måned for min netto finansformue. Jeg sparte kr 21.000 (noe jeg er godt fornøyd med), men fondsandelene mine gikk ned i verdi med nesten akkurat den samme summen. Alt i alt er derfor min netto finansformue omtrent like stor som den var for en måned siden.

Grafen nedenfor viser utviklingen så langt i år.

Status_mars

Økonomisk uavhengighet – den første nøkkelen

Det finnes fire nøkler til økonomisk uavhengighet:

  1. Høy (og økende) sparerate
  2. Høy (og økende) inntekt
  3. Fornuftig pengeplassering
  4. Mental styrke

Disse fire nøklene er ikke helt uavhengige av hverandre, men man bør heller ikke blande dem for mye sammen.

Den første nøkkelen er altså høy (og økende) sparerate. Skulle jeg rangert de fire nøklene, vil jeg kanskje si at dette er den aller viktigste. Hvor mye du klarer å spare hver måned er av helt avgjørende betydning for hvor raskt du kan klare å bli økonomisk uavhengig. La oss se på noen forenklede eksempler (har kun tatt med effekten av det man sparer, ikke noe påslag for avkastning):

  1. Sparer du 10 % hver måned (som mange som skriver om personlig økonomi anbefaler), vil du bruke hele 10 måneder på å spare opp til en måneds forbruk.
  2. Sparer du 20 % hver måned, vil du bruke 5 måneder på å spare opp til en måneds forbruk.
  3. Sparer du 50 % hver måned, vil du hver måned spare opp nok til en måneds forbruk.
  4. Sparer du 67 % hver måned, vil du hver måned spare opp nok til to måneders forbruk.
  5. Sparer du 90 % hver måned, vil du hver måned spare opp til ni måneders forbruk.

Selv om beregningene ovenfor er ganske så opplagte, vil jeg at du skal se nøye på tallene. Det er en helt enorm forskjell på det å spare kun 10 % hver måned kontra det å spare 50 % eller mer. Forskjellene er faktisk så store at vi kan si at:

  1. Sparer du 10 % hver måned, beveger du deg som en skilpadde framover mot målet om økonomisk uavhengighet.
  2. Sparer du 20 % hver måned, beveger du deg som en eldre mann framover mot målet om økonomisk uavhengighet.
  3. Sparer du 50 % hver måned, beveger du deg som en hund framover mot målet om økonomisk uavhengighet.
  4. Sparer du 67 % hver måned, beveger du deg som en gepard framover mot målet om økonomisk uavhengighet.
  5. Sparer du 90 % hver måned, beveger du deg som en passasjer i en Ferrari framover mot målet om økonomisk uavhengighet.

Se for deg en skilpadde, en eldre mann, en hund, en gepard og en Ferrari stå på startstreken. Målet er en kilometer unna. Når Ferrarien er i mål vil skilpadden bare ha tatt noen få skritt. De andre vil befinne seg et eller annet sted i mellom.

Ok, håper du forstår hvor jeg vil hen med dette. Spareraten ruler i dette spillet. Du kan tjene så mye du vil, og være ekstremt god til å velge aksjer eller andre ting å investere i, men hvis spareraten er lav, vil det ta veldig lang tid å bli økonomisk uavhengig. Høy og stigende sparerate er det du bør fokusere aller mest på, i hvert fall i starten.

Hvis du akkurat har kommet i gang, har jeg en real utfordring til deg. Den går ut på at du skal ta utgangspunkt i det du klarer å spare per i dag, og deretter øke spareraten din med ett prosentpoeng hver måned. Klarer du å spare 20 % av lønnen nå i februar, skal du altså spare 21 % i mars, 22 % i april, 23 % i mai og så videre. Ett prosentpoeng hver måned høres kanskje ikke all verden ut, men det vil etter hvert kreve en god del av deg å følge opp en slik plan. Og ikke gi deg for tidlig. Du ønsker ikke å være en skilpadde eller en eldre mann i dette spillet, så målet ditt bør minst være at du skal bli en hund.

Hva er så min egen sparerate? Per i dag er den omtrent 52 %, så jeg er altså en ganske sprek hund. 🙂 Da jeg begynte å spare for mange år siden, var spareraten min på om lag 10 %, og jeg har gradvis økt den siden. Veksten i spareraten har imidlertid avtatt kraftig de siste par årene, og slik vil det ofte være. Etter at man har sluttet å sløse bort penger på tull, og i tillegg trimmet ned en del øvrige kostnadsposter, kommer man til et punkt der man blir nødt til å gjøre til dels drastiske endringer hvis man skal redusere kostnadene ytterligere. For meg ville dette for eksempel vært å selge bilen (som er veeeeeldig praktisk å ha for en småbarnsfar) eller flyttet til et billigere hus eller en leilighet. Så langt har jeg ikke vært villig til å gjøre slike drastiske endringer, og det gjør at jeg ikke har mulighet til å kutte kostnadene mine noe særlig mer enn det jeg allerede har gjort. Spareraten kan jeg imidlertid selvsagt fortsatt øke ved å øke inntektene mine, og det er der mitt hovedfokus vil ligge framover.

Økonomisk uavhengighet – syv spørsmål

Lurer du på om du vil klare å bli økonomisk uavhengig? Start med å svare på disse syv spørsmålene:

  1. Hvor stor andel av din utbetalte inntekt sparer eller investerer du hver måned?
    1. Under 0 %: 0 poeng
    2. Mellom 0 og 10 %: 1 poeng
    3. Mellom 10 og 30 %: 2 poeng
    4. Mellom 30 og 60 %: 3 poeng
    5. Over 60 %: 4 poeng
  2. Hvor høy er din brutto årsinntekt?
    1. Under kr 300.000: 0 poeng
    2. Mellom kr 300.000 og 500.000: 1 poeng
    3. Mellom kr 500.000 og 800.000: 2 poeng
    4. Mellom kr 800.000 og 1.000.000: 3 poeng
    5. Over kr 1.000.000: 4 poeng
  3. Hvor stor er din netto finansformue (alle finansielle eiendeler fratrukket all gjeld)?
    1. Under kr 0: 0 poeng
    2. Mellom kr 0 og 500.000: 1 poeng
    3. Mellom kr 500.000 og 1.000.000: 2 poeng
    4. Mellom kr 1.000.000 og 2.000.000: 3 poeng
    5. Over kr 2.000.000: 4 poeng
  4. Hvor mye tid bruker du på egen kompetanseutvikling hver uke?
    1. Mellom 0 og 2 timer: 0 poeng
    2. Over 2 timer: 1 poeng
  5. Hvor god kjennskap har du til aksjemarkedet?
    1. Vet nesten ikke hva en aksje er: 0 poeng
    2. Kjenner til det grunnleggende: 1 poeng
    3. Har investert i aksjemarkedet i mange år og vet hva som skal til for å skape meravkastning: 2 poeng
  6. Eier du egen bolig?
    1. Nei, jeg leier: 0 poeng
    2. Ja, men har boliglån på over 50 % av salgsverdien: 1 poeng
    3. Ja, men har et boliglån på under 50 % av salgsverdien: 2 poeng
    4. Ja, eier egen bolig og har ikke noe boliglån: 3 poeng
  7. Hvis du virkelig går inn for det, tror du at det er mulig for deg å bli økonomisk uavhengig i løpet av de kommende 5-10 årene?
    1. Nei: 0 poeng
    2. Ja: 1 poeng

Resultat:

  • 0 – 8 poeng: Du har en lang vei å gå for å bli økonomisk uavhengig.
  • 9 – 15 poeng: Du er i gang, men du har fortsatt en god del igjen.
  • 16 poeng eller mer: Du er veldig godt i gang. Hvis du ikke allerede er økonomisk uavhengig, så er det sannsynligvis bare et tidsspørsmål før du blir det.

Svarene du gir på disse tre spørsmålene sier ikke alt om dine muligheter for å bli økonomisk uavhengig, men de gir likevel en god indikasjon på om du kan klare det hvis du fortsetter å leve slik du gjør per i dag. Dette er imidlertid bare et utgangspunkt. Jeg har stor tro på menneskers evne til å endre og forbedre seg, så det er ingen grunn til å gi opp dersom du fikk en lav score.

Så, hvor mange poeng fikk du? Jeg fikk 14.

Økonomisk uavhengighet, del 2 – Hva vil det kreve av deg?

I første innlegg i denne serien om økonomisk uavhengighet skrev jeg om 14 grunner til at de fleste av oss ikke vil bli økonomisk uavhengige. Dette gjorde jeg ikke for å ta motet fra dere, men heller for å understreke at det å bli økonomisk uavhengig vil kreve mye av deg. En ting er å gå ifra kandidat for Luksusfellen til å få orden på økonomien. Det kan kanskje kreve en del, men ikke på langt nær så mye som det å gå fra å ha orden på økonomien til å jobbe for økonomisk uavhengighet. La oss se på noen områder hvor forskjellene er spesielt store:

  • Sparerate
    • Lars Luksusfellen har en sparerate på 0 eller mindre. Han bruker det han tjener hver måned, og gjerne litt mer enn det også.
    • Ola Orden har en sparerate på 10 %. Han bygger seg sakte, men sikkert opp en fin sum som han kan spe på pensjonen med når han blir 70 år.
    • Unni Uavhengig har en sparerate på mellom 20 og 90 %.
  • Forventet avkastning
    • Lars Luksusfellen har en negativ avkastning på sin «formue» fordi han har mye mer gjeld enn finansielle eiendeler.
    • Ola Orden investerer primært i et trygt indeksfond og oppnår dermed aksjemarkedets gjennomsnittsavkastning. I tillegg har han noe investert i et aktivt fond, men dette har tapt mot indeks de siste årene.
    • Unni Uavhengig bruker en del tid på sine investeringer og velger nøye hvilke fond og enkeltaksjer hun investerer i. Noen år taper hun mot indeks, men på lang sikt slår hun den.
  • Kunnskapsutvikling
    • Lars Luksusfellen leser Donald Duck og av og til en kriminalroman. En fagbok har han ikke lest siden han gikk på videregående.
    • Ola Orden abonnerer på Dine Penger og leser av og til en fagbok som er relevant for det yrket han har.
    • Unni Uavhengig bruker mye tid på å utvikle kompetansen sin og leser i gjennomsnitt to bøker i måneden.
  • Tankevirksomhet
    • Lars Luksusfellen tenker ikke noe på penger, utover at han av og til er bekymret for framtiden.
    • Ola Orden tenker en del på penger og sjekker et par ganger i året hvordan nettoformuen har utviklet seg.
    • Unni Uavhengig tenker på sitt store mål om å bli økonomisk uavhengig hver eneste dag, hun sjekker jevnlig hvordan det går med nettoformuen sin og er alltid på utkikk etter nye måter å øke inntektene eller kutte kostnadene på.
  • Arbeidsinnsats
    • Lars Luksusfellen jobber deltid og bruker mye av tiden han er på jobb til ting som egentlig ikke har noe med jobben å gjøre.
    • Ola Orden jobber heltid, men er veldig opptatt av at jobb er jobb og fritid er fritid.
    • Unni Uavhengig vet at det å bli økonomisk uavhengig ikke er en spasertur i parken og er villig til å jobbe mer enn de fleste andre for å nå målet sitt. Hun ofrer litt tid til hobbyer og tid sammen med familien for å klare å jobbe så mye, men vet at det kun er snakk om for en tidsbegrenset periode. Hun er ikke arbeidsnarkoman, men vet at gjennomsnittlig innsats kun gir gjennomsnittlige resultater. Hennes arbeidsuke er på cirka 50 timer i gjennomsnitt.
  • Innstilling
    • Lars Luksusfellen er fryktelig negativ av seg. Han skylder på samfunnet og alle rundt seg for at han sliter økonomisk.
    • Ola Orden er mye positiv, men hiver seg på når kollegaene hans begynner å snakke stygt om sjefen og lønna.
    • Unni Uavhengig vet alt annet likt så kommer man mye lenger med en positiv innstilling, og har bestemt seg for at ingenting skal knekke henne.
  • Selvdisiplin
    • Lars Luksusfellen har svært lite selvdisiplin. Han lever livet etter innfallsmetoden og beveger seg ikke i noen bestemt retning.
    • Ola Orden har noe selvdisiplin, men går fort lei og hiver seg på nye ting.
    • Unni Uavhengig har jobbet hardt for å utvikle selvdisiplinen sin. Hun gjør det hun vet hun bør gjøre, uavhengig av om hun føler for å gjøre det. Hun vet at det gir de beste resultatene (og de beste følelsene) på lang sikt.

Jeg har satt forskjellene veldig på spissen ovenfor. Det er selvsagt ikke alle som har oppnådd økonomisk uavhengighet som identifiserer seg fullt ut med Unni Uavhengig. Men jeg tviler sterkt på at mange økonomisk uavhengige identifiserer seg noe særlig med Lars Luksusfellen.

Hovedbudskapet mitt er at det å bli økonomisk uavhengig er krevende. Mange som observerer folk som lykkes på ulike områder (det være seg innen sport, næringsliv, underholdningsbransjen osv.), tror at de som nyter stor suksess er født begavet eller at de har hatt mye flaks i livet. Men det er fordi de kun ser de ytre resultatene av all innsatsen som er lagt ned. Dersom du leser noen biografier om kjente personer, er det påfallende hvor mange utfordringer, skuffelser og problemer de fleste av dem har opplevd, og ikke minst hvor mye hardt arbeid de har lagt ned. Men de har ikke latt seg knekke og de har fortsatt å stå på selv når ting så svart ut. Å bli økonomisk uavhengig vil derfor i stor grad handle om at du må utvikle deg som person. Du må kjøre på videre der andre gir opp, du må møte opp når kroppen sier at den ikke vil, du må takle kritikk som andre lar seg knekke av, du må tørre å skille deg ut fra andre, du må heve deg over hverdagslige småproblemer og du må fokusere mye mer på hvor du vil på lang sikt enn det andre gjør. Krevende? Jepp, ikke tro noe annet. Umulig? Nei, slett ikke hvis du virkelig, virkelig, virkelig vil det.

Økonomisk uavhengighet, del 1 – 14 grunner til at du ikke blir økonomisk uavhengig

Drømmer du om å bli økonomisk uavhengig? Frihet til å gjøre hva du vil når du vil. Ingen sjef som klager på deg og ingen økonomiske bekymringer. Høres ut som en flott tilværelse, ikke sant? 🙂

Skal du kunne kalle deg økonomisk uavhengig, må du ha en så stor formue at du kan leve godt av avkastningen, eller i hvert fall en så stor formue at du ved å tære på den ikke vil gå tom i løpet av din levetid. Hvor stort kronebeløp dette vil utgjøre vil variere en god del fra person til person, men for de fleste av oss vil det utgjøre flere millioner kroner.

Dette er første innlegg i en serie om ulike aspekter rundt økonomisk uavhengighet, og i dette innlegget skal vi se på 14 grunner til at de fleste av oss aldri vil bli økonomisk uavhengig.

  1. Du tror ikke det er mulig. Du har kanskje hørt Henry Fords klassiske påstand om at «Whether you think you can, or think you can’t, you’re right»? Hvis du har vokst opp i et hjem der sparing aldri var et tema og du aldri har lest om eller hørt om økonomisk uavhengighet, kan det godt hende at du går rundt og ikke tenker på at det faktisk er mulig å bli det.
  2. Du bruker alt for mye penger på bolig. Hvis vi ser bort ifra dem som stadig flytter på seg, så vil de fleste komme bedre ut av det på sikt ved å eie boligen de bor i framfor å leie den. Problemet for mange er derfor ikke at de eier boligen sin, men at de bruker alt for mye penger på den. Dette kan enten skje ved at de tar opp et veldig høyt lån når de kjøper bolig, eller ved at de stadig bruker store summer på oppussing. Du vil aldri klare å bli økonomisk uavhengig dersom du sprøyter all ledig kapital inn i boligen din.
  3. Du bruker alt for mye penger på bil. Bil kan være veldig praktisk og for mange en nødvendighet for å komme seg igjennom hverdagen, men å binde mye penger i bil er noe av det dummeste du kan gjøre økonomisk sett.
  4. Du har for mange autotrekk fra kontoen din. Mobiltelefonabonnement, Netflix, Viasat, bredbånd, treningsstudioavgift og så videre. Alle slike faste trekk er med på å redusere det du har til overs til å bygge din økonomiske festning hver måned.
  5. Du er rammet av livsstilsinflasjon. Sier du ofte at «pengene bare forsvinner» eller lignende, mens du egentlig vet at du i løpet av de siste fem årene har hatt en betydelig reallønnsvekst? Da er du sannsynligvis rammet av livsstilsinflasjon. En forferdelig sykdom, men den lar seg heldigvis kurere.
  6. Du vet for lite om det å investere. Mange investerer for eksempel hver måned i svindyre aksjefond som ikke klarer å slå indeksen. Dette er mildt sagt ikke den beste formen for investering dersom du har som mål at pengene skal vokse mest mulig.
  7. Du tjener for lite. Har du veldig lav inntekt, vil det være svært vanskelig å spare nok til at det monner noe særlig.
  8. Du forveksler travelhet med produktivitet. Er du travelt, travelt, travelt opptatt hver dag, men likevel blakk før neste lønning? En hamster kommer ingen vei i lekehjulet sitt.
  9. Du har en svindyr hobby. Liker du å mekke på gamle biler, drar du tre ganger i året til eksotiske reisemål eller samler du på eksklusive gitarer? Slike hobbyer kan legge beslag på all ledig likviditet og lar seg vanskelig kombinere med det å ha som mål å bli økonomisk uavhengig.
  10. Du shopper for ofte og for mye. Bruker du en stor del av fritiden din på kjøpesentre? Gå heller en tur i skogen.
  11. Du er lat. Sårry Mac, med mindre du er usedvanlig begavet, så er det veldig lite sannsynlig at du noen gang vil bli økonomisk uavhengig dersom du er lat.
  12. Du ser ikke helheten. Mange er flinke til å spare på enkelte områder, men sløser bort pengene de sparer på andre områder. Når alt kommer til alt er det ikke så viktig hvordan du sparer. Det er mye viktigere at du totalt sett klarer å spare en betydelig andel av inntekten din hver måned.
  13. Du har en for pinglete sparerate. Har du en spareavtale i et aksjefond på kr 500 hver måned, og tror at dette på sikt vil gjøre deg økonomisk uavhengig? Kanskje hvis du lever til du er 100 år, men har du planer om å bli økonomisk uavhengig før du er gammel og grå, må du ta i mer enn det.
  14. Du utvikler ikke kompetansen din. Dersom du har gitt opp å utvikle kompetansen din, har du gitt opp å bli økonomisk uavhengig.

2016 – Status januar

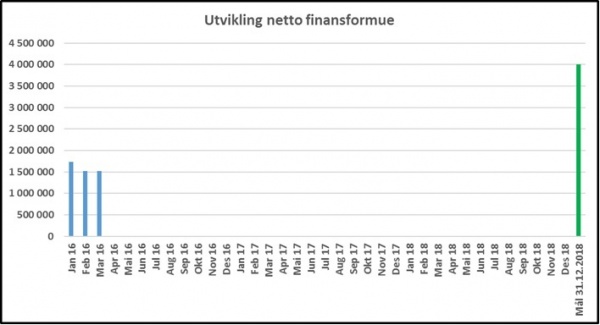
Jeg sparte (som planlagt) kr 21.000 i januar. Det er jeg godt fornøyd med. Nedgangen på verdens børser førte imidlertid til at min netto finansformue krympet med hele kr 207.000 i januar. Selvfølgelig er det litt kjipt å se på at så store summer «forsvinner», men sånn vil det av og til være når man har plassert en så stor andel av formuen i aksjemarkedet som det jeg har.

Grafen nedenfor viser utviklingen så langt i år.

Status2

Effektiv læring

Da jeg var yngre lærte jeg det meste ganske lett. På skolen var jeg en elev som «tok ting lett» som det sies. Nå i voksen alder syns jeg imidlertid at det er langt mer krevende å lære meg nye ting. Jeg vet ikke om det er reelt eller om jeg bare opplever det slik, men jeg innbiller meg altså at jeg lærte ting raskere for 20 år siden enn jeg gjør i dag.

Samtidig er jeg veldig opptatt av at jeg ikke skal stagnere kunnskapsmessig. I dagens samfunn og i dagens arbeidsliv blir man fort en fossil dersom man ikke evner å tilegne seg ny kunnskap. I det siste har jeg derfor blitt mer og mer interessert i hvordan man kan lære seg nye ting på en effektiv måte. Jeg er særlig interessert i hvordan jeg kan tilegne meg mest mulig kunnskap fra bøker, siden dette er min primære informasjonskilde. Her er derfor mine beste tips for å få mest mulig ut av bøker:

  • Søvn, mosjon og kosthold. Ingenting fungerer bra på lang sikt hvis man ikke har det grunnleggende på plass. For det første er det viktig å få tilstrekkelig med søvn. Paradoksalt nok er det ofte slik at når man begynner å lete etter ting man kan gjøre for å få mer gjort, så ender mange opp med å velge å sove mindre. Men når det finnes mye forskning som viser at mangel på søvn både svekker hukommelsen og gjør at man blir mindre flink til problemløsning, så er dette et veldig dårlig valg. Jeg har tidligere skrevet om at jeg anbefaler alle å prøve å stå opp tidlig på morgenen, og det anbefaler jeg fremdeles. Men det forutsetter selvsagt at man også legger seg tidlig, slik at man får tilstrekkelig med søvn. Hvor mye søvn man trenger varierer fra person til person og avhenger også til dels av hva slags yrke du har (en toppidrettssutøver trenger som regel mer søvn enn en som jobber på kontor), men de fleste av oss trenger minimum 6-7 timer søvn hvert døgn. Sover du mindre enn 6 timer hver dag, bør du absolutt rydde mer plass til søvn i kalenderen din. For det andre er det viktig med en viss dose mosjon. Mosjon forbedrer hukommelsen, virker positivt på humøret og har en rekke andre helsefordeler. Å velge å ikke mosjonere er derfor et idiotisk valg i mine øyne. For det tredje er det viktig å ha et godt kosthold. Det aller viktigste her er at du spiser variert og ikke inntar flere kalorier enn at du holder den vekta du ønsker.
  • En lite effektiv måte å forsøke å lære seg mest mulig fra en bok på, er å lese den mange ganger på rad. Dette tar veldig lang tid, og læringseffekten er liten. Du kan godt lese en god bok mange ganger, men la det gå minst noen uker mellom hver gang du leser den.
  • Les i rolige omgivelser. Hvis jeg leser en bok med tv-støy i bakgrunnen, eller unger som leker høylytt i samme rom, vet jeg at læringsutbyttet blir lavt. For å få med meg mest mulig at det jeg leser, er jeg avhengig av rolige omgivelser. Når er det mest rolig i mitt hus? Mellom kl. 05.00 og 07.00 på morgenen. Det er derfor stort sett i dette tidsrommet jeg leser bøker.
  • Les supplerende bøker i tillegg. Dersom man ønsker å sette seg veldig godt inn i et emne, holder det ikke å lese kun en bok. La meg illustrere dette med hvordan jeg selv leste meg opp da jeg bestemte meg for å lære meg mest mulig om personlig økonomi. En av de første bøkene jeg leste var «Privatøkonomi». Dette var en bok som Dine Penger tidligere ga ut, og som ble oppdatert hvert år. Boken var godt skrevet, men stoffet var typisk privatøkonomisk «skolemedisin» med vekt på at man måtte sette opp et personlig budsjett og så videre. Litt senere leste jeg boken «The automatic millionaire» av David Bach. Han hevdet at et personlig budsjett bare var tull, og at det var en mye bedre løsning å betale seg selv først. Litt etter det igjen leste jeg klassikeren «Think and grow rich» av Napoleon Hill, hvor det ble lagt stor vekt på at man måtte ha en brennende lidenskap for det man holdt på med for å bli rik. Jeg leste også «Rich dad, poor dad» av Robert Kiyosaki, og han la vekt på at man måtte slutte å bruke penger på ting som bare førte til flere kostnader i framtiden, og heller putte mest mulig penger i ting som økte i verdi eller ga løpende avkastning. Og sånn fortsatte jeg å lese bok etter bok med litt ulike vinklinger på samme tema. Etter hvert utviklet jeg min egen «pengefilosofi», delvis basert på egne erfaringer og delvis basert på alle de bøkene jeg hadde lest, og det er i stor grad denne filosofien jeg skriver om på denne bloggen.
  • Sjekk om boken også finnes i forkortet utgave som lydbok. En rekke fagbøker finnes i forkortede utgaver som lydbok, og er tilgjengelig på iTunes og lignende.
  • Se om noen har laget en video om eller et sammendrag av boken du leser. Søk på Google og Youtube på tittelen på boken, og se hva du finner. Jeg har for eksempel lest en del bøker som Brian Johnson har laget videoer om.
  • Lag et tankekart. Du har sannsynligvis hørt om tankekart, men har du noen gang laget et selv? Her finner du en kort oppskrift.  Det finnes dog ingen fasit på hvordan du lager et tankekart, så her er det absolutt lov å være kreativ og la fantasien løpe vilt. Du lærer mye av stoffet av å utarbeide et tankekart, og i ettertid har du en kjempegod oppsummering av boken på et veldig konsist format.
  • Noter ned gode ideer. Første gangen du leser en bok kan du bare lese den fra perm til perm, men ved andre gangs gjennomlesning bør du finne fram papir og penn og notere ned gode poenger etter hvert som du kommer over dem. Og noter helst for hånd. Å notere noe på en pc eller på en iPad har vist seg å ikke være like effektivt. Når man skriver på et tastatur eller på en skjerm, skriver man raskere, med det resultat at det ofte blir mer avskrift og ikke like mye tenkning bak det man noterer.
  • Knytt det du leser opp mot det du kan fra før. Alle kan komme seg igjennom en bok. Men skikkelig læring blir det først når du klarer å knytte det du leser opp i mot ting du kan fra før, slik at du får satt det i en større sammenheng.
  • Bruk det du leser om i praksis. Hvis det er praktiske ferdigheter du leser om, bør du opplagt så raskt som mulig gjøre det du leser om i praksis. Først da gjør du om informasjon til kunnskap.
  • Lær bort til andre det du har lest. Å lære bort det du leser om til andre er en svært effektiv måte å lære noe på. Jeg har for eksempel lært veldig mye de siste årene av å skrive innlegg på denne bloggen. Dette høres kanskje litt rart ut, for jeg vet jo det jeg skriver om allerede før jeg skriver innleggene mine. Men når jeg skriver er jeg nødt til å prøve å formulere meg godt, og det gjør at jeg får repetert og spisset den informasjonen jeg sitter inne med på en utmerket måte. Hvis du ikke har en blogg eller ikke vet om noen som er interessert i det du leser om, kan du likevel lage en presentasjon av stoffet, for eksempel i PowerPoint.

Har du noen gode tips til effektiv læring? 🙂

Hvordan handle aksjer på billigsalg

Et vanlig råd når det er snakk om fond og aksjemarkedet, er at man bør handle når aksjene er på billigsalg. Men dette er mye lettere i teorien enn i praksis. La oss se på et par situasjonen som flere sikkert kan kjenne seg igjen i:

  • Du har en fondsportefølje som du kjøpte når kursen var 100. Tre måneder senere er kursen 85, og du vurderer om du skal kjøpe flere andeler. Hvis kursen tre måneder etter det igjen er 105, var det opplagt fornuftig å kjøpe flere andeler da kursen var 85, men hva om kursen etter ytterligere tre måneder er 60?
  • Du eier ingen aksjer eller fondsandeler i dag, men har bestemt deg for å handle når aksjer blir billige. Før det kommer et skikkelig fall, sitter du imidlertid på sidelinjen i to år og ser på at børsen stadig når nye høyder.

Mitt poeng med disse to eksemplene er følgende – det er umulig å systematisk treffe bunnene i aksjemarkedet. Det er imidlertid mulig å konstruere et system som til en viss grad utnytter svingningene i markedet. Her er noen mulige strategier:

  • Spareavtale. En spareavtale der du investerer et gitt kronebeløp hver måned i et aksjefond er faktisk en relativt god (og ikke minst veldig lettvint) måte å utnytte svingningene i markedet på. Du vil da automagisk handle flest andeler når kursen er lav, og færre når kursen er høy.
  • Value averaging. Dette er en avansert teknikk, der du på forhånd bestemmer deg for hvor mye porteføljen din skal øke i verdi hver måned, og kjøper andeler utifra det. Du kan for eksempel bestemme deg for at porteføljen skal øke 1 % i verdi hver måned. Stiger markedet 1 %, kjøper du ingen andeler. Faller markedet kraftig, må du kjøpe mange andeler. I sin reneste form skal du selge andeler i månedene der markedet stiger kraftigere enn det du har bestemt, men jeg ville har brukt en variant der du kun kjøper andeler (for å unngå stadig skatt på gevinstrealistering). I teorien er dette en veldig bra investeringsstrategi som utnytter svingningene i markedet på en utmerket måte. I praksis kan man imidlertid bli rammet av «gambler’s ruin» når man bruker en slik strategi, altså at man går tom for penger dersom markedet faller kraftig flere måneder i strekk. Dette gjelder særlig når porteføljen begynner å bli stor.
  • Dobling ved nedgang. En strategi som ligger litt i mellom spareavtale og value averaging er at man i utgangspunktet investerer et fast kronebeløp hver måned, men at man investerer dobbelt så mye de månedene markedet faller. Også ved bruk av denne teknikken er man nødt til å ha en del penger tilgjengelig for å være sikker på at man ikke går tom dersom markedet skulle falle flere måneder på rad, men sannsynligheten for gambler’s ruin vil i de fleste tilfeller være lavere enn dersom man bruker value averaging.

Jeg vil primært anbefale indeksfond dersom man ønsker å bruke slike strategier. Investerer man i enkeltaksjer bør man alltid bruke stop loss og være svært forsiktig med å kjøpe på fallende kurser. Investerer man i et aktivt fond, bør man være beredt på å bytte fond dersom fondet plutselig skulle slutte å levere gode resultater. Ved kjøp av indeksfond slipper man å tenke på slikt.

Hvordan forholder du deg til kraftige svingninger i aksjemarkedet?

Proff eller pyse?

Er du proff eller pyse?

I det siste har det vært kaldt og tørr luft der jeg bor. Det har ført til at jeg har fått ganske tørr hud, blant annet på hælene. Jeg er ikke særlig flink til å smøre føttene med fuktighetskrem, og en ettermiddag kjente jeg hadde vondt i den ene hælen. Jeg tok av sokken og fikk da se at huden hadde sprukket litt. Ingen stor sak, men jeg følger for tiden et treningsopplegg med knallhard intervalltrening på tredemølle, og den kvelden jeg oppdaget den sprukne hælen, skulle jeg ha neste økt. Første tanke var at jeg måtte droppe treningsøkta den kvelden. Hvis hvert steg var litt smertefullt når jeg gikk, kom det sannsynligvis til å være veldig smertefullt når jeg sprang.

Min andre tanke var imidlertid at jeg spurte meg selv «er du proff eller pyse?». Skulle jeg virkelig la meg stoppe av en litt sprukket hæl. Ikke pokker, jeg skulle gjennomføre økta. De første fem minuttene var det ganske smertefullt, men så tenkte jeg ikke så mye over det lenger og jeg fullførte alle intervallene. Og sprekken ble ikke noe større, så ingenting tyder på at ting ble noe verre av at jeg gjennomførte økta.

Dette var bare ett eksempel. De fleste av oss møter stadig på små utfordringer der vi har godt av å spørre oss selv «er du proff eller pyse?». Store utfordringer og problemer skal man selvsagt ta på alvor, men alle mindre problemer bør vi bite i oss og ikke la stoppe oss. Selv har jeg trent når jeg har vært småsyk (for å nå mitt årsmål om å trene så og så mange ganger), stilt på jobb med feber (på grunn av at akkurat den dagen skulle jeg holde en veldig viktig presentasjon for mennesker som kom fra hele landet), møtt på jobb svært, svært trøtt (på grunn av småsyke unger som ikke ville sove på natta) og så videre. Jeg er ingen jernmann eller robot, og det finnes mange som er mye tøffere enn meg, men jeg er i hvert fall veldig bevisst på at jeg ønsker å være en proff, og ikke en pyse.

Er du proff eller pyse?