Koronaviruset

Spredningen av koronaviruset er skremmende saker. Jeg har nære slektninger som befinner seg i risikogruppen, og jeg har tre barn som jeg selvsagt er veldig opptatt av at det ikke skal skje noe fælt med. Ingen vet hvordan utviklingen vil bli videre, og nettopp denne usikkerheten er kanskje det verste av alt.

Når det gjelder mine investeringer, er jeg imidlertid iskald. Min strategi er at jeg skal ha maks inne i markedet til enhver tid (det betyr ikke at jeg har alle mine penger i aksjer, men at jeg ikke har penger på bok i påvente av ekstra gode kjøpsmuligheter), og at jeg aldri, aldri, aldri skal prøve å time markedet. Jeg mener det er spesielt viktig å holde seg til strategien sin når frykten råder i markedet. Det er lett å la seg rive med, slik at man gjør noe irrasjonelt. Bak dette ligger opplagt en tro på at spredningen av koronaviruset snart vil stoppe opp, og at ting etter hvert vil gå tilbake til normalen igjen. Tror man på den andre siden at dette er starten på menneskehetens undergang, eller at spredningen og dødeligheten blir så stor at det vil svekke verdensøkonomien kraftig i lang tid framover, bør man kanskje tenke og opptre annerledes.

Noen vil sikkert hevde at jeg er naiv, men til mitt forsvar har jeg historien med meg. Aksjemarkedet har historisk sett vist en forbausende evne til å komme over kriser av ulikt slag. Av og til tar det selvsagt mange år, men er det noe som kjennetegner meg som investor, så er det nettopp det at jeg er veldig langsiktig i alt jeg foretar meg.

2020 – Status etter februar

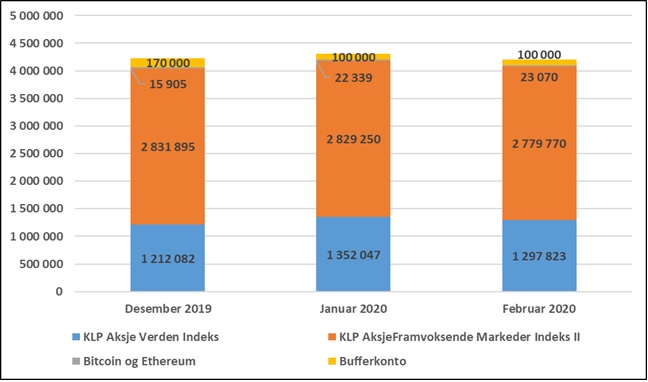
Februar 2020 var en turbulent måned, hvor frykten for coronaviruset preget nyhetsbildet. Jeg sparte kr 31 000, altså kr 3 000 mer enn det jeg «må» spare hver måned. Begge aksjefondene mine utviklet seg negativt (men ikke så mye som jeg hadde fryktet), og min netto finansformue falt med kr 102 973 i verdi, til totalt kr 4 200 663.

Utviklingen så langt i år framgår av grafen nedenfor.

Hvorfor jeg bare har to aksjefond i min portefølje

Jeg har flere ganger fått spørsmål om hvorfor jeg kun har to aksjefond i min portefølje. Jeg har over fire millioner kroner i aksjefond nå, men syns likevel det er tilstrekkelig med kun to fond, og i dette innlegget skal jeg begrunne dette valget.


Antall underliggende aksjer sier mye mer om den totale diversifiseringen enn antall fond

De to fondene jeg har valgt å ha i min portefølje er begge fond som investerer i hundrevis av ulike aksjer i mange ulike land. Jeg er derfor godt diversifisert. Hadde jeg hatt to mer spissede fond – for eksempel fond som kun investerer i (små) enkeltland eller i enkeltbransjer, hadde selvsagt diversifiseringen vært langt mindre. Jeg mener antall fond i seg selv sier veldig lite om diversifisering, og at det først og fremst er antall underliggende aksjer, og hvor spredt disse er på land, bransjer osv., som betyr noe.


Jeg er veldig langsiktig og ønsker ikke å gjøre hyppige endringer i porteføljen

Jeg har en relativt passiv strategi, og ønsker ikke å gjøre hyppige endringer i porteføljen min. Det mest «aktive» med min strategi er at jeg har en stor overvekt i fremvoksende markeder, men dette er en overvekt jeg har tenkt å ha i mange år framover, og er altså ikke en kortsiktig taktisk allokering.


Mange ulike aktivt forvaltede fond blir fort et dyrt indeksfond

Mange har tro på så mye rart – de har tro på tech, de har tro på Norden, de har tro på fremvoksende markeder, de har tro på Europa, de har tro på grønne aksjer… Greit nok det, men hvis du kjøper et aktivt forvaltet fond for hver ting du har tro på, vil du med stor sannsynlighet ende opp med en portefølje som i praksis vil være et veldig dyrt indeksfond. Jeg har ingenting imot å investere i noe man har spesielt tro på, eller å ha en fokusert portefølje, men å satse litt på veldig mange forskjellige ting gir lite mening. Da er som regel billige indeksfond en bedre løsning.


Jeg ønsker samsvar mellom liv og lære

Dette høres kanskje ut som en selvfølge, men jeg vet om mange som investerer annerledes enn det de vil anbefale andre å gjøre. I noen tilfeller gir dette mening. Er du dritsmart, leser årsrapporter og bøker ti timer per dag og heter Warren Buffett, så kan du anbefale indeksfond for folk flest, men investere annerledes selv. Men dersom du er en gjennomsnittlig hobbyinvestor, er det lite sannsynlig at du på sikt vil klare å gruse markedet, og da bør du ta hensyn til det når du velger din investeringsstrategi. Hvis ditt «grunnsyn» er at aktiv forvaltning har lite for seg og at det å skape meravkastning på sikt ved å time markedet nærmest er umulig, bør du investere i tråd med dette grunnsynet, og ikke balle deg inn i noe komplisert som du egentlig (hvis du tenker deg godt om) ikke har tro på selv.

Snarveier til økonomisk uavhengighet

Å bli økonomisk uavhengig er på mange måter veldig enkelt, gitt at du setter av nok tid. Utfordringen er imidlertid at de fleste av oss er ganske utålmodige, og sliter med å holde motivasjonen oppe dersom målet er 15-20 år fram i tid. Finnes det noen snarveier man kan ta? Ja, det gjør det, og i dette innlegget skal vi se på noen av dem.

Koker vi det mest mulig ned, så er det slik man blir økonomisk uavhengig – tjen langt mer enn du bruker, og invester differansen. Vi kan derfor dele inn potensielle snarveier i tre hovedgrupper:

  • tiltak for å øke inntektene
  • tiltak for å kutte kostnadene
  • tiltak for å øke avkastningen på dine investeringer


Tiltak for å øke inntektene

Det finnes mange måter å øke inntektene sin på, men for at vi skal kunne kalle det en snarvei til økonomisk uavhengighet, må vi fokusere på ting som kan øke inntektene betydelig på kort tid. En måte å gjøre dette på er å jobbe langt mer enn 100 %. Det kan for eksempel gjøres ved at man har flere jobber. Det å ha flere jobber er kanskje ikke så vanlig i rike Norge, men i mange andre land er dette slett ikke uvanlig. En annen måte å oppnå høyere inntekter på er å skifte jobb. Mange har mange flere krav til en jobb enn at man har en grei inntekt – man ønsker for eksempel å ha meningsfulle arbeidsoppgaver, gode kollegaer eller en jobb som på en eller annen måte er til gode for menneskeheten. Hvis du imidlertid tenker på jobben som et tidsavgrenset onde som du bare skal ha i noen få år, så trenger du kanskje ikke å være så nøye med alt det andre, så lenge lønnen er høy.


Tiltak for kutte kostnadene

Det finnes tusenvis av råd for hvordan man kan spare penger. Noen fokuserer på de små kostnadspostene, mens andre fokuserer på de store. Jeg har tidligere skrevet at man både bør se på store og små kostnadsposter, og at det aller viktigste er hvor mye man totalt sett sparer. Man kommer imidlertid til et punkt der man er nødt til å gjøre noen litt tøffe livsstilsvalg dersom man skal klare å kutte kostnadene noe særlig mer. Dette kan være tiltak som å klare seg uten bil eller å flytte til en langt billigere bolig eller i et kollektiv (i perioder med sterk vekst i boligprisene kan dog det å ha en dyr bolig være lønnsomt). Andre tiltak som kan hjelpe deg å spare mer er å kutte kraftig ned på hvor mye du bruker på ferier (her kan du bruke flyskam som unnskyldning) eller å bestemme deg for at det meste av klær, sportsutstyr og inventar fra nå av skal kjøpes brukt. Klarer du ved hjelp av noen slike tiltak å øke spareraten fra for eksempel 50 % til 70 %, vil reisen mot økonomisk uavhengighet kunne bli flere år kortere.


Tiltak for å øke avkastningen på dine investeringer

Risiko og avkastning henger sammen, selv om de slett ikke alltid er 100 % korrelerte. Hvis man for eksempel investerer i aksjemarkedet, så er det stor forskjell på det å investere i én enkeltaksje og det å investere i et globalt indeksfond. En enkeltaksje kan mangedoble seg i verdi på noen måneder, men det vil aldri skje med et indeksfond. Ønsker man å oppnå høy avkastning, er det derfor mye som tilsier at man bør ha en relativt konsentrert portefølje. Husk dog på at det i en oppgangsperiode som regel er slik at det er noen få aksjer som står for veldig mye av oppgangen, slik at det på ingen måte er noen god strategi å velge en helt tilfeldig aksje og håpe på det beste. Skal du lykkes med en konsentrert portefølje, må du ha en god strategi og vite hva du gjør. En annen måte å øke avkastningen på er å belåne porteføljen din. Høy belåning kan gi høy avkastning, gitt at du klarer å oppnå en avkastning på porteføljen som ligger godt over lånerenten. Dette er den snarveien mot økonomisk uavhengighet som jeg vil oppfordre til å være mest forsiktig med. En svært konsentrert portefølje eller veldig høy belåning kan potensielt gjøre stor skade.


Intervallspurter på tredemølle

Selv om det finnes snarveier, så kommer de alltid med en pris. La oss trekke en parallell til intervalltrening på tredemølle – dette kan være en snarvei til økt kondisjon og lavere fettprosent, men risikoen for skader er langt høyere enn ved vanlig jogging (i hvert fall hvis du kjører mange økter i uka) og skal du få skikkelig god effekt av intervalltrening, er du nødt til å presse deg veldig hardt, noe som av mange kan oppleves som svært ubehagelig. Det er derfor viktig å ha et balansert syn på dette. Snarveier finnes, men de fleste av dem vil kreve mye av deg, og da blir spørsmålet om du har det som trengs for faktisk å klare å gjennomføre. Og når målet er økonomisk uavhengighet, er det ikke snakk om noen få intervalløkter. Bildet blir mer valget mellom to joggeturer i uka i 15 år, eller fem knallharde intervalløkter i uka i fem år.

2020 – Status etter januar

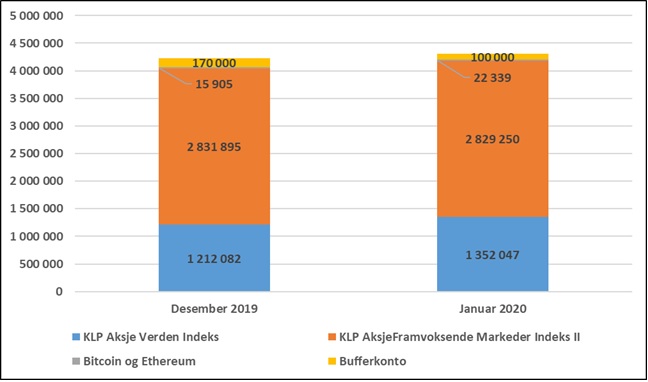
Januar ble en god måned. Jeg sparte totalt kr 31 000, hvorav kr 6 000 på min nyopprettede bankkonto for fremtidig oppgradering og oppussing av egen bolig. Jeg regner dette som sparing, men denne bankkontoen inngår ikke det jeg oppgir som min netto finansformue her på bloggen. Som jeg skrev om i et innlegg i desember, kommer jeg fra nå av til å beregne min netto finansformue litt anderledes enn tidligere. Alt i alt økte den med kr 73 754 i januar, til totalt kr 4 303 636.

Utviklingen så langt i år framgår av grafen nedenfor.

Mer, mer, mer, reduser, mer, mer, mer, reduser…

En travelt opptatt småbarnsfar, som egentlig har mer enn nok å styre med, begynner å ta på seg ulike oppgaver. Først blir han trener for sønnens fotballag, deretter blir han kasserer i styret for velforeningen, deretter blir han medlem av FAU på skolen… Etter hvert innser han at han har gapet over mer enn han klarer å svelge unna, og kvitter seg brått med sine oppgaver og verv. Etter en stund begynner han imidlertid å kjede seg litt, og begynner på nytt å ta på seg nye oppgaver. Så er det på’n igjen…

Et stort selskap har et økonomisystem som fungerer greit, men noen på økonomiavdelingen mener at enkelte funksjoner kan forbedres. Man begynner derfor å kjøpe inn egne programmer for innkjøp, fakturering, rapportering og så videre, selv om alle disse funksjonene allerede finnes i det gamle systemet. De nye verktøyene er fancy og har moderne funksjoner, men de snakker ikke godt med det gamle systemet (der alle data ligger), slik at alt blir mer komplisert. Etter hvert innser man at man har ballet seg inn i for mye, og man går deretter i gang med et voldsomt prosjekt for å anskaffe et nytt og integrert system. Modulene i det nye systemet snakker godt sammen, men etter hvert er det selvsagt noen som mener at enkelte funksjoner kan forbedres. Så er det på’n igjen…

En investor har en portefølje som består av noen indeksfond, flere aktive fond og noen enkeltaksjer. Så får han det for seg at han også bør ha et ESG-fond, et multi asset-fond og noen flere enkeltaksjer. Etter en stund innser han at han har alt for mye i porteføljen sin og at det er mye overlapp, og han bestemmer seg derfor for å forenkle ved å gå over til noen få brede fond. Etter hvert får han det imidlertid for seg at han også bør ha et hedgefond, et afrikafond og et teknologifond i porteføljen. Så er det på’n igjen…

Slike sykluser med mer, mer, mer, reduser, mer, mer, mer, reduser… har jeg sett mange ganger, og det forbauser meg ofte at mange ikke ser ut til å lære, men stadig går i den samme fellen. Driver man for eksempel med slik «jojo-slanking» av porteføljen sin, vil det med stor sannsynlighet gå utover avkastningen på sikt. Gjør ting enkelt og ikke ball deg inn i avanserte strategier og porteføljer som du ikke klarer å følge opp på en god måte over tid.

Er du rammet av mer, mer, mer, reduser…-syken?

2019 – Status etter desember

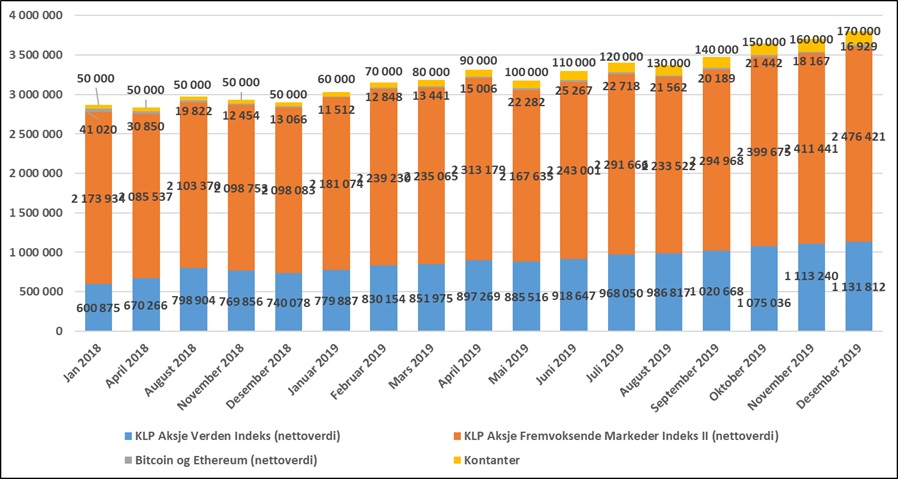
2019 er over, og det er på tide å gjøre en oppsummering av året som har gått. Min netto finansformue økte med kr 893 934, noe jeg anser som svært bra. Kr 324 000 av verdistigningen er nyinvesterte midler (kr 27 000 hver måned). Jeg hadde en positiv verdiutvikling i 10 av årets 12 måneder (nedgang i mai og august). Det meste av veksten skyldes den svært positive utviklingen i verdens aksjemarkeder i 2019. Verdien på mine kryptovalutaer falt kraftig, men siden dette kun er en liten plassering, gjorde ikke dette all verden skade på porteføljen totalt sett.

Utviklingen siden starten av 2018 framgår av grafen nedenfor.

Endring i måten jeg måler finansformuen min på

Fram til nå har jeg trukket ifra et anslag på fremtidig skatt på urealisert gevinst når jeg har oppgitt min finansformue i de månedlige statusoppdateringene på denne bloggen. Den opprinnelige tanken bak dette var at jeg kun ønsket å oppgi den delen av finansformuen som var helt og holdent min, og ikke den delen som jeg en dag må betale i skatt til staten. Selv om jeg fortsatt ser fordeler med å gjøre det på denne måten, så krever en slik oppfølging at jeg må gjøre noen manuelle justeringer hver måned. I tillegg er det uansett veldig mye usikkerhet knyttet til framtidig skatt. Jeg har derfor bestemt meg for at jeg fra og med januar 2020 skal begynne å oppgi finansformuen min uten å justere for skatt på urealisert gevinst. Dette vil føre til at finansformuen min vil gjøre et byks på i overkant av 400 tusen i januar.

Mål for 2020 og veien videre

Mitt overordnede mål om økonomisk uavhengighet

For noen år siden satte jeg meg som mål at jeg skulle bli økonomisk uavhengig og slutte å jobbe innen 31.12.2018. Opprinnelig så jeg for meg å kunne slutte å jobbe når jeg var gjeldfri og hadde en finansformue på 3,5 millioner kroner, men dette beløpet ble senere økt til 4 millioner kroner.

Per i dag er jeg gjeldfri og har en finansformue på om lag 3,7 millioner kroner. Jeg anser meg ikke som økonomisk uavhengig ennå, jeg jobber fortsatt og jeg syns ikke lenger at 4 millioner kroner er nok til at jeg kan slutte å arbeide. Det er tre hovedgrunner til det:

  • Min opprinnelige plan var å leve av avkastningen av finansformuen min, og å spe på med noen mindre inntekter fra styreverv, bloggannonsering og lignende. Jeg har nå erfart at det å etablere slike mindre inntektskilder kan være mer krevende enn det jeg først så for meg, og ønsker derfor ikke å være avhengig av å ha så mye av dette når jeg slutter å arbeide.
  • I min opprinnelige plan forutsatte jeg at jeg kom til å oppnå en høy avkastning på porteføljen min når jeg slutter å arbeide. Jeg syns nå at det er litt skummelt å forutsette det, og har derfor redusert mitt avkastningskrav noe.
  • Da jeg satte opp min opprinnelige plan, hadde jeg to barn. Nå har jeg tre, noe som har økt mine faste og variable kostnader i minst 20 år framover.

Målet mitt nå er at jeg skal være gjeldfri og ha en finansformue på minst 5 millioner kroner før jeg slutter å arbeide. Jeg skriver minst, for det kan godt være at jeg etter hvert kommer fram til at jeg ønsker å øke beløpet enda litt mer. Jeg har ikke lenger en konkret dato for når målet skal være nådd. Grunnen til det er at jeg primært har investert i aksjemarkedet, og der varierer avkastningen voldsomt fra år til år.


Mål for 2020

Når det gjelder 2020, så vil jeg i stor grad fortsette å spare og investere som tidligere. En av mine styrker som investor er at jeg er langsiktig og konsekvent i det jeg gjør. Hovedtrekkene i min strategi – høy sparerate, indeksfond og en passiv tilnærming – består, men jeg ønsker å gjøre noen endringer fra 2019 til 2020:

  • Månedlig sparing økes fra kr 27 000 til kr 28 000 (alternativt reduseres til kr 22 000, se neste punkt).
  • De siste årene har jeg hatt en sparerate på over 50 %. En av grunnene til at jeg har klart det, er at jeg har hatt få store utgifter knyttet til boligen vi eier og bor i. Noe løpende vedlikehold har det selvsagt vært, men større ting som oppussing av kjøkken eller bad, ny drenering og så videre har det ikke vært behov for. Huset vårt har nå passert 20 år, og selv om det ikke er noen akutte oppussingsbehov, så vil de jo dukke opp før eller senere. Jeg har derfor bestemt meg for at jeg i 2020 skal sette av kr 6 000 hver måned til dette. Siden disse midlene er øremerket framtidige oppussingsbehov, ønsker jeg ikke å regne de inn i min månedlige sparing.
  • I 2019 har jeg satt kr 10 000 av min månedlige sparing på bankkonto. I 2020 ønsker jeg imidlertid å ha fullt fokus på kjøp av aksjefondsandeler. Dette innebærer at jeg investerer alt jeg har på bankkonto over kr 100 000 (som er min buffer i tilfelle fullstendig kollaps i finansmarkedene) og at jeg ikke skal spare noe i bank i 2020. All månedlig sparing, med unntak av de kr 6 000 som skal settes av til framtidige oppussingsbehov, skal derfor investeres i aksjemarkedet, i fondet KLP Aksje Verden Indeks.

2019 – Status etter november

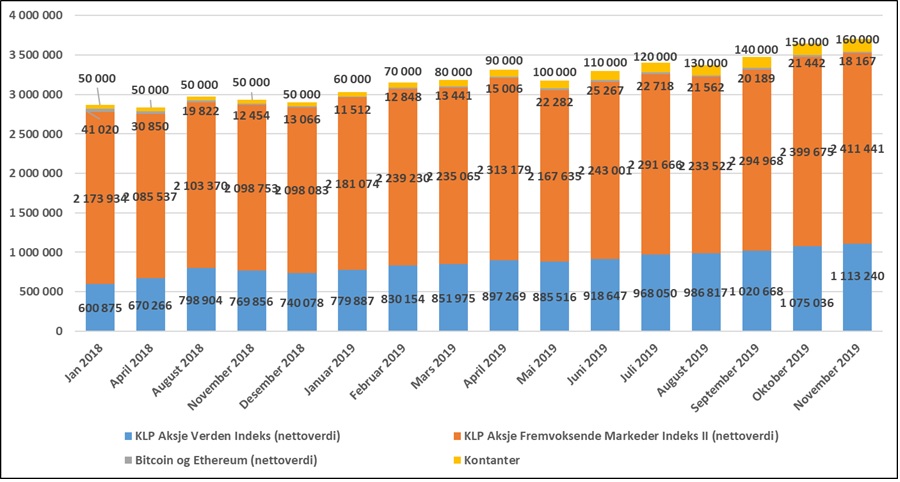
November ble nok en god måned. Jeg sparte og investerte som vanlig kr 27 000, og fikk litt drahjelp fra verdens aksjemarkeder. Min netto finansformue økte med kr 56 696, til totalt kr 3 702 848. Så langt i år har den økt med kr 801 620.

Utviklingen siden starten av 2018 framgår av grafen nedenfor.