Hva er egentlig et globalt indeksfond?

«Invester i et globalt indeksfond» er blitt et veldig vanlige råd når man spør ekspertene om hvordan folk flest bør investere i aksjemarkedet. Jeg syns generelt dette er et godt råd for alle dem som ønsker å gjøre det veldig enkelt. Samtidig vil jeg absolutt anbefale at man setter seg litt inn i hva man investerer i, og i dette innlegget skal vi se på hva man egentlig investerer i når man velger et globalt indeksfond.

Det finnes mange globale indeksfond på markedet, og de er ikke helt like. Forskjellene er imidlertid i de fleste tilfeller langt færre enn likhetene, så det er fullt mulig å komme med noen generelle betraktninger. I dette innlegget skal jeg ta for meg et av de mest populære globale indeksfondene i det norske fondsmarkedet, nemlig KLP sitt fond KLP Aksje Global Indeks V. Fakta til innlegget er hentet fra nettsidene til Morningstar, MSCI og KLP.

Litt om fondet

  • Fondet følger indeksen MSCI World, som er en indeks som mange globale indeksfond følger.
  • Fondet investerer i totalt 23 ulike land, alle under paraplybetegnelsen etablerte markeder. Landene er Australia, Østerrike, Belgia, Canada, Danmark, Finland, Frankrike, Tyskland, Hong Kong, Irland, Israel, Italia, Japan, Nederland, New Zealand, Norge, Portugal, Singapore, Spania, Sverige, Sveits, Storbritannia og USA.
  • Fondet investerer i om lag 1 640 selskaper, og det er primært snakk om store selskaper.
  • Årlig forvaltningshonorar er på 0,18 %.
  • Fondet er ikke valutasikret.

Topp ti land (andel av fondet) per 31.05.2020:

  • USA: 65,1 %
  • Japan: 8,3 %
  • Storbritannia: 4,9 %
  • Sveits: 3,9 %
  • Frankrike: 3,0 %
  • Canada: 2,9 %
  • Tyskland: 2,9 %
  • Australia: 1,8 %
  • Nederland: 1,3 %
  • Hong Kong: 1,0 %

Sektorfordeling (andel av fondet) per 31.05.2020:

  • Teknologi: 17,7 %
  • Helsetjenester: 14,9 %
  • Finansiell tjenesteyting: 14,8 %
  • Industri: 10,1 %
  • Syklisk konsum: 10,1 %
  • Kommunikasjon: 9,3 %
  • Forbruksvarer: 8,9 %
  • Materialer: 3,9 %
  • Olje & Gass: 3,6 %
  • Forsyning: 3,5 %
  • Eiendom: 3,2 %

Topp ti enkeltselskaper (andel av fondet) per 31.05.2020:

  • Apple: 3,4 %
  • Microsoft: 3,2 %
  • Amazon: 2,5 %
  • Facebook: 1,3 %
  • Nestlé: 1,1 %
  • Alphabet, Class C: 1,1 %
  • Alphabet, A: 1,0 %
  • Johnson & Johnson: 1,0 %
  • Procter & Gamble: 0,8 %
  • Visa: 0,8 %

Mine vurderinger

  • Fondet investerer i utviklede land i Nord-Amerika, Europa og Asia. Selv om aksjemarkedene i de utviklede landene i nettopp disse delene av verden utgjør størsteparten av verdens samlede børsverdier, så er det verdt å merke seg at selv om et fond kaller seg for globalt, så finnes det ikke aksjer fra Kina, Afrika, Sør-Amerika eller andre mindre utviklede deler av verden i fondet. Ønsker man kun å investere i ett fond, og ønsker man best mulig spredning, vil jeg derfor heller anbefale et fond som investerer i «hele» verden, altså både i etablerte og fremvoksende markeder. To eksempler på slike fond er KLP Aksje Verden Indeks og Storebrand Indeks Alle Markeder. Disse fondene investerer omtrent 85-90 % i etablerte markeder og 10-15 % i fremvoksende markeder. Fordelingen mellom etablerte og fremvoksende markeder i slike fond er basert på markedsverdien til de selskapene som fondet investerer i, og kan derfor endre seg over tid.
  • Fondet er veldig dominert av amerikanske selskaper. Hovedårsaken til at det er slik er at indeksen er markedsvektet og at mange av verdens største selskaper er amerikanske.
  • Selv om hele ni av de ti selskapene som veier tyngst i indeksen er amerikanske (Nestlé er fra Sveits), så er de veldig internasjonale i sin virksomhet. Jeg vil tro at de fleste av dere som leser dette bruker produktene til flere av disse selskapene jevnlig. Selv bruker jeg produkter fra mange av disse selskapene stort sett hver eneste dag.
  • Et kjennetegn ved samtlige av de selskapene som veier tyngst i indeksen er at det er selskaper som ligger langt fremme i utvikling og bruk av teknologi, inkludert bruk av kunstig intelligens. Dersom noen skulle tro at indeksfond er fond for kjedelige og trauste selskaper, så stemmer altså ikke det. Vil i denne sammenheng minne om at verdensindeksen på ingen måte er statisk. For 20 år siden var det til dels andre selskaper som lå på topp ti, og da var det ikke teknologiselskaper som var de største.
  • At teknologi er den største sektoren i fondet bør man også ha i bakhodet dersom man har en portefølje som består av flere ulike fond. Mange hobbyinvestorer er glad i teknologifond, noe som jeg har en mistanke om at delvis skyldes at fondet DBN Teknologi har gjort det så godt i mange år. Setter man sammen en portefølje av et globalt indeksfond og et teknologifond, vil man få en veldig stor andel teknologi i porteføljen. Dette er selvsagt helt greit hvis det er det man ønsker, men man må ikke glemme teknologidelen i det globale indeksfondet i denne sammenheng.
  • En generell kritikk mot indeksfond er at de er blitt veldig populære og at det ukritisk stadig pumpes nye midler inn i verdens største selskaper. Jeg er så langt ikke bekymret for at dette vil bli et vesentlig problem, men det er veldig delte meninger om dette.
  • Noe annet som ofte trekkes fram når man diskuterer indeksfond, er at mange anser dem som veldig kjedelige. Selv om jeg til dels kan være enig i dette, så er jeg usikker på om graden av «kjedelighet» er noe man bør legge så mye vekt på ved valg av strategi og investeringsprodukt.
  • Hvis man er ute etter høyere avkastning enn det et globalt indeksfond gir, så trenger man ikke nødvendigvis å gå for et aktivt forvaltet fond eller enkeltaksjer. En bedre løsning for mange kan være å velge et globalt indeksfond, men å gire opp investeringen. Dette kan man for eksempel gjøre ved å øke boliglånet sitt. Her vil jeg likevel komme med en advarsel – å ha svært mye gjeld vil jeg absolutt ikke anbefale. Har du imidlertid god sikkerhet i egen bolig, og fint kan håndtere en renteøkningen med den inntekten du har, så kan det absolutt være greit å vurdere en oppgiring av porteføljen nå som renten er så lav.
  • Hvis du har bestemt deg for å investere globalt, noe det jo finnes mange grunner til at man bør gjøre, så viser en undersøkelse som Forbrukerrådet har gjort at de aller fleste globale aktivt forvaltede fond ikke klarer å slå referanseindeksen på sikt. I valget mellom et indeksfond eller et aktivt forvaltet fond finnes det derfor ekstra gode grunner for å gå for et indeksfond når man ønsker å investere i et globalt fond.
  • Hvis man er skeptisk til den amerikanske dominansen i fondet, så kan man ved å sette sammen en portefølje av flere ulike indeksfond oppnå en fordeling som er mer geografisk spredt, uten at årlig forvaltningshonorar øker nevneverdig. Man kan for eksempel velge å plassere 25 % i USA, 25 % i Europa, 25 % i Asia og 25 % i fremvoksende markeder. Da vil man få en god geografisk spredning, uten at alt for mye er plassert i ett enkelt land. Rebalanserer man årlig, kan dette være en helt grei strategi, men det er ikke gitt at avkastningen vil bli bedre enn i et globalt indeksfond på lang sikt. Vil i denne sammenheng minne om «home market bias»; du bør ha spesielle grunner for å plassere en stor andel av din portefølje i bittelille Norge.
  • Fondet er ikke valutasikret. Dette fører til at fondet ikke bare vil svinge med verdens aksjemarkeder, men også med endringer i kronekursen. På lang sikt vil sannsynligvis valutakurssvingningene jevne seg mer eller mindre ut, men på kort sikt kan endringer i kronekursen ha veldig mye å si for verdiutviklingen på fondet. KLP har også en valutasikret utgave av det samme fondet, men dette har et noe høyere årlig forvaltningshonorar.
  • Siden fondet primært investerer i store selskaper, kan man ved å plassere noe av porteføljen i et fond som investerer i mindre selskaper få en enda bedre diversifisering. Store og mindre selskaper vil over tid gi omtrent den samme avkastningen (i noen undersøkelser kommer mindre selskaper litt bedre ut), men på kort sikt kan det være store forskjeller i utviklingen. Noen perioder er det de store selskapene som gir best avkastning, mens det andre ganger er de mindre selskapene.

Konklusjon

Dersom du ønsker å gjøre det veldig enkelt og kun vil investere i ett enkelt fond, er globale indeksfond et godt valg, men som nevnt mener jeg at det er et enda bedre valg å velge et fond som dekker en større del av verden. Selv har jeg valgt fondet KLP Aksje Verden Indeks som «grunnmursfondet» i egen portefølje. Dette fondet har et litt høyere årlig forvaltningshonorar enn KLP Aksje Global Indeks V (0,25 % versus 0,18 % per år), men jeg syns det er verdt det, siden man med det første fondet får en langt bedre geografisk spredning.

Hvis du ønsker å ha en portefølje av flere fond, er det også gode grunner for at et globalt indeksfond skal være ett av dem. Et globalt indeksfond i en fondsportefølje vil bidra til å redusere totalkostnadene, og det kan også fungere som en «benchmark» som du kan sammenligne de andre fondene du har i porteføljen din med.
Økonomisk uavhengighet – Milepæler så langt

Ved utgangen av mai 2020 var verdien på min netto finansformue på om lag 4,2 millioner kroner. Akkurat hvor stor den trenger å være før jeg kan kalle meg økonomisk uavhengig har jeg ikke helt bestemt meg for ennå, men jeg bruker mellom 15 og 20 tusen kroner hver måned, noe som tilsier at den må være på mellom 4,5 og 6 millioner, hvis vi bruker den vanlige 4 %-regelen (som i korte trekk går ut på at man kan bruke 4 % av en portefølje årlig, uten av den faller i verdi over tid). Jeg er med andre ord godt på vei på min reise mot økonomisk uavhengighet.

Jeg har arbeidet for økonomisk uavhengighet i mange år nå, og har så langt nådd flere viktige milepæler. Jeg syns det er viktig at man er litt stolt av det man har fått til, så i dette innlegget skal vi se litt på disse milepælene.

Milepæl 1 – Positiv netto finansformue
Jeg er en «vanlig fyr» med kone, tre barn, bil, enebolig, bod full av sykler og ski osv., noe som gjorde at jeg startet min reise mot økonomisk uavhengighet med negativ netto finansformue. Jeg har riktignok hatt noe plassert i aksjer helt fra jeg var tenåring, men i årene etter at vi hadde kjøpt oss leilighet, og senere hus, var gjelden min langt høyere enn verdien på mine finansielle aktiva. Den første milepælen var derfor den dagen at min netto finansformue passerte 0, altså at verdien på min aksjeportefølje (og noe kontanter) var høyere enn min samlede gjeld (som på det tidspunktet besto av et boliglån og et studielån).

Milepæl 2 – Den første millionen
Man sier gjerne at den første millionen er den vanskeligste, og det stemmer i de aller fleste tilfeller. Det er flere grunner til dette. For det første får man lite drahjelp av avkastningen på porteføljen så lenge den er liten, så det meste av den første millionen er sparte og investerte penger. For det andre begynner man gjerne med den første millionen når man er i en fase av livet der man kanskje ikke har så høy inntekt, og heller ikke har fått det å spare en betydelig andel av månedlig inntekt helt under huden. Dagen jeg passert en million i netto finansformue var derfor stor for meg personlig, og dette er muligens den milepælen som jeg så langt hadde mest glede av der og da.

Milepæl 3 – Den andre millionen
Den andre millionen var betydelig enklere enn den første. Inntekten min hadde økt, jeg hadde jobbet meg opp på en relativt høy sparerate og det meste gikk på autopilot, selv om jeg selvsagt syntes at ting gikk alt for tregt.

Milepæl 4 – Over 50 % sparerate
Jeg har hatt en positiv sparerate helt fra jeg fikk min første lønnsutbetaling for mange år tilbake, men spareraten har av ulike årsaker økt betydelig over tid. Når du passerer 50 % sparerate, altså at du sparer minst like mye som det du bruker hver måned, begynner virkelig formuebyggingen å skyte fart, så dette var en veldig viktig milepæl for meg.

Milepæl 5 – Gjeldfri
Jeg valgte i mange år å gire opp porteføljen min. Dette gjorde jeg ved å holde tilbake på tilbakebetalingen av boliglånet, og heller bruke de midlene jeg kunne ha nedbetalt lån med til å investere i aksjer. Det er fordeler og ulemper knyttet til det å gire opp en aksjeportefølje, men jeg syns det er gode grunner til å gjøre det, i hvert fall så lenge man har en relativt liten portefølje. Når porteføljen min nådde en viss størrelse (godt over 2 millioner), bestemte jeg meg imidlertid for at jeg ønsket å bli gjeldfri, og dette oppnådde jeg gradvis ved å bruke en stor andel av min månedlige sparing til nedbetaling av lån. Selv om man kan argumentere for at det beste er å gire opp porteføljen så lenge renten er lav, så var det en fantastisk følelse å bli gjeldfri. Jeg angrer ikke på at jeg giret opp porteføljen min i mange år, men jeg angrer heller ikke på at jeg valgte å bli gjeldfri.

Milepæl 6 – Den tredje millionen
Da jeg nådde den tredje millionen, begynte jeg virkelig å føle at det gikk framover. Da var forventet årlig avkastning fra porteføljen kommet opp på et beløp som omtrent tilsvarte det jeg sparte hvert år, slik at jeg for alvor begynte å se at «snøballeffekten» slo inn.

Milepæl 7 – Den fjerde millionen
Selv om den fjerde millionen var en viktig milepæl, så kan jeg ikke huske at jeg brydde meg all verden om den. Den kom på en måte «av seg selv» som et resultat av de mer eller mindre automatiserte økonomiske vanene jeg har etablert i løpet av de siste årene.

Milepæl 8 – Over en million i arbeidsinntekt
I 2019 passerte jeg en million i brutto arbeidsinntekt. For meg er ikke høy inntekt et mål i seg selv, men det sier seg selv at jeg ikke hadde klart å spare opp mot 30 000 hver måned hvis jeg hadde hatt en lav eller middels høy inntekt.


Kommende milepæler

Kommende milepæl 1 – Den femte millionen
Med mindre noe uforutsett skjer, så vil jeg nå den femte millionen omtrent som jeg nådde den fjerde, nemlig som et resultat av de økonomiske vanene jeg har etablert. Jeg tror likevel at den femte millionen vil føles mer viktig enn den fjerde, dels på grunn av at fem er et rundere tall enn fire, og dels på grunn av at jeg virkelig begynner å nærme meg økonomisk uavhengighet når jeg når den femte millionen.

Kommende milepæl 2 – Økonomisk uavhengighet
Mitt ultimate mål er økonomisk uavhengighet, så den dagen jeg kan si at jeg er blitt det, vil jeg ha nådd en milepæl med store konsekvenser for livet mitt. Da kan jeg slutte å jobbe og heller bruke tiden min på hobbyer og på å følge opp porteføljen min. Og ikke minst tror jeg det vil føles aldeles herlig å nå et mål som jeg satte seg for mange år tilbake, og som jeg har klart å nå gjennom systematisk arbeid over flere år.

2020 – Status etter mai

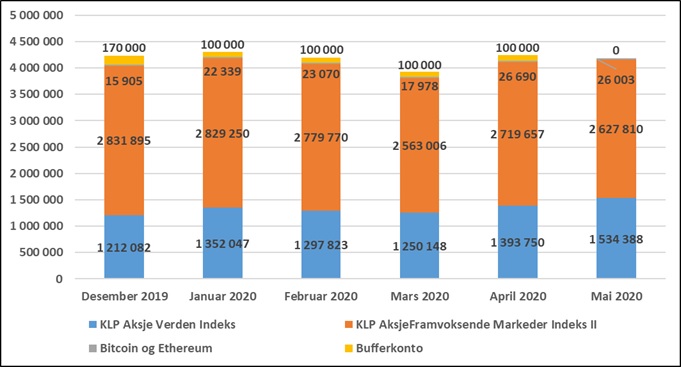
I mai roet aksjemarkedet seg litt, i den betydning at de daglige svingningene ikke var fullt så sterke som i mars og april. Alt i alt var det likevel ikke snakk om noen jubelmåned, for min netto finansformue falt med kr 51 896, til totalt kr 4 188 201. Utviklingen siden starten av 2020 framgår av grafen nedenfor.

Aktiv eller passiv?

Enkelte tradere og aktive investorer hevder eller antyder, direkte eller indirekte, at det nærmest er mer høyverdig å være aktiv framfor passiv i aksjemarkedet. Det er de aktive som gjør analyser og dermed bidrar til at markedet fungerer, det er de aktive som gjennom sine hyppige kjøp og salg bidrar mest til at markedet er likvid og de aktive er ikke gratispassasjerer, slik de som passivt investerer i indeksfond er. Men er dette en beskrivelse som stemmer med virkeligheten?

Mange får positive assosiasjoner når de hører at noen er «aktiv», og i mange sammenhenger er det jo gode grunner til det. Jeg blir imponert over 90-åringen som daglig går turer og som dermed må sies å være aktiv, og jeg syns alle dem som velger å bruke deler av fritiden sin til å mosjonere eller trene er litt mer fornuftige enn dem som kun velger å sitte på sofaen (jeg er ingen moralist, så jeg skal ikke påstå at de som trener er bedre mennesker, men jeg syns de er mer fornuftige enn sofagrisene). Når man investerer i aksjemarkedet, er det imidlertid slett ikke alltid slik at det lønner seg å være aktiv. Tvert imot, for mange vil det være slik at jo mer aktive de er, desto lavere avkastning klarer de å oppnå. Dette gjelder selvsagt ikke alle, for det finnes noen som klarer å generere høy avkastning med aktive strategier, men for mange vil det være slik at det ikke er noen fordel å være aktiv. Når det gjelder fysisk aktivitet, er utfordringen for mange at de må kjempe mot sin egen iboende latsabb. Når det gjelder aksjemarkedet, er utfordringen for mange at de må kjempe mot sin egen iboende utålmodighet og trang til å gjøre noe.

Argumentet om at det er de aktive som gjør at markedet fungerer, er både litt riktig og litt galt. Det er summen av alle aktører som utgjør markedet, og det er ikke mulig å være 100 % passiv. Selv en person som kun har en spareavtale i et indeksfond har jo gjort noen aktive valg. Dessuten er det globale aksjemarkedet så stort at de aller fleste av oss er tilnærmet ubetydelige. Hvis jeg plutselig skulle finne på at jeg vil selge alle mine fondsandeler, som har en samlet verdi på i overkant av fire millioner kroner, så betyr dette ingenting i den store sammenheng. Transaksjoner som når Buffet kjøpte flere prosent av Apple-aksjene kan bety litt, men jeg vil tro at de fleste av dere som leser dette aldri vil komme i en posisjon der dette er noe å bekymre seg over. Og argumenter av typen «hvis alle investerte i indeksfond, ville ikke markedet fungere» er ganske tullete, for det er totalt urealistisk at vi noen gang vil komme i en slik situasjon.

Du bør på ingen måte ha dårlig samvittighet hvis du har valgt å forholde deg relativt passivt til aksjemarkedet, og du bør for all del ikke høre på alle dem som har en eller annen interesse av at du skal bli mer aktiv. For mange vil en passiv tilnærming være det beste og mest rasjonelle valget.

Gjesteinnlegg – Tenk over dette før du investerer i aksjefond

Dette er et gjesteinnlegg fra Investorkilden.


Det er noen spørsmål som er viktig å stille seg selv før man investerer penger i aksjemarkedet. Dette gjelder for alle, og handler om forventninger, mål og om man kjenner seg selv.

Skal du investere langsiktig i indeksfond, men mangler gode svar på disse spørsmålene, er du utsatt. Da vil det være større sannsynlighet for at du gjør feil, og dermed hindre renters rente effekten i å blomstre.

Dette er spørsmålene:

– Hva forventer du fra aksjemarkedet?

– Hva er din investeringshorisont?

– Hva er risikoen din i aksjemarkedet?

– Hva er ditt mål med plasseringen?


Hva forventer du fra aksjemarkedet?

AksjeNorge skriver at forventet årlig avkastning i aksjemarkedet er mellom 4 – 8 % over risikofri rente. I perioder vil det være lavere, og i andre høyere, ut i fra markedsforhold.

Andre steder kan man lese at forventet avkastning er mellom 7 – 10 %.

Hva betyr det?

Kan vi investere i aksjemarkedet og forvente 7% avkastning etter 1 år?

Disse prosentene er basert på historisk avkastning over lange perioder, og et vanlig råd er at man bør være investert i aksjemarkedet i minimum 5 år, gjerne lenger.

Grunnen til at vi må være investert over lang tid, er fordi aksjemarkedet svinger fra år til år. Siden 1926 har aksjeindeksen S&P 500 gitt mellom 8 – 12 % avkastning et gitt kalenderår kun 6 ganger. Det er omtrent 7 % av tilfellene.

Det blir dermed utrolig viktig å ha riktig forventninger for de neste årene, om du velger å investere i aksjefond. Skjer det noe du ikke forventer, vil du med stor sannsynlighet gjøre irrasjonelle valg, og med det tape penger.

De fleste er enig om at det ikke er lurt å investere 200 000 kroner i aksjefond som du skal bruke på boligkjøp om 1 år.


Hva er din investeringshorisont?

Hvis din investeringshorisont er mindre enn 5 år kan du ikke forvente avkastningen som er nevnt over. Jo mindre tid du er investert i aksjefond, jo større sannsynlighet er det at avkastningen blir en helt annen enn forventet.

Aksjefond er i hovedsak for langsiktige investorer. Om du ikke er en trader.

Du er nødt til å vurdere når du trenger pengene, og hvor lenge de med høyest sannsynlighet vil forbli investert. Er det kortere enn 5 år, så er ikke langsiktig fondssparing det beste alternativet.

Spør deg selv; hvordan er kostnadsbildet mitt det neste tiåret? Hva må skje for at jeg plutselig har nødt til å selge aksjefondene mine?

Se for deg scenarioet hvor du har investert en god del i indeksfond, og planen er å la de ligge til du blir gammel fordi du har lest at det er smart. Det er en vanlig plan.

Det går 6 måneder. Du har holdt deg til planen og investert månedlig i indeksfondet. Veldig bra.

Plutselig har det gått 3 år.

Livet ditt endrer seg.

Du har bestemt deg for å kjøpe bolig, begynne å studere, bli samboer, gifte deg, eller å hoppe på en annen av de utrolig mange mulighetene livet gir deg. Situasjonen du var i for 3 år siden har med all sannsynlighet endret seg. Du har nye erfaringer, nye venner og nye mål.

At en plan endrer seg er langt fra uvanlig.

Utfordringen med dette er at hvis du plutselig bestemmer deg for å endre planen, eller ta de ut av andre grunnen, så kan det hende at beløpet er mindre enn når du startet å investere. Siden aksjemarkedet svinger fra år til år, kan ingen av oss garantere at pengene er mer verdt etter 1 – 5 år. Som jeg var inne på, jo kortere tid du er investert, jo større sannsynlighet for dårlig avkastning.

Gjør noen antagelser om dine neste 10 år. Er det sannsynlig at du skal gjøre store valg de neste 5 årene, hvor kapital er et viktig middel, så er det ikke sikkert det er lurt å putte så mye i aksjefond.


Hva er risikoen din i aksjemarkedet?

Med dette spørsmålet tenker jeg ikke på risikoen i aksjemarkedet, som økonomiske svingninger, renter og andre makroforhold. Jeg tenker på risikoen vi selv utsetter oss for.

Makrorisiko.

Sektorrisiko.

Selskapsrisiko.

Egenrisiko.

Ettersom aksjemarkedet svinger får år til år, er det viktig å være klar over hva det betyr for deg.

Et felt som har blomstret de siste 10 årene er investeringspsykologi. Det har blitt bevist at mennesker gjør dumme valg stadig vekk. Basert på frykt, håp, glede, sorg og andre følelser.

Følelser er ofte en dårlig beslutningstaker viser det seg.

De vanlige feilene som blir nevnt er at vi kan få urimelig høy selvtillit, undervurderer risiko, etterpåklokskap, og overreagerer til tilfeldigheter.

Dine følelser vil påvirke hva du gjør og hvordan du ser på noe.

Hvordan kan vi unngå at dette ødelegger?

Det er vanskelig, og ingen klarer det fullstendig. Til å begynne med er det viktig å erkjenne utfordringen, og være klar over at du blir påvirket. Deretter er det viktig å angripe utfordringen. Les, studer, forstå hvordan du blir påvirket og i hvilke tilfeller du er mest sårbar.

Et godt tips jeg har lest flere steder, og selv erfart, er å skrive en sjekkliste som du bruker før handler (kjøp og salg). Dette hjelper deg på den måten at du slipper å vurdere noe når du står midt oppi det, du kan bare se på sjekklisten. Viser sjekklisten din at det er riktig å selge, selger du.

Eksempler på ting som kan stå i en sjekkliste ved salg av aktive aksjefond.

1. Har aksjefondet ikke klart å slå referanseindeksen de siste 2 årene?

2. Øker kostnadene?

3. Har forvaltningsteamet blitt byttet ut mer enn 1 gang de siste 2 årene?

Eksempler på ting som kan stå i en sjekkliste ved salg av aksjer.

1. Har EPSen falt de siste 3 årene?

2. Handler aksjen for langt over rettferdig verdi?

3. Har selskapet over 80 % gjeld?

Punktene vil basere seg på din investeringsstrategi og mål.


Hva er ditt mål med plasseringen?

Når du skal investere i aksjefond er det hjelpsomt å vite hvorfor du gjør det. Hva er grunnen til at du vil risikere disse pengene?

Finner du ut hva du virkelig er ute etter, kan du gjøre en bedre vurdering om aksjefond er riktig plasseringsvalg.

Finner du ut at målet ditt er å ha råd til en ferie om 2 år, eller at målet er å finansiere en båt om noen år, så er ikke aksjefond det lureste.

Skal du investere i aksjefond burde langsiktige mål være grunnen.

Her er noen vanlig mål jeg kommer på for de som investerer i markedet.

· Større pensjon.

· Kjøpe bolig.

· Finansielle muskler.

· Ferie

· Finansiering av barn (utdannelse etc.)

Det er en metode for å finne ut av hva du virkelig ønsker. Den går ut på å spørre hvorfor noen ganger.


Eksempel 1.

Hvorfor ønsker du å spare i aksjefond?

Fordi jeg vil ha en god pensjon.

Hvorfor er det viktig?

Fordi jeg vil reise og oppleve, og det koster penger.

Hvorfor vil du det?

Fordi det er den siste perioden i livet mitt, og da vil jeg ha det så gøy som mulig.

Er det 10 år til pensjonen, så kan aksjefond være en god idè.


Eksempel 2.

Hvorfor ønsker du å spare i aksjefond?

Fordi jeg vil tjene penger.

Hvorfor er det viktig?

Fordi da kan jeg dra på cruise om noen år.

Hvorfor vil du det?

Fordi det virker deilig og avslappende.


Hvem av eksemplene burde unngå aksjefond? Eksempel 2.

Håper disse punktene hjelper deg ta valgene du står ovenfor!

2020 – Status etter april

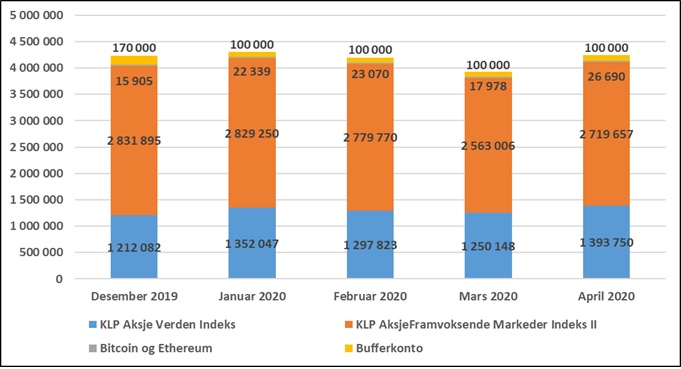
De to siste månedene har vært veldig spesielle, med blant annet store svingninger i verdens aksjemarkeder. Etter mars var mitt inntrykk av koronaviruset at spredningen økte i hurtig tempo, men at viruset i seg selv nesten utelukkende var farlig for gamle og syke mennesker. Nå har spredningen i mange land bremset en del opp, men samtidig viser en del forskning at viruset kan være en god del farligere enn det man først antok. Hvordan har det så gått med porteføljen min i dette noe kaotiske landskapet?

I mars falt verdien på porteføljen min med kr 269 531. I april økte verdien med kr 308 965. Hele tapet i mars ble altså tatt igjen i april. Dette betyr imidlertid ikke nødvendigvis at krisen er over og at det fra nå av bare vil gå oppover igjen. Historien viser jo at det etter et kraftige fall med etterfølgende kraftig økning gjerne kommer nye fall igjen, og det kan selvsagt skje denne gangen også.

Jeg har ikke noe kontroll over hvordan markedet vil utvikle seg framover, men min egen adferd kan jeg til en viss grad bestemme over selv. For meg blir derfor det aller viktigste framover at jeg klarer å holde fast på mitt livsmotto «keep calm and carry on».

Utviklingen siden starten av 2020 framgår av grafen nedenfor.

Kjempepotensiale i å time markedet (hvis du faktisk klarer det)

Du har sikkert hørt at du ikke bør prøve på å time markedet, for det klarer selv ikke de profesjonelle å gjøre. Du har kanskje også sett beregninger som viser at selv om du kjøper og selger på lite gunstige tidspunkt, så har ikke dette all verden å si for den totale avkastningen. Men hva om vi prøver å argumentere for markedstiming (ofte er det jo slik at man kan vinkle tall og statistikk slik at man får akkurat den konklusjonen man ønsker, noe som er en gave for bekreftelsestendensen). Hvor mye meravkastning kunne du for eksempel ha oppnådd hvis du hver nyttårsaften fikk en sms fra en mystisk avsender der det sto nøyaktig hvordan S&P 500 ville utvikle seg det kommende året, slik at du kunne være inne i markedet kun de årene det gikk oppover?

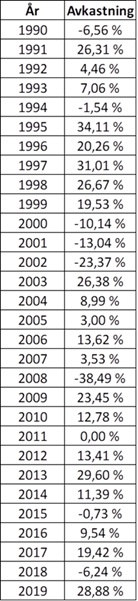
I tabellen nedenfor framgår årlig avkastning for den brede amerikanske indeksen S&P 500 for de siste 30 årene.

Hadde du investert kr 100 000 ved starten av 1990, ville du ha hatt kr 914 000 ved utgangen av 2019, noe som tilsvarer en annualisert avkastning på 11,7 %. Dette er en relativt god avkastning, særlig når man tenker på at det blant annet var en dot.com.-boble som sprakk og en global finanskrise i perioden. Hvor mye ville du har sittet igjen med hvis du solgte deg ut før hvert år det gikk nedover, og heller satte pengene i banken til 1 % rente de årene (vi ser her bort ifra den ekstraavkastningen det ville ha gitt dersom du hadde hatt muligheten til å shorte)? Da ville du ha endt opp med kr 3 316 000, noe som tilsvarer en annualisert avkastning på 18,8 %. Som du ser, så er forskjellen på 11,7 % og 18,8 % årlig avkastning betydelig når der er snakk om en så lang periode. Matematisk sett er det derfor ingen tvil om at dersom du hadde hatt en god metodikk for å time markedet, så kunne du ha knust indeksen ved å bruke den.

Poenget mitt med denne regneøvelsen er å vise at det ikke bare er småpenger å hente på å time markedet, gitt at du faktisk klarer å gjøre det. I teorien har det mye for seg. Utfordringen er selvsagt at det er utrolig vanskelig å faktisk klare å skape meravkastning ved å time markedet i praksis. Det er mange grunner dette, blant annet:

  • Markedet overreagerer gjerne i begge retninger, men ikke alltid.
  • Markedet går ofte raskt opp igjen etter en kraftig nedgang, men ikke alltid.
  • Markedet ligger som regel i forkant av realøkonomien, men det kan også ta veldig feil i sine antagelser.
  • Tekniske timingsignaler (for eksempel bruk av glidende gjennomsnitt) kutter gjerne så mye av både topper og bunner at vinningen går opp i spinningen.
  • Mange har et helt urealistisk syn på hvor mye det går an å si om framtiden ved å studere fortiden. Historiske ekstremgrenser trenger slett ikke være framtidens ekstremgrenser, og ofte opererer man med gjennomsnittstall der det er så stor variasjon i de bakenforliggende tallene at gjennomsnittet sier absolutt ingenting.
  • Å følge en aktiv timingstrategi over tid vil gjerne kreve sterk selvdisiplin, noe de færreste av oss har.

Konklusjonen min må bli at dersom du faktisk klarer å time markedet, så bør du absolutt gjøre det. Potensialet er veldig stort. Men, som jeg har sagt mange ganger før, men ser behov for å gjenta i denne sammenheng – i jakten på meravkastning, ender de fleste opp med mindreavkastning.

2020 – Status etter mars

Mars har vært en av de mest turbulente månedene jeg har opplevd som investor. Svingningene har vært svært store begge veier, så jeg var veldig spent på hvordan det hadde gått med porteføljen min. Som tidligere nevnt har jeg bestemt meg for at jeg skal sjekke porteføljen min kun én gang per måned (jeg er veldig disiplinert på akkurat dette), så jeg har altså ikke vært inne og sett på utviklingen i hele mars.

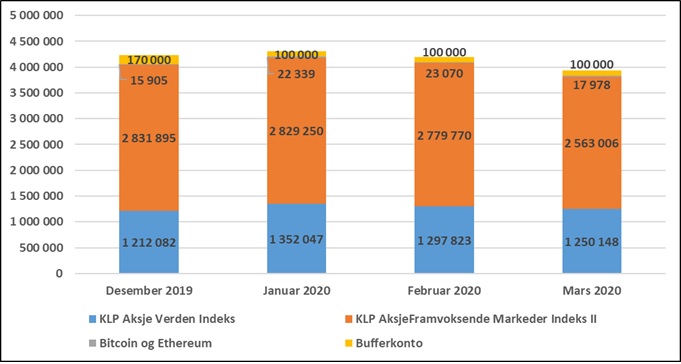
Alt i alt falt min netto finansformue med kr 269 531 i mars, til totalt kr 3 931 132. Fallet var på i overkant av 6 %, som jeg jo ikke syns er så alt for ille etter en så crazy måned. De fleste av verdens børser har falt mer enn dette, og grunnen til at nedgangen for min del har vært begrenset er det kraftige kronekursfallet (jeg har ikke valutasikret porteføljen min), og at jeg har investert nye midler. Jeg tar nedgangen med knusende ro og sover ikke dårlig på natta på grunn av dette.

Utviklingen siden starten av 2020 framgår av grafen nedenfor.

Verdien i å gjøre ting enkelt

De færreste med min bakgrunn velger å ha en så enkel investeringsstrategi som det jeg har. Jeg er utdannet siviløkonom med spesialisering i finans, jeg har lest godt over 100 bøker om aksjemarkedet og jeg har investert i markedet i over 20 år. Jeg har likevel valgt å ha hele min aksjeportefølje i indeksfond, og jeg prøver på ingen måte å time markedet, verken opp eller ned. Grunnen til at jeg har valgt denne enkle strategien er delvis at jeg mener det er en rasjonell og god strategi for den langsiktige, men delvis også at jeg ser en stor egenverdi i å gjøre ting enkelt. Jeg prøver å holde meg til det enkle på de fleste områder av livet, men i dette innlegget skal jeg begrunne hvorfor jeg mener det er veldig fordelaktig å ha en enkel investeringsstrategi.

Begrunnelse 1 – Det perfekte er det godes fiende

Du har kanskje hørt uttrykket om at det perfekte er det godes fiende, og dette gjelder i aller høyeste grad også i aksjemarkedet. Er man på konstant søken etter den ultimate strategi som knuser markedet, så vil man gjerne ende opp med å bytte strategi alt for ofte, noe som fort vil bli både kostbart og føre til dårlig avkastning. Jeg har sett det så mange ganger – i jakten på meravkastning, ender de fleste opp med mindreavkastning.

Begrunnelse 2 – Færre beslutninger

Hver gang du tar en beslutning, er det en viss fare for at du blir offer for en eller flere menneskelige tendenser eller svakheter (biaser). To eksempler på slike tendenser som ofte lurer i bakgrunnen når vi tar investeringsbeslutninger, er bekreftelsestendensen og overdreven selvtillit. Ved å ha en enkel strategi, med få beslutningspunkter, reduserer du faren vesentlig for at du gjør noe dumt.

Begrunnelse 3 – Rom for å la ting gå på autopilot i perioder

Jeg syns aksjemarkedet er kjempeinteressant, og bruker en del tid på å lese om det og til å følge med på det som skjer. Likevel er det perioder der jeg går litt lei, og da vil jeg heller vil bruke tiden min på andre ting. Har du en avansert strategi, hvor du for eksempel må følge med daglig på kursutviklingen eller rebalansere ofte, kan du ikke i like stor grad ha perioder der du kobler av for å gjøre noe helt annet.

Begrunnelse 4 – Lave kostnader

En enkel og passiv strategi har veldig lave kostnader, noe som på lang sikt kan ha mye å si for oppnådd avkastning. Avanserte strategier er ofte dyre strategier, for eksempel fordi de genererer store kurtasjekostnader, de krever abonnementer på børsdata og så videre.

Begrunnelse 5 – Tidsbesparende

En enkel strategi er tidsbesparende, og man kan derfor bruke tiden sin på noe annet, for eksempel på å tjene mer penger som man kan investere. La meg illustrere denne fordelen med et eksempel. La oss tenke oss to investerer – Lars og Ludvig. Begge har i utgangspunktet mulighet til å investere kr 10 000 hver måned og de har mulighet til å sette av 10 timer hver uke til å følge opp sine investeringer. Lars velger seg ut en relativt avansert strategi, som gjør at han hver kveld må ta ut data og lese seg opp på det som har skjedd. Ludvig velger i stedet en svært enkel strategi, som kun krever at han bruker noen minutter hver måned på investeringene sine, og bruker heller tiden sin på å ta en ekstrajobb, slik at han kan investere kr 15 000 hver måned, i stedet for kun kr 10 000. Hvem tror du har klart å bygge seg opp størst formue etter 10 år? Hvis Lars er svært dyktig og strategien hans klarer å generere veldig god meravkastning, er det kanskje han, men det mest sannsynlige er at Ludvig er den som ender opp med den største sluttsummen, fordi han i løpet av de 10 årene har investert hele 50 % mer penger.

Til slutt vil jeg bare nevne at jeg syns det er flott at man velger ulike strategier og tilnærminger, og jeg syns det er helt unødvendig å rakke ned på andres valg i for eksempel sosiale medier (jeg har vært vitne til en god del av det i det siste). Jeg har valgt min strategi, så får andre velge sin. Jeg vil også nevne at selv om min strategi på mange måter er veldig enkel, så vil den ikke være helt enkel for alle å følge i praksis. Den krever at man har evnen til å ha et distansert forhold til markedet, den krever at man kan takle kraftige nedturer uten å gjøre noe dumt, og den krever at man er veldig langsiktig. For meg faller alt dette relativt naturlig, men andre vil rett og slett ikke klare å følge en slik strategi, fordi de for eksempel har et helt annet temperament og et annet behov for «action» enn det jeg har.

Rigget for krise

Selv om jeg ikke er blant dem som har blitt permittert som en følge av koronakrisen, så har jeg de siste par ukene tenkt litt på hvor godt rigget jeg er for en eventuell privatøkonomisk krise. Jeg har kommet fram til at jeg er bedre rigget enn veldig mange andre jeg kjenner, og i dette innlegget skal jeg komme med fem grunner til at jeg tør å påstå det.

  1. Jeg har en sparerate på over 50 %. Det vil si at jeg bruker under halvparten av inntekten min, og kan derfor fint takle en kraftig reduksjon i inntekten uten at jeg trenger å justere levestandarden min.
  2. Jeg har en bufferkonto på kr 100 000. Dette er penger jeg har satt av til uforutsette utgifter, og de tilsvarer om lag fire måneders forbruk.
  3. Jeg er gjeldfri. Dette reduserer mine faste månedlige utgifter, og gjør også at min privatøkonomi ikke direkte blir berørt av endringer i rentenivået.
  4. Jeg og kona har begge livs- og uføreforsikringer, noe som gjør at vi økonomisk sett vil klare oss bra dersom den ene av oss skulle dø eller bli alvorlig syk.
  5. Jeg har 3-4 millioner kroner i aksjefond. Dette er penger som jeg i utgangspunktet har investert med mål om økonomisk uavhengighet, men skulle det virkelig blir krise, er det selvsagt betryggende å vite at jeg kan realisere midler til å klare meg i flere år ved å selge fondsandeler.

Hvor godt rigget er du for en privatøkonomisk krise?