Mål for 2022

2022 er nå i gang, og jeg har definert noen økonomiske mål for året. I juni 2021 ble jeg økonomisk uavhengig, i den betydning at jeg da hadde en netto finansformue som tilsvarte over 300 ganger månedlig forbruk. Jeg jobber imidlertid fortsatt, siden jeg ønsker å ha en god sikkerhetsmargin før jeg velger å si opp jobben. Hvor stor denne sikkerhetsmarginen skal være har jeg ikke helt bestemt meg for ennå, men den må være stor nok til at jeg ikke går rundt og er bekymret for å gå tom for penger. Ved utgangen av 2021 er min netto finansformue på 311 ganger månedlig forbruk, som fortsatt ikke er nok til at jeg tør å slutte å jobbe.

Mine økonomiske mål for 2022 er som følger:

  • Kjøpe meg videre opp til jeg har 1 Bitcoin (jeg har i dag 0,6 Bitcoin)
  • Kjøpe meg videre opp til jeg har 10 Ethereum (jeg har i dag 9,9 Ethereum, så her er jeg nesten i mål allerede)
  • 5 Solana
  • Kr 60 000 på bankkonto

Med de kryptovalutaprisene som gjelder akkurat når dette skrives blir dette til sammen om lag kr 240 000, altså i snitt kr 20 000 hver måned.

Min beslutning om å kjøpe 5 Solana er basert på at jeg ønsker en litt mer sammensatt kryptoportefølje enn det jeg har i dag. 5 Solana vil med dagens pris utgjøre en veldig liten andel av porteføljen min, men siden Solana er en langt mindre «etablert» kryptovaluta enn Bitcoin og Ethereum, er risikoen sannsynligvis også langt høyere. Å kjøpe Solana er i mini øyne et litt crazy bet, for prisen kan både mangedoble seg og gå til null. Mange mener nok at jeg har en relativt kjedelig portefølje, men med innslag av Solana vil jeg i hvert fall få krydret den litt. 😊

2021 – Status etter desember

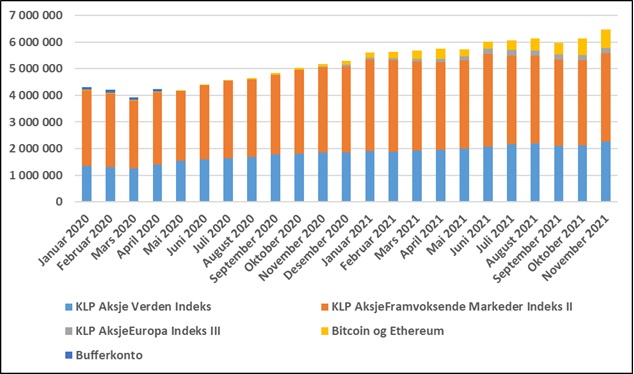
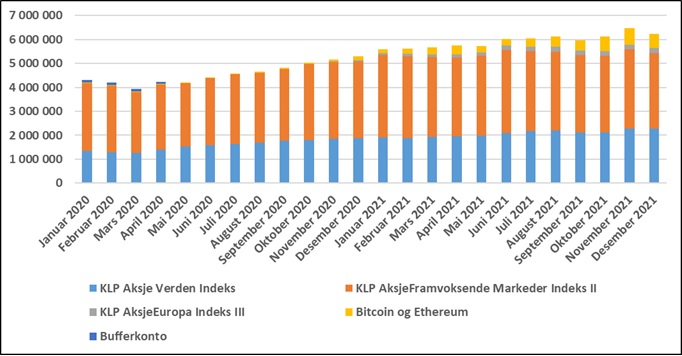
Desember ble ingen god måned. Min netto finansformue falt med kr 231 285, til totalt kr 6 228 875. Både aksjefondene og kryptovalutaene mine falt i verdi.

Ser vi på 2021 samlet, økte min netto finansformue med kr 935 949. Kr 325 542 av dette var nye investerte midler (jeg sparer i tillegg månedlig til framtidig vedlikehold av huset vi bor i, men jeg tar ikke med denne kontoen når jeg oppgir min netto finansformue her på bloggen), mens kr 610 407 var ren verdiøkning. Siden jeg har en portefølje som dels består av aksjefond og dels av kryptovaluta, har jeg ikke noe spesiell referanseindeks, men jeg er fornøyd med den totale verdistigningen på porteføljen min i 2021.

Utviklingen siden starten av 2020 framgår av grafen nedenfor.

Kunsten å være langsiktig

Det er mange fordeler med å ta langsiktige posisjoner når man investerer. Gjør man få transaksjoner og sitter lenge på posisjonene, vil kostnadene bli lavere og det blir færre beslutningssituasjoner der menneskelige biaser og støy kan føre en på ville veier.

I mine over 20 år i markedet har jeg mange ganger hørt fondsforvaltere og privatinvestorer si at de har kommet fram til at de ønsker å ta færre og mer langsiktige posisjoner. Dette er lett å forstå. Som nybegynnere gyver mange løs med friskt mot og kjøper og selger altfor ofte. Etter hvert innser man at dette ikke nødvendigvis er så lurt, og man justerer kursen. Jeg liker å høre relativt unge investorer som har kommet fram til dette selv, men jeg blir litt mer betenkt når folk på 50 eller 60 år sier det samme.

Utfordringen med å være langsiktig er at det går imot den menneskelige natur. De fleste av oss har en «action bias», som vil si at det å gjøre noe føles bedre enn det å ikke gjøre noe. I veldig mange sammenhenger stemmer jo dette, men når man investerer penger er det imidlertid på ingen måte alltid slik.

Når jeg snakker om å ta langsiktige posisjoner mener jeg ikke nødvendigvis at man skal gå for en passiv investeringsstrategi. Det er fullt mulig å være aktiv samtidig som man er langsiktig. Warren Buffett sin investeringsstrategi er et godt eksempel på dette. Han jobber svært mye og er sånn sett definitivt aktiv, men når han først investerer i noe, har han en veldig lang tidshorisont.

Hvis jeg ser tilbake på min egen reise som investor, så har jeg også blitt mer langsiktig med årene. På lang sikt er sammenhengene mer logiske og forståelige. På kort sikt er det så mye støy at man kan bli helt forvirret av å prøve å henge med på det som skjer. Benjamin Graham sa følgende om nettopp dette: «In the short run, the market is a voting machine, but in the long run it is a weighing machine”.

Det er mulig at jeg er noe mer langsiktig av natur enn en del andre, men har også en «action bias» som jeg må forholde til. Selv om jeg vet at det rasjonelle er å være langsiktig (system 2 i Kahnemans Tenke, fort og langsomt), så er det ikke enkelt å være det i praksis (system 1). Man kan imidlertid tvinge seg selv til å bli litt mer langsiktig, og det er særlig to grep jeg selv gjør som gjør at jeg klarer å være langsiktig også i praksis:

  • Jeg sjekker status for porteføljen min kun én gang hver måned. Jeg forholder meg altså ikke til intradag endringer eller daglige og ukentlige svingninger.
  • Når jeg leser om investeringer, velger jeg bøker med mer varige prinsipper og grunnleggende beskrivelser framfor raske nyheter om dagsaktuelle hendelser.

Du må finne din egen investeringsstrategi, men hvis du ikke er helt fornøyd med de resultatene du oppnår, kan det være smart å se på hvor langsiktige posisjonene dine er, for det kan absolutt være noe å hente der.

Om å stå imot presset

Mange av verdens aksjemarkeder har gitt høy avkastning i flere år nå. Prisingen er jevnt over høy og det pekes stadig på tegn på at man er nær en topp. I den glimrende podcasten Tid er penger med Peter Warren nevnes det nesten i hver episode nyheter og tegn på at det begynner å bli «sprekker i demningen».

Hvis du ser på deg selv som smart, så mener du kanskje at det er smart å selge seg ned eller ut nå. Hvis den smarte Peter Warren, en av landets mest erfarne og respekterte finansmenn, peker på tydelige faretegn, gjør man vel smart i å høre etter? Kanskje, og kanskje ikke.

La oss si at du selger deg kraftig ned nå, og at nedturen starter om noen uker. Du traff bra på toppen. Du kan klappe deg selv på skulderen og du har fått bekreftet at du er smart. Ikke verst det, men denne ene seieren gir likevel ingen garanti for at du over tid vil oppnå en høyere avkastning enn en som forholder seg helt passivt til markedets svingninger. Skal man lykkes med å skape meravkastning ved å time markedet, må man nemlig klare det systematisk over tid. Og det å identifisere både topper og bunner systematisk over tid er ekstremt krevende. Å treffe nøyaktig på toppene og bunnene er selvsagt helt umulig, og det er det absolutt ingen som klarer, men selv det å treffe sånn noenlunde er mye vanskelige enn det man kanskje skulle tro. Utviklingen i aksjemarkedet påvirkes av så utrolig mange forhold, og hvilke faktorer som betyr mest varierer fra dag til dag og fra år til år. Det finnes dem som klarer å ha en viss oversikt over og kontroll på alt dette, men prosentvis er det nok snakk om svært, svært få.

Min egen strategi går blant annet på at jeg ikke skal prøve å time markedet. Selv når alle smartinger rundt meg hyler selg, selg, selv, skal jeg fortsette å kjøre buy and hold til Dovre faller. Å stå imot presset er pokker ikke enkelt, men sannsynligvis det smarteste akkurat jeg kan gjøre over tid.

Biaser og støy

At vi mennesker har en rekke biaser som påvirker våre beslutninger har vært kjent lenge, i hvert fall blant dem av oss som har lest bøker og artikler av Daniel Kahneman, Nicholas Taleb, Richard Thaler og Morgan Housel. Vi har (i gjennomsnitt) overdreven tro på egne evner, vi framskriver ting som har skjedd i nær fortid, vi filtrerer ut ny informasjon som passer med det vi mener fra før, vi har en dårlig intuitiv forståelse av sannsynligheter og så videre. Dette er systematiske tankefeil som kan føre til at vi ikke tar så gode beslutninger som vi kunne ha gjort, og de rammer både amatørene og de profesjonelle. De systematiske tankefeilene gjelder på gruppenivå og de fleste av dem er relativt robuste over tid. Vi kan lese oss opp på temaet, men vi har likevel problemer med å overprøve disse biasene når vi står oppe i konkrete beslutningssituasjoner.

En helt annen utfordring når vi skal ta beslutninger er støy. Det er en bias at summen av ekspertene i gjennomsnitt systematisk bommer i en bestemt retning i sine prediksjoner, mens det er støy at prediksjonene spriker i alle retninger, eller at prediksjonen til en bestemt ekspert avhenger av om han er mett eller sulten eller om han hadde en krangel med sin ektefelle på morgenen eller ikke. Betydningen av støy kan ofte være vel så stor som betydningen av biaser, men det er likevel skrevet langt mindre om støy enn om biaser. Tidligere i år kom imidlertid boken Noise (Støy i norsk oversettelse) av Daniel Kahneman, Olivier Sibony og Cass Sunstein ut, som handler om akkurat dette. Dette er en av de aller beste bøkene jeg har lest i år, og en bok du absolutt bør ta deg tid til å lese.

Det å være klar over ulike typer biaser og støy, og hva som skiller disse to, kan hjelpe deg med å ta bedre beslutninger, inkludert beslutninger knyttet til penger og investeringer. Som nevnt er det vanskelig å overprøve biaser når du står midt oppe i en konkret beslutningssituasjon, og det gjelder på mange måter også støy. En bedre løsning vil være å bruke kunnskapene dine om biaser og støy til å lage sjekklister, kjøreregler eller noen enkle algoritmer som du kan bruke når du havner i en situasjon der du må ta en beslutning. I min egen investeringsstrategi har jeg for eksempel to viktige regler – jeg skal aldri prøve å time markedet og jeg skal aldri investere i dyre finansielle produkter. Disse to enkle reglene gjør at jeg styrer unna flere ulike biaser og mye støy, enten ved at det er en rekke ulike beslutninger jeg rett og slett ikke tar eller ved at det er ganske klart hva jeg skal velge når jeg står i en beslutningssituasjon. Mine to regler er på ingen måte perfekte og det vil sannsynligvis ikke være optimalt å følge dem 100 % av tiden, men de holder meg unna mye trøbbel. Du må definere dine egne kjøreregler, men gjør det helst på forhånd. Å sette seg ned å definere dem når du befinner deg midt i «kampens hete» er ingen god løsning.

I aksjemarkedet er det ALDRI skyfri himmel!

Det brukes mange metaforer i finans. Noen ganger henter vi metaforene fra meteorologien. Vi bruker metaforen om mørke skyer i horisonten når vi snakker om risiko og usikkerhet, og om skyfri himmel når det er snakk om det motsatte. Metaforen mørke skyer i horisonten syns jeg er treffende og god. I aksjemarkedet ser vi utover i horisonten, og som mange av oss har erfart, er det ikke nødvendigvis slik at mørke skyer der framme gir dårlig vær.

Metaforen skyfri himmel syns jeg er mindre treffende. Realiteten er at det aldri, aldri, aldri er skyfri himmel i aksjemarkedet. Aldri. Aksjemarkedet er et marked for risikokapital, og da blir det helt naturstridig å snakke om skyfri himmel. Det finnes mange typer vanlige skyer, eksempelvis cirrus, cirrocumulus og stratus. Slik er det også i aksjemarkedet. Risiko- og usikkerhetsfaktorene varierer i antall og endrer seg i form og farge over tid, men det er alltid mange av dem der ute. Akkurat nå er høy prising og stor usikkerhet knyttet til utfasing av sentralbankenes kvantitative lettelser noe som bekymrer mange investorer. Dette er reelle risikomomenter, men jeg kan ikke se at de er større eller viktigere enn mange av de andre risikomomentene som har vært i markedet de siste tiårene. Det er alltid noe!

Grunnen til at vi snakker om skyfri himmel i aksjemarkedet er sannsynligvis det vi kaller for «hindsight bias», som innebærer at vi innbiller oss at sammenhengene var mer logiske og at verden hang bedre sammen tidligere. Dette er en kognitiv felle som stadig lurer oss.

Hindsight bias kan ha alvorlige konsekvenser for avkastningen du klarer å oppnå som investor. Hvis du går rundt og innbiller deg at du lever i ekstra risikable og usikre tider akkurat her og nå (det gjør du altså ikke 😉), kan dette føre til at du tror at du må gjøre noen spesielle grep med porteføljen din. I noen tilfeller kan det selvsagt være fornuftig, men for mange hobbyinvestorer fører slike grep til at man ender opp med en komplisert, uoversiktelig og dyr portefølje, som på sikt oppnår en dårlige avkastning enn den man hadde i utgangspunktet.

I aksjemarkedet er det ALDRI skyfri himmel!

2021 – Status etter oktober

Oktober er måneden for de store krakkene i aksjemarkedet. I år ble det ikke noe krakk. Om det er en fordel eller en ulempe kommer helt an på tidshorisonten din. 😉

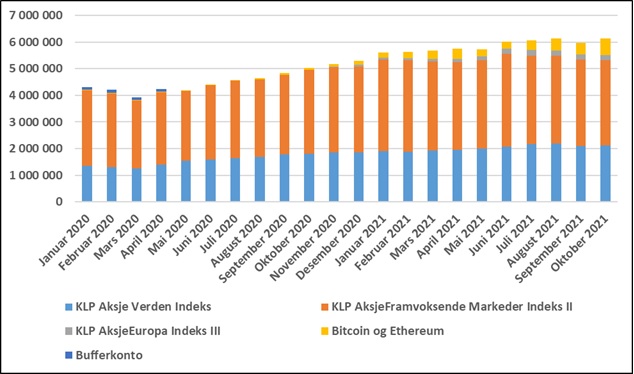
Det ble en bra måned for porteføljen min, og min netto finansformue økte med kr 155 610, til totalt kr 6 127 749. Hele økningen skyldes prisvekst på mine kryptovalutaer.

Utviklingen siden starten av 2020 framgår av grafen nedenfor.

Teori og praksis

De fleste vil si seg enige i at det er forskjell på teori og praksis. Hvor stor forskjellen er avhenger av hva det er snakk om; i akademia kommer du nok lenger med teori enn du vil gjøre som medlem av en gategjeng. Men i de aller fleste tilfeller er det noen forskjeller.

Skal man lykkes med noe, må man både ha kunnskaper om hva man skal gjøre (teori) og gjennomføringsevne (praksis). De fleste av oss har en tendens til å ha en preferanse for en av delene, men uten den riktige balansen mellom disse to, vil man ikke oppnå de resultatene man kunne ha oppnådd. Unge, uerfarne og ambisiøse mennesker kan gyve løs på problemstillinger uten den nødvendige teorien på plass på forhånd, og da blir resultatene deretter. En ung bekjent av meg satte for et par år siden i gang med et veldig ambisiøst treningsopplegg. Målet var å komme i knallform på kort tid, men det endte med at han trente for hardt og med dårlig teknikk og pådro seg skader som gjorde at han nesten måtte slutte å trene i flere måneder. Ingen god strategi. Jeg kom til å tenke på min bekjent i går da jeg hørte sangen I want it all av Queen på radioen. Her synger Freddy Mercury «I want it all, I want it all, I want it all, and I want it now.» Dette fungerer utmerket i refrenget på en rockesang, men er neppe en god oppskrift på hvordan man skal lykkes med noe stort og langsiktig.

Mange mennesker som har levd en stund befinner seg på den andre enden av skalaen. De har lest mye og sett hva som fungerer for andre, men de klarer bare ikke å gjøre det de vet de bør gjøre i praksis. Jeg har en kollega som er i denne kategorien. Han er svært kunnskapsrik innenfor mange områder, men han har stagnert karrieremessig, er i elendig form og virker bare å være sånn halvveis fornøyd med tilværelsen. Han vet godt hva som skal til for å få et litt bedre liv, men han klarer bare ikke å gjøre det i praksis. Gjennomføringsevne handler ofte om å ha litt selvdisiplin og å vite litt om hva som trigger egen motivasjon og drivkraft, og dette er noe som mange sliter med.

Skal du oppnå best mulig resultater, kan du starte med å tenke over om det er teori eller praksis som ligger mest naturlig for deg, og deretter vurdere om du er litt i ubalanse. Selv har jeg en klar preferanse for teori. Skulle jeg for eksempel ha laget en lysgrav rundt et kjellervindu, ville jeg nok ha brukt minst ti timer på å forberede meg, ved å lese artikler og bøker og se på videoer på Youtube, før jeg tok det første spadetaket. Det hadde sannsynligvis vært en bedre løsning å bare bruke et par-tre timer på å forberede meg, og deretter tatt det praktiske steg for steg i et rolig tempo. Jeg kan altså med fordel dyppe tærne mine i vannet litt raskere enn det som ligger naturlig for meg. Man kan jo ikke bruke hele livet på å forberede seg. Man er nødt til å gjøre ting også.

Samspillet mellom teori og praksis er veldig komplisert når det gjelder penger og investeringer. I de fleste sammenhenger er det slik at et solid teoretisk fundament, kombinert med noen års erfaring, gir gode resultater, men innen finans er det slett ikke alltid at det stemmer. Ta for eksempel fondsforvaltere. Mange av dem har topp utdannelse og lang erfaring, men det er likevel slik at bare et mindretall klarer å levere gode resultater på lang sikt. Skal du lykkes som investor er derfor ikke teori og praksis nok. Du må i tillegg ha en god dose ydmykhet og ikke minst evne til å lære av dine feil og justere kursen underveis. Kombinasjonen av alle disse egenskapene er det svært få som har, og det er derfor så få lykkes med å skape høy avkastning over tid. Nå kan riktignok alt dette læres hvis man virkelig går inn for det, men ofte står egoet vårt i veien for oss.

Hvorfor oppnår så mange investorer dårlig avkastning i aksjefond?

Selv om aksjefond er en glimrende oppfinnelse og for mange det riktige valget når man ønsker å investere i aksjemarkedet, så er det en kjensgjerning at mange investorer ikke oppnår så god avkastning som de burde ha gjort. Hva er grunnen til det? I dette innlegget skal se på fem av årsaker til at mange investorer oppnår dårlig avkastning i aksjefond.

  1. De prøver å time markedet
    Å systematisk prøve å time markedet kan kanskje ha noe for seg. Bruker man for eksempel glidende gjennomsnitt, vil man kunne kutte bunner og topper, og dermed oppnå en noe jevnere avkastning enn dersom man er med full ut på alle ned- og oppturer. Man vil som regel ikke oppnå noe høyere avkastning over tid ved å gjøre dette, men man vil i hvert fall unngå de helt store nedturene. Mer tilfeldig forsøk på å time markedet, der man impulsivt kjøper og selger basert på ting man snapper opp i media, er imidlertid en nesten garantert vei til dårlig avkastning. Skal du forsøke å time markedet, er du nødt til å ha en strategi og være systematisk over tid. Hvis ikke bør du la være å forsøke.
  2. De ser bort ifra kostnadene
    I de fleste markeder er det slik at det er en viss sammenheng mellom pris og kvalitet. Sammenhengen er aldri perfekt, men det er likevel en sammenheng. Et hus til ti millioner har gjerne en del kvaliteter som et til fem millioner ikke har, og en bil til én million er som oftest bedre enn en til fire hundre tusen. I markedet for aksjefond kan man ikke påvise en slik sammenheng, og man kan tvert imot argumentere for at det er helt motsatt, altså at man får det man ikke betaler for. Hvis et fond har et årlig forvaltningshonorar på 0,3 %, mens et annet har 1,3 %, og de begge oppnår den samme avkastningen før kostnader, så vil kundene i det billigste fondet oppnå én prosent høyere avkastning, og det er den prosenten de ikke betaler for ved å ikke investere i det dyre fondet. De får altså det de ikke betaler for.
  3. De hiver seg på megatrender og ting i tiden
    Det florerer av megatrender, og det er lett å la seg rive med. Samfunnet skal digitalisers, folk flytter fra bygdene og inn til byene, det grønne skiftet er i gang osv. Det dukker stadig opp nye fond som investerer i slike megatrender. Nylig hørte jeg for eksempel at Storebrand har lansert et fond som heter Fremtidens byer. Det høres så flott ut, og det er ofte enkelt å argumentere for at akkurat denne megatrenden er en veldig viktig en, men jeg er generelt veldig skeptisk til slike fond. Grunnen til det er at det er flere titalls megatrender som pågår parallelt, og det er på ingen måte enkelt å si hvilke av dem som vil skille seg ut som de mest lønnsomme å investere i. Velger du heller brede indeksfond, vil du til enhver tid være eksponert mot en rekke av verdens viktigste megatrender.
  4. De sjekker status for ofte og lar seg rive med av svingningene
    Hvis vi ser bort ifra ETF-variantene, som også kan brukes til trading og mer kortsiktige plasseringer, så er aksjefond for meg et produkt for langsiktig investering. Og investerer du med mange års tidshorisont, gir det lite mening å sjekke hvordan det står til med porteføljen din svært hyppig. Mange klarer ikke å forholde seg til daglige eller ukentlige svingninger på en rasjonell måte, og da bør de la være å eksponere seg for dem.
  5. De lar seg overbevise av en veltalende fondsforvalter
    I podcaster som Pengepodden blir ofte fondsforvaltere intervjuet. Jeg liker å høre på slike intervjuer, fordi de kan gi meg ny informasjon og nye perspektiver om bransjer jeg ikke vet så mye om fra før eller om trender og utviklingstrekk. Etter å ha fulgt med i markedet i rundt 25 år vil jeg imidlertid påstå følgende – veldig mange forvaltere har både god utdannelse og lang fartstid, i tillegg til at de både er velkledde og veltalende, men de klarer likevel ikke å oppnå meravkastning med sine fond. Dette skyldes som regel ikke at de er late eller fullstendig udugelige, men det er et faktum at det er svært vanskelig å slå indeks over tid, og de aller fleste har ikke de egenskapene som skal til for å klare det. I intervjuer fokuserer de som regel på enkelte faktorer eller sammenhenger som de har stålkontroll på, og de kan derfor høres veldig overbevisende ut. Utfordringen er at det er hundrevis av faktorer og sammenhenger som påvirker hvordan aksjemarkedet vil utvikle seg, og det er slett ikke sikkert at de faktorene og sammenhengene som forvalteren har hengt seg opp i er de som vil bety mest framover. Når du investerer dine hardt opptjente penger, er du nødt til å være litt kynisk og prøve å forholde deg til kalde fakta. «Moderlig omsorg» for en hyggelig og smilende forvalter må du legge fra deg først som sist. Du er nødt til å forholde til verden slik den faktisk er, ikke slik den burde være.

Noen vil kanskje si at jeg er litt vel pessimistisk her, men de fem forklaringene er ikke tatt ut av løse luften. Jeg har blitt langt mer skeptisk og kynisk til hele finansbransjen i løpet av årenes løp, men min grunnleggende tro på at aksjemarkedet på sikt vil levere god avkastning står ved lag. Langsiktig investering i brede indeksfond er derfor noe jeg har stor tro på. Det er alt det andre jeg er skeptisk til, inkludert dine evner som hobbyinvestor til å opptre rasjonelt og til å skaffe deg informasjon som gir deg en varig og robust edge i markedet.